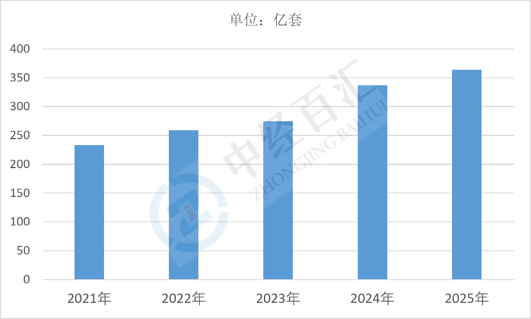
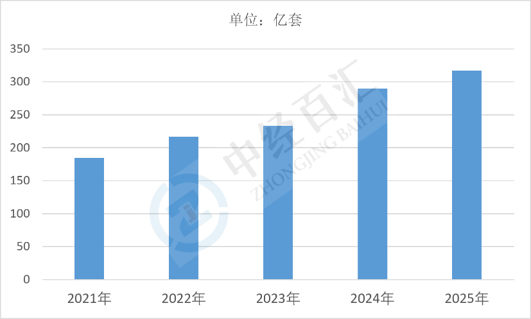
2025年中国轴承产量364亿套,表观消费量317.1亿套,产量规模继续位居全球首位,国内消费体量庞大且以内需为主,产销之间形成的净出口差额反映中国轴承在国际市场的重要供给地位,但进出口结构仍呈现"出口中低端、进口高端"的特征。
1、轴承产量分析:产量规模保持全球领先,品类齐全但高端供给能力仍有短板
(1)产量规模与产业地位。2025年中国轴承产量364亿套,产量规模稳居全球第一,是全球最大的轴承生产国与出口国。产品覆盖深沟球轴承、圆锥滚子轴承、圆柱滚子轴承、调心滚子轴承、推力轴承、关节轴承、直线轴承以及微型、特微型轴承等全品类,广泛应用于汽车、家电、电机、工程机械、农机、风电、机床、轨道交通与消费电子,产业体系完整、配套能力强。
图表:2021-2025年中国轴承产量分析
数据来源:国家统计局、中经百汇研究中心
(2)产量结构与技术分层。从产量构成看,中小型通用轴承(深沟球轴承、小型圆锥滚子轴承)占据绝对数量主体,主要用于家电、微电机、电动工具、汽车轮毂等大批量场景,进入门槛低、同质化严重。中大型、高精度、高转速、长寿命轴承(风电主轴轴承、机床精密轴承、轨道交通轴箱轴承、航空发动机轴承)产量占比小但单价与附加值高,国内供给能力相对薄弱,仍依赖进口或外资品牌。
(3)产业集群与产能格局。轴承生产高度集中于浙江、江苏、山东、河南、辽宁等地,形成以慈溪、聊城、洛阳、瓦房店为代表的产业集群。集群内中小企业数量众多,产量贡献大但单体规模小,价格竞争激烈;头部企业则聚焦汽车轴承、风电轴承、精密轴承等中高端领域,与整车厂、风电整机厂形成配套关系。产业集群化降低了通用轴承的生产成本,也带来低端产能过剩的结构性问题。
(4)产量增长的主要制约。轴承钢等原材料价格波动、环保与能耗约束、下游整机需求周期,共同影响产量释放节奏。通用轴承产能已相对饱和,产量增长更多取决于汽车、家电、风电等下游产销以及出口订单;高端轴承产量提升则受制于材料纯净度、热处理工艺、精密加工设备与检测能力,短期内难以快速放量,产量数字的规模优势与高端产品的供给短板同时存在。
2、轴承表观消费量分析:内需主导消费规模,进出口结构差异揭示国产替代空间
(1)表观消费量口径与规模特征。2025年中国轴承表观消费量317.1亿套,按产量加进口减出口的口径测算,消费规模低于产量,说明国内生产形成的净出口规模可观。表观消费量是衡量国内实际需求的重要指标,其规模庞大反映中国作为制造业大国对基础零部件的巨量消耗,同时也意味着国内需求对全球供应链的依赖度较低,供给自主性较强。
图表:2021-2025年中国轴承表观消费量分析
数据来源:国家统计局、中经百汇研究中心
(2)消费结构以整机配套为主。轴承消费集中于汽车(轮毂、变速箱、发动机附件)、家电与微电机、工业电机与风机、工程机械与农机、电动工具、风电与轨道交通等领域,其中汽车与家电是数量贡献最大的板块,风电与轨道交通则代表单套价值更高的高端需求。消费呈现明显的量价分层:通用轴承消费量大但单价低,精密与专用轴承消费量小却决定整机性能与可靠性。
(3)进出口结构反映技术差距。出口以中小型通用轴承、微型轴承为主,主要面向东南亚、中东、非洲、拉美等新兴市场以及欧美售后维修市场,单价偏低、以量取胜;进口则以高精度、高可靠性轴承为主,包括机床主轴轴承、风电主轴与变桨轴承、航空轴承、高速电机轴承等,单价显著高于出口均价。进出口价差说明国内消费的高端部分仍需依靠外部供给,表观消费量内部的"高端缺口"是国产替代的主要方向。
(4)消费增长动力与替代趋势。国内消费增量主要来自新能源汽车电驱与轮毂轴承、风电装机、工业自动化与机器人、家电更新等领域。随着国内企业在轴承钢纯净度、热处理、精密磨削与仿真设计上持续突破,风电轴承、汽车轮毂轴承单元、精密机床轴承的国产化率逐步提升,进口替代将带动表观消费量中"国产品占比"上升,消费总量增长趋缓但结构改善明显。
更多研究内容详见中经百汇编撰的《中国轴承行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


