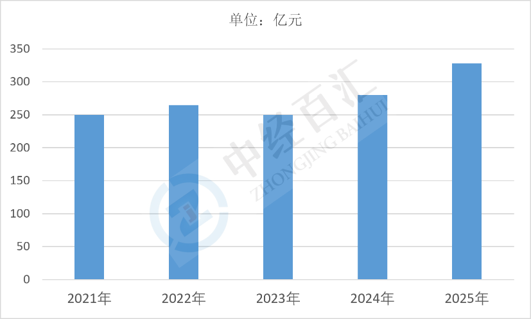
2025年中国连接器行业市场规模约328.42亿元,连接器作为电子设备间信号与电力传输的基础元件,需求与新能源汽车、通信算力、消费电子、工业装备等下游景气度紧密联动;行业正处在产品结构向高速高压升级、国产替代加速推进的阶段。
1、连接器行业市场规模分析:市场体量稳步扩张,产品结构由通用型向高速高压高可靠升级
2025年中国连接器行业市场规模约328.42亿元,市场规模延续扩张态势。从应用结构看,汽车连接器(含新能源汽车高压连接器、车载高速连接器)已成为第一大细分板块,通信与数据中心连接器紧随其后,消费电子、工业控制、轨道交通、储能光伏、医疗设备等构成其余需求。产品结构上,传统通用型端子与排针排母竞争激烈、单价走低,而高压大电流连接器、高速背板连接器、射频连接器、防水密封连接器等高附加值品类占比持续提升,成为拉动市场规模增长的主要力量。区域上,长三角、珠三角集聚了主要连接器企业与下游整机客户,形成贴近客户、响应快速的产业集群。整体来看,行业增长已由依赖下游出货量扩张,转向依靠单车/单机连接器用量增加与单件价值提升,高端化是当前市场规模增长的核心特征。
图表:2021-2025年中国连接器行业市场规模情况
数据来源:Bishop&Associates、中经百汇研究中心
2、连接器行业核心驱动因素分析:新能源与算力需求形成双引擎,国产替代提供持续动能
(1)新能源汽车产销扩张拉动高压与高速连接器需求。新能源汽车三电系统、充电系统、电池包与电驱总成需要大量高压大电流连接器,单车连接器使用量与传统燃油车相比明显提升;同时智能驾驶、智能座舱带来车载以太网、摄像模组、域控制器配套的高速连接器需求,形成单车价值量提升的结构性红利。
(2)算力与通信基础设施建设提速带动高速连接需求。数据中心、AI服务器、交换机、基站建设对高速背板连接器、光模块配套连接器、射频连接器的需求快速增长,高速率、低损耗、高密度成为技术演进方向,该类产品技术门槛高、单价高,是行业利润与规模增长的重要来源。
(3)储能、光伏与工业装备拓展新增应用场景。储能系统电池簇连接、光伏逆变器与储能变流器接口、工业机器人、工程机械电动化等场景对高可靠、耐候性连接器需求上升,为行业打开除汽车与通信之外的第三增长曲线,且该类需求受消费电子周期波动影响较小。
(4)国产替代与供应链本地化持续推进。下游整机厂出于供应安全与成本考虑,加快导入本土连接器供应商,国内企业在高压连接器、通信连接器、精密模具与自动化装配方面能力提升,逐步替代外资品牌在中高端市场的份额,国产化率提升直接扩大本土企业的市场规模。
(5)消费电子与家电更新换代提供基础需求。智能手机、可穿戴设备、智能家居、家电产品的迭代与换机需求,持续消耗精密连接器与小间距板对板连接器,虽单价与增速不及汽车与通信板块,但为行业提供稳定的产能消化与现金流基础。
3、连接器行业未来增长预判:总量保持中速扩张,高端化与集中化成为主旋律
(1)市场规模维持中速增长,增速逐步回归理性。新能源汽车渗透率提升的边际放缓、消费电子需求波动,将使行业整体增速从高速转向中速;增长动力更多来自单车连接器用量增加、算力基础设施持续投入与新兴场景扩容,总量扩张但节奏趋稳。
(2)产品结构持续上移,高速与高压成为主战场。车载高速连接器、液冷与高密度服务器连接器、大电流充电连接器需求将继续放量,通用低端连接器价格竞争加剧、产能出清,行业价值量向高端品类集中,技术迭代速度将成为企业分化的关键变量。
(3)国产替代向中高端环节延伸。本土企业将从通用连接器全面替代,逐步切入高速背板、车载高速、高可靠军工与医疗连接器等此前以外资为主的高壁垒领域,替代进程将带动国内市场规模进一步扩大,但也面临专利、认证与客户验证周期的约束。
(4)行业集中度提升,头部企业优势扩大。连接器属于精密制造,对模具精度、自动化装配、材料与镀层工艺要求高,规模效应明显;下游客户认证周期长、切换成本高,具备同步开发能力与全流程质量体系的头部企业将获得更多定点份额,中小厂商在低端市场价格战中持续被挤压。
(5)成本与原材料波动构成主要不确定性。铜、金、工程塑料等原材料价格波动直接影响毛利,汇率变化影响出口业务;同时下游整车厂与服务器厂商议价能力强,年降压力持续存在,行业盈利能力提升需依靠产品结构优化与自动化降本,规模扩张与利润改善并不完全同步。
更多研究内容详见中经百汇编撰的《中国连接器行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


