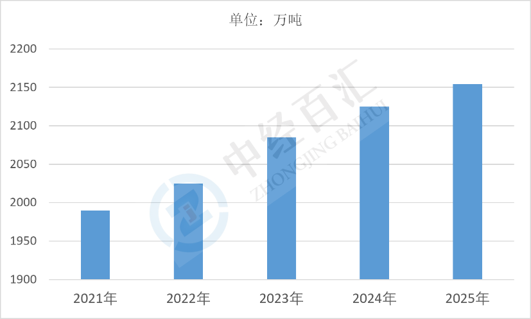
2025年中国铜加工材综合产量2154万吨,产量规模保持全球领先,产品结构以铜线材为绝对主体,铜带、铜管构成第二梯队,铜箔等新能源相关品类保持较快增长,行业整体由规模扩张转向结构优化与精深加工升级。
1、铜加工材综合产量分析:产量高位企稳,供需两端共同约束扩产节奏
(1)产量规模与行业地位。2025年中国铜加工材综合产量2154万吨,继续位居全球铜加工材生产首位,是铜产业链中连接精炼铜与终端制造的关键环节。产品覆盖铜线、铜带、铜管、铜棒、铜箔、铜排及铸造铜合金等品类,下游延伸至电力电缆、家电、空调制冷、建筑、汽车、电子电路、新能源装备等领域,产业体系完整、集群化程度高,长三角、珠三角、环渤海及铜资源富集地区形成集中布局。
图表:2021-2025年中国铜加工材综合产量情况
数量来源:中国有色金属加工工业协会、中经百汇研究中心
(2)原料供给与加工费环境构成约束。铜加工材产量高度依赖精炼铜与废铜供应,国内铜精矿自给率偏低、冶炼产能相对充裕,原料端更多受制于进口铜精矿加工费与废铜回收量。加工费长期低位运行,压制冶炼与加工环节利润,企业扩产意愿趋于谨慎;同时铜价高位波动加大资金占用,中小企业资金压力上升,产量增长因此呈现平台化特征,而非持续高速扩张。
(3)需求结构转换驱动产量分化。传统需求中,房地产相关铜管、建筑用铜材受地产投资下行拖累增速放缓;电力电网投资、家电以旧换新、新能源汽车、储能与电子电路则形成新的增长支撑,铜线、铜箔、铜排受益明显。需求结构由建筑主导转向电力与新能源主导,产量在不同品类之间此消彼长,行业总量平稳但内部波动加大。
(4)加工深度与产品高端化提升单位价值。行业竞争焦点从产量规模转向精度、性能与一致性,高精度铜带、超薄锂电铜箔、高效内螺纹铜管、高纯无氧铜杆等高端产品占比提升。同等金属量下,精深加工产品附加值更高,行业产值增长与产量增长逐步脱钩,产量指标对行业景气的代表性有所下降。
2、铜加工材综合细分产品产量占比分析:铜线材主导格局稳固,板带管棒梯次分布、铜箔成长性突出
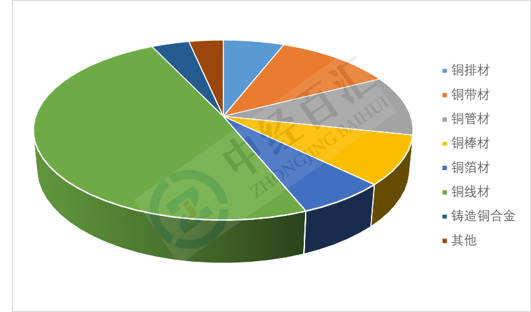
(1)铜线材占据绝对主导地位。铜线材是铜加工材中产量占比最高的品类,广泛用于电力电缆、漆包线、电机绕组、通信线缆与新能源汽车线束,受益于电网投资、特高压建设、新能源装机与家电电机需求,其主导地位难以被替代。铜线材加工技术门槛相对较低、产能分散,行业竞争以成本与规模为主,加工费微薄,产量占比最高但利润贡献有限。
图表:2021-2025年中国铜加工材细分产品产量占比
数量来源:中国有色金属加工工业协会、中经百汇研究中心
(2)铜带材与铜管材构成第二梯队。铜带材主要用于电子连接器、引线框架、屏蔽材料、变压器与建筑装饰,对板形、公差、表面质量要求高,高端电子铜带仍存在进口替代空间;铜管材集中于空调制冷、建筑给水与换热器领域,受家电产销与地产竣工影响较大,品类内部呈现家用空调管稳、建筑管弱的格局。两者体量接近,均属于技术含量与附加值高于铜线材的品类。
(3)铜棒材、铜箔材、铜排材依次递减,各有明确应用出口。铜棒材主要用于水暖阀门、五金件、机械零件与电极材料;铜排材用于开关柜、母线槽、动力电池连接与储能系统,随电力与新能源投资增长而需求提升;铜箔材是锂电池负极集流体与电子电路的关键材料,其中锂电铜箔受新能源车与储能拉动,是近年增速最快、技术迭代最明显的品类,极薄化趋势对设备与工艺提出更高要求。
(4)铸造铜合金及其他品类体量较小但不可替代。铸造铜合金用于泵阀、船舶螺旋桨、耐磨件、艺术铸造等特殊场景,其他品类涵盖铜粉、铜基复合材料等,整体占比很小,但在特定工业与高端装备领域具有不可替代性,属于小批量、高附加值、定制化程度高的补充板块。整体看,行业形成铜线材独大、板带管棒为骨干、铜箔为成长引擎、铸造合金为特色补充的结构格局。
更多研究内容详见中经百汇编撰的《中国铜加工行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


