1、需求底盘切换:由新车增量配套转向存量维保主导
(1)中国汽车保有量已突破3亿辆并持续增长,车龄结构整体上移,6年以上车辆占比不断提升,维保需求从"首保、保修期内的4S体系"转向独立售后、连锁快修、社区门店与专项维修厂,设备采购主体随之多元化。汽保设备的需求逻辑由"跟着新车销量走"变为"跟着车龄、行驶里程和维保频次走",需求波动性下降、稳定性增强。
(2)存量车龄老化带来深度维修、总成大修、钣喷修复、底盘件更换等需求上升,四轮定位仪、举升机、拆胎机、平衡机、大梁校正仪、烤漆房等基础设备进入更新替换周期,行业从增量扩张转向存量替换与升级换代并行,市场底盘更为扎实。
2、技术路线重构:新能源化与智能化成为设备升级主线
(1)新能源汽车渗透率快速提升,三电系统检测、动力电池健康度评估、电控与高压系统诊断、电池包拆解与梯次利用等需求快速释放,传统以机械维修为核心的设备体系无法覆盖,绝缘检测、电池内阻测试、高压安全防护、电池包气密性检测等专用设备形成全新增量赛道。
(2)智能诊断与数字化工具加速普及,远程诊断、OBD数据读取、AI故障辅助判断、维修知识库与配件匹配系统逐步成为门店标配,设备价值从"单一功能工具"转向"硬件+软件+数据服务"的组合,设备厂商的收入结构由一次性销售向软件订阅、数据服务、耗材复购延伸。
(3)检测合规要求趋严,尾气排放检测、安全性能检测、新能源车年检项目调整带动检测线设备更新,检测类设备需求具备政策驱动下的确定性。
3、渠道与业态变迁:连锁化、平台化重塑设备采购方式
(1)獨立售后市场连锁化率提升,途虎、天猫养车、京东养车等平台型连锁加快扩张,门店标准化改造带动统一规格、统一品牌的设备批量采购,设备厂商的客户结构由分散的个体维修厂转向连锁总部与平台集采,订单规模变大、议价能力变强。
(2)设备租赁、共享工位、二手设备流通等模式兴起,降低中小门店的一次性投入门槛,设备使用效率提升,厂商需同步布局租赁运营与售后服务体系,从卖设备转向卖"设备可用性"。
(3)出口与下沉市场成为新增量,国产汽保设备凭借性价比优势在东南亚、中东、非洲、拉美等市场渗透率提升;国内县域、乡镇汽修市场设备配置水平偏低,标准化改造需求仍有较大释放空间。
4、竞争格局与主要制约:集中度提升但同质化未解
(1)行业长期呈现"低端过剩、高端不足"特征,举升机、拆胎机等常规品类生产企业众多、价格竞争激烈,同质化严重;四轮定位、智能诊断、新能源专用检测等高技术含量品类仍以外资品牌或少数国内龙头为主导,国产替代空间与竞争压力并存。
(2)制约因素集中在三方面:维修技术人员对智能化设备的操作能力不足,制约高端设备渗透;终端门店盈利压力大,设备更新预算受限;行业标准与认证体系尚不完善,产品质量参差不齐,影响整体信任度。
5、发展前景展望:结构性增长优于总量增长
(1)总量将保持中低速平稳增长,增量主要来自更新替换与新能源专用设备,传统机械类设备增长空间有限,行业整体增速趋于理性,但内部结构升级带来的价值量提升更为显著。
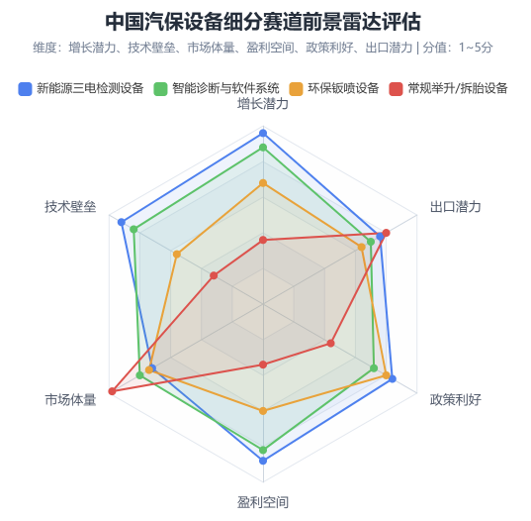
(2)新能源维修设备、智能诊断系统、检测线升级、钣喷环保设备是未来五年的核心增长品类,其中新能源三电检测与电池维保设备增速最快,是决定厂商能否实现二次成长的关键。
(3)具备"设备+软件+服务+渠道"一体化能力的厂商将脱颖而出,单纯依赖硬件销售的商业模式难以持续,行业集中度有望稳步提升,头部企业在连锁集采、出口市场、后市场服务网络上的优势持续放大。
图表:中国汽保设备细分赛道前景雷达评估
资料来源:中经百汇研究中心
更多研究内容详见中经百汇编撰的《中国汽保设备行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


