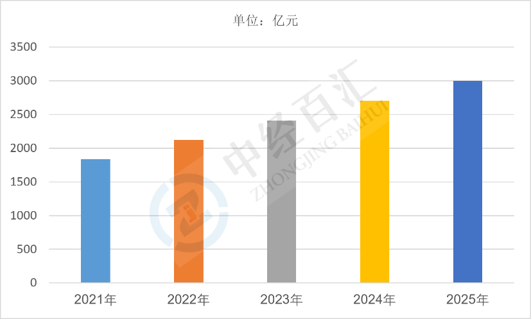
2025年中国气象服务行业市场规模约3000亿元,行业已经从单一公共气象服务,扩展为公共气象服务与市场化气象服务并重、覆盖多个行业的综合服务体系;在极端天气常态化与技术升级的双重推动下,市场需求持续扩张。
1、气象服务行业市场规模分析:服务规模迈上更高水平,从公益供给走向公益与商业并行
2025年中国气象服务行业市场规模约3000亿元,行业整体规模保持在较高水平。从构成上看,市场规模包括公共气象服务投入(观测站网建设、预报预警系统、气象基础设施建设、人影作业等)、行业气象服务以及市场化商业气象服务三部分。公共气象服务仍是主体,承担全国气象观测、数值预报、灾害预警的基础能力供给;市场化服务则在电力、能源、农业、交通、航空、保险、建筑、文旅等细分领域快速扩容,企业在决策气象、功率预测、能耗气象、气象指数保险等环节对专业气象数据的付费意愿明显提升。行业已经从单纯的“看天气”的公益供给,转向“用天气”的决策支持型服务,服务对象由政府部门拓展至企业主体与终端消费者。
图表:2021-2025年中国气象服务行业市场规模情况
数据来源:中经百汇研究中心
2、气象服务行业核心驱动逻辑分析
(1)极端天气频发强化防灾减灾刚性需求。近年来高温、暴雨、台风、干旱、强对流等极端天气事件频次与强度上升,城市内涝、农业减产、电力负荷波动、交通中断等风险加大,各级政府对气象监测预警、精细预报、应急联动的投入持续增加,是推动公共气象服务投入稳定增长的首要因素。
(2)新能源与电力系统对气象数据形成高强度依赖。风电、光伏发电出力高度依赖辐照、风速、云量等气象要素,功率预测精度直接决定电站收益与电网调度安全;储能、电力现货交易、负荷预测同样需要精细化气象服务支撑,新能源装机规模扩张将持续放大电力气象服务的市场容量。
(3)行业精细化运营带动商业气象需求扩张。航空、航海、港口、物流、建筑施工、农业生产、文化旅游等行业对短临预报、区域微气象、专项风险评估需求提升,企业从被动接收公共预报转向主动购买定制化气象服务,商业气象服务市场从培育期进入加速成长期。
(4)技术升级与数据要素化打开服务边界。气象卫星、相控阵雷达、无人机探测提升观测精度,AI大模型在短临预报、订正预报、气候预测中的应用显著降低成本并提升准确率,使高分辨率、高频次、低成本的商业化气象产品成为可能;气象数据作为数据要素的市场化流通,也催生数据加工、算法服务、平台运营等新形态服务。
(5)政策体系完善为行业提供制度化支撑。气象高质量发展相关政策持续推进,气象服务体系向基层延伸、向行业渗透,社会力量参与气象服务的通道逐步打通,气象服务标准化、资质管理、数据共享机制不断完善,为市场化服务规模化发展提供保障。
3、气象服务行业未来走势预判
(1)总量保持平稳增长,增速趋于理性。公共气象服务受财政投入节奏约束,增长相对平稳;市场化服务增速明显高于整体,成为拉动市场规模上行的主要力量。行业规模增长逻辑由“基建投入驱动”转向“服务价值兑现驱动”。
(2)商业气象服务占比持续提升,市场结构加速优化。随着企业付费意识增强与气象产品成熟,商业气象服务在整体规模中的比重将逐步提高,服务形态从单一数据售卖转向“数据+算法+平台+咨询”一体化解决方案,订阅制、按需定制、嵌入式服务成为主流商业模式。
(3)垂直行业深度渗透,细分赛道分化加剧。电力、新能源、农业、航空、保险等领域将形成较为成熟的气象服务需求闭环,率先跑出规模化服务商;交通、建筑、文旅、零售等领域的渗透仍处早期,增长空间较大但付费能力相对分散。行业将呈现“少数高价值赛道集中发力、长尾行业渐进开拓”格局。
(4)技术迭代重构竞争壁垒。AI气象大模型、卫星遥感、物联网感知设备的普及将削弱传统预报技术的稀缺性,竞争焦点转向数据质量、场景理解、算法精度与服务响应能力。具备自建观测网络、行业数据积累与工程化落地能力的企业更易形成差异化优势,纯数据转售型服务商生存空间收窄。
(5)数据要素市场化与跨界融合带来新增量。气象数据与其他行业数据的融合应用(气象+能源调度、气象+交通管理、气象+保险精算、气象+供应链)将持续衍生新服务品类;同时气象服务与碳管理、气候风险披露、ESG评估等新兴需求结合,为行业打开中长期增长空间。行业监管与标准体系也将同步完善,推动市场从分散走向规范有序。
更多研究内容详见中经百汇编撰的《中国气象服务行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


