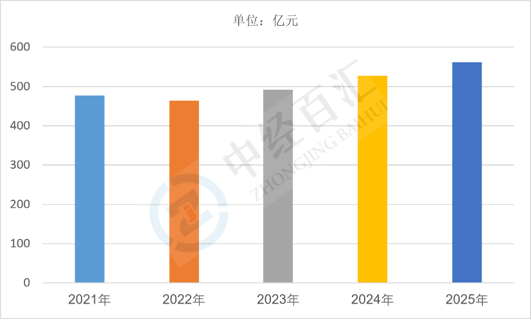
2025 年中国切削刀具行业市场规模约 561 亿元,行业与制造业景气度高度相关;下游需求从通用机械加工转向新能源汽车、航空航天、精密模具等高精度场景,市场整体已从规模扩张转向结构升级,硬质合金与高端涂层刀具成为主要增长方向。
1、切削刀具行业市场规模分析:市场体量保持五百亿级,高端品类成为价值重心
2025 年中国切削刀具行业市场规模约 561 亿元,产品主要包括硬质合金刀具、高速钢刀具、陶瓷与立方氮化硼等超硬刀具,以及钻头、铣刀、车刀、丝锥等各类成品刀具。从需求结构看,通用机械加工、汽车零部件、模具制造、航空航天、工程机械构成主要下游,其中汽车与模具行业需求占比最高,航空航天与精密制造对高端刀具的拉动作用最强。行业呈现明显的
“量价分化” 特征:中低端标准刀具供给充足、价格竞争激烈,市场增量有限;高端数控刀具、涂层硬质合金刀具、精密复杂刀具价值量高,进口替代空间大,是国内企业重点突破方向。整体上,市场规模增长已更多依靠产品结构升级,而非刀具消费数量增长。
图表:2021-2025年中国切削刀具行业市场规模情况
数据来源:中国机床工具工业协会、中经百汇研究中心
2、切削刀具行业核心驱动因素分析
(1)制造业加工总量支撑刀具基础消费。国内机械加工体量庞大,机床保有量高,汽车零部件、通用机械、模具、工程机械等行业持续产生刀具消耗,形成规模庞大的耗材型需求底盘,是市场规模稳定的基础支撑。
(2)数控化率提升带动高端刀具需求增长。国内机床数控化率持续提高,数控机床对刀具精度、稳定性、寿命要求更高,配套的硬质合金涂层刀具、精密可转位刀具需求快速上升,替代传统高速钢刀具,推动行业单位价值提升。
(3)新能源汽车与航空航天拉动高端刀具增量。新能源车一体化压铸、电机壳体加工,以及航空发动机、起落架等难加工材料切削,对刀具耐磨性、耐高温性要求严苛,拉动超硬刀具、专用定制刀具需求,高附加值订单占比提升。
(4)国产替代持续推进抬升国内市场份额。国内刀具企业在涂层技术、基体材料、精密磨削方面持续突破,逐步切入中高端制造场景,替代山特维克、肯纳等外资品牌份额,国产高端刀具渗透率提升直接扩大国内市场规模。
(5)智能制造与刀具管理服务延伸价值链条。刀具全生命周期管理、智能刀柄、刀具状态监测、集中修磨服务逐步普及,行业收入从单纯产品销售向
“产品 + 服务” 延伸,提升单客户价值贡献。
3、切削刀具行业未来增长预判
(1)总量增速保持温和,结构升级成为主线。制造业加工总量趋于稳定,刀具消费数量增长有限,市场规模提升主要依靠高端产品占比提升和单价上行;中低端标准刀具市场将持续面临价格竞争与替代压力。
(2)高端刀具国产替代加速推进。国内龙头企业在硬质合金基体、PVD/CVD 涂层、精密刃磨装备方面持续投入,高端刀具自给率稳步提升,进口替代将从通用加工场景向航空航天、精密模具等高壁垒领域延伸,是规模增长最确定的来源。
(3)下游需求分化加剧,新兴场景贡献增量。新能源汽车、航空航天、半导体设备零部件加工等高端制造场景需求增长较快;传统通用机械、低端模具加工需求平稳甚至收缩,刀具企业需加快向细分高端市场布局。
(4)服务化与数字化提升行业附加值。刀具总包管理、修磨回收、智能仓储配送等模式推广,行业竞争从产品性能比拼延伸到综合服务能力,具备刀具管理方案能力的企业可获得更稳定的客户黏性与盈利空间。
(5)行业整合与成本压力并存。原材料钨、钴价格波动对成本影响明显,中小企业抗风险能力弱;同时低端产能过剩,行业整合将持续推进,市场资源向具备材料、涂层、工艺一体化能力的头部企业集中,行业集中度有望提升。
更多研究内容详见中经百汇编撰的《中国切削刀具行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


