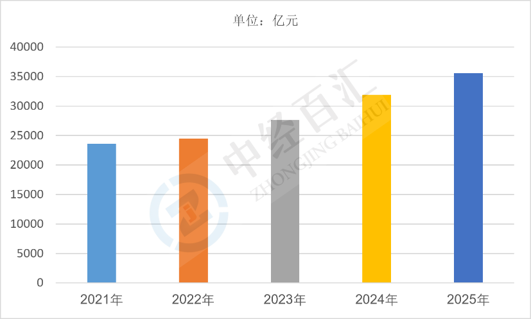
2025年中国人身险公司寿险原保险保费收入35556.87亿元,寿险业务仍然是人身险行业的核心支撑,但在利率下行、产品预定利率调整与“报行合一”政策深化影响下,保费增长从依靠规模扩张转向依靠结构优化和存量客户经营。
1、人身险公司寿险原保险保费收入分析:保费规模保持三万亿以上平台,增长动能由扩量转向提质
2025年中国人身险公司寿险原保险保费收入为35556.87亿元,寿险业务在人身险公司总保费中仍占据绝对主体地位。从业务结构看,普通型寿险、分红型寿险、万能险为主要构成,其中传统普通型终身寿险、年金险在预定利率下调后仍保持较强吸引力,分红险因兼具保障与浮动收益特征,占比有所回升。缴费结构上,趸交业务占比偏低,期交业务贡献提升,续期保费成为保费规模的重要稳定来源,行业保费增长的可持续性较以往增强。渠道结构上,个险渠道仍是价值贡献主力,银保渠道受“报行合一”规范影响,费用竞争受到抑制,渠道手续费下降、产品结构优化,规模增速回落但业务质量改善。整体来看,寿险保费规模稳定在三万亿以上平台,增速趋于温和,增长逻辑由依赖新单扩张转向依靠续期沉淀、客户加保与产品结构升级。
图表:2021—2025年中国人身险公司寿险原保险保费收入
数据来源:国家金融监督管理总局、中经百汇研究中心
2、核心驱动因素分析:利率环境、政策规范与需求升级三重力量共同塑造保费格局
(1)居民保障与养老储备需求构成需求基本盘。人口老龄化持续加深,居民对养老储备、身故保障、医疗保障的长期需求稳定存在,储蓄型寿险产品在低利率环境下仍具备相对收益吸引力,成为居民资产配置的替代选择之一,支撑寿险保费的基础规模。
(2)预定利率动态调整机制重塑产品与保费节奏。人身险产品预定利率随市场利率联动调整,利率下调前后往往出现集中投保与保费前置效应,形成保费阶段性冲高;但长期看,产品收益率下行削弱对增量客户的吸引力,倒逼行业从单一储蓄型产品转向“保障+储蓄”组合,保费增长更依赖产品创新而非利差优势。
(3)“报行合一”规范压缩渠道费用,短期影响规模、长期改善质量。银保渠道费用管控严格,虚列费用、高佣金竞争受到约束,渠道销售积极性阶段性下降,新单保费承压;但费用下降释放了产品价值空间,推动渠道从拼费用转向拼服务与产品,业务质量与费差损风险同步改善。
(4)个险队伍转型影响新单产能与保费贡献。代理人队伍经历清虚提质,人力规模收缩但人均产能提升,队伍质量改善对保费形成支撑;但队伍转型期存在产能爬坡,新单增长动能偏弱,保费增长更多依赖存量客户加保与续期拉动。
(5)产品供给创新拓展保费增长空间。分红险、万能险、增额终身寿、税优健康险、商业养老保险等产品持续丰富,针对不同客群的定制化产品增多;保险公司加大医养结合、长期护理、养老社区等“保险+服务”布局,提升客户黏性,为保费转化提供新的抓手。
更多研究内容详见中经百汇编撰的《中国人寿保险行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


