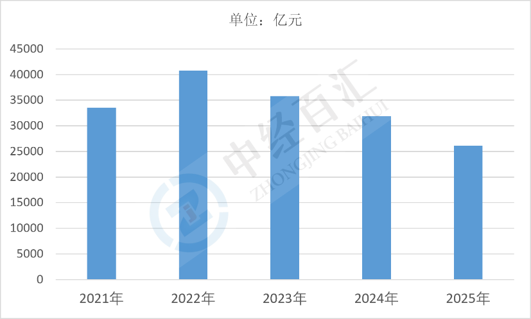
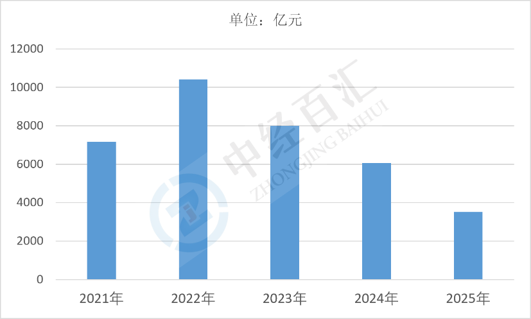
2025年中国煤炭开采和洗选业营业收入26088.6亿元,利润总额3520亿元,行业在煤炭价格重心下移、下游需求走弱的环境中运行,收入规模随煤价回落而收缩,但盈利水平仍保持在工业行业中的较高位置,行业呈现"量稳价跌、盈利收窄但韧性犹存"的特征。
1、煤炭开采和洗选业营业收入分析:收入规模随煤价下行而收缩,量价结构中价格成为主导变量
(1)收入规模与主导变量。2025年煤炭开采和洗选业营业收入26088.6亿元,收入变动主要由煤炭销售价格与产量共同决定,其中价格是核心变量。煤炭产量受保供政策约束总体保持稳定,收入回落主要源于动力煤、炼焦煤价格重心下移:一方面国内先进产能持续释放、进口煤保持一定规模,供给相对充裕;另一方面火电出力受新能源替代影响增速放缓,钢铁、建材等耗煤行业需求偏弱,供需格局宽松压制煤价。
图表:2021-2025年中国煤炭开采和洗选业营业收入
数据来源:国家统计局、中经百汇研究中心
(2)下游需求结构分化明显。电力行业是煤炭最大消费领域,受水电、风电、光伏出力增加及用电增速放缓影响,电煤采购节奏趋于谨慎,长协履约占比提升但现货溢价空间收窄;钢铁行业粗钢产量调控、焦化利润薄弱,炼焦煤需求承压;建材行业受水泥产量下滑拖累,无烟煤与末煤需求走弱。下游整体需求偏弱,是收入规模难以扩张的根本原因。
(3)区域与主体结构特征。收入集中于晋陕蒙新等主产区,大型央企与省属煤炭集团占据主要份额,长协煤占比高、销售渠道稳定;中东部资源枯竭矿井产量衰减,部分中小煤矿在安全与环保约束下减产停产。行业收入呈现"头部集中、尾部收缩"格局,销售收入向资源禀赋好、开采成本低、运输条件优的企业集中,高成本矿井在煤价下行期收入承压更为明显。
(4)收入质量与经营模式变化。煤电一体化、煤化一体化企业通过内部协同平抑煤价波动,收入结构中电力、化工板块贡献提升;单纯依赖商品煤销售的企业收入波动更大。行业收入增长已不再依靠扩产,而取决于煤价中枢、长协比例与产业链延伸程度,收入规模的稳定性优于利润的稳定性。
2、煤炭开采和洗选业利润总额分析:盈利水平仍居工业前列,成本刚性与煤价下行挤压利润空间
(1)利润规模与盈利水平。2025年煤炭开采和洗选业利润总额3520亿元,对应营业收入利润率约13.49%,在工业行业中仍处于较高水平。煤炭行业资源禀赋差异大,开采成本相对刚性,煤价处于高位时利润弹性极强,煤价回落时利润收缩更快,因此利润波动幅度显著大于收入波动,是典型的"高利润率、强周期性"行业。
图表:2021-2025年中国煤炭开采和洗选业利润总额
数据来源:国家统计局、中经百汇研究中心
(2)成本刚性制约利润修复。煤炭开采成本中人工、安全投入、环保治理、资源税费、运输费用占比高,且多数具有刚性特征。随着矿井开采深度增加、薄煤层与地质条件复杂矿井比例上升,吨煤开采成本呈上升趋势;安全生产标准提高、智能化改造投入、生态修复与碳相关支出增加,进一步抬高成本中枢。煤价下行与成本上行同时发生,直接压缩吨煤毛利空间。
(3)企业盈利分化剧烈。资源条件优越、开采成本低、洗选配套完善的头部企业仍能维持较高毛利率,即使在煤价下行期也具备较强抗压能力;资源枯竭、开采条件差、负债率高的中小煤炭企业则面临吨煤亏损、现金流紧张的局面,部分矿井被迫减产或退出。利润高度集中于头部企业,行业内盈利分化程度远大于收入分化程度。
(4)税费与价格机制影响利润分配。资源税、增值税、矿业权出让收益以及安全生产费用提取等政策性支出,直接影响企业可实现的利润水平;长协煤价格机制在稳定收入的同时也限制了煤价上行期的超额利润空间。此外,煤电一体化企业内部利润在煤炭与电力板块之间转移,也在一定程度上影响行业利润总额的口径表现。
更多研究内容详见中经百汇编撰的《中国煤炭行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


