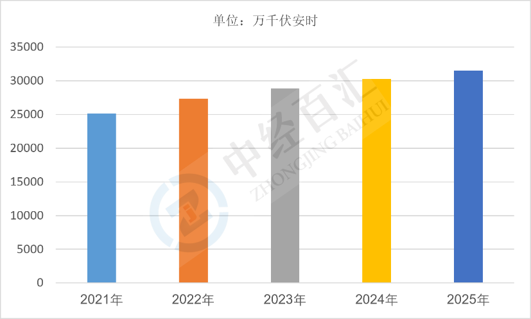
2025年中国铅酸蓄电池产量约31524.79万千伏安时,产品以启动电池、动力电池、储能备用电池为主,虽然锂电持续分流部分赛道,但依托汽车、电动两轮车、通信后备电源等刚需场景,行业产量维持庞大体量,整体呈现存量替换主导、增量有限的格局。
1、铅酸蓄电池产量分析:总产量体量庞大,替换需求构成产出基本盘
2025年,中国铅酸蓄电池产量约31524.79万千伏安时,是储能与车用电池领域产量规模较大的品类。从下游结构来看,汽车启动电池、电动两轮车动力电池、通信基站备用电源、不间断电源以及叉车等工业动力电池是主要应用方向。铅酸电池具备成本低、工艺成熟、安全稳定、回收体系完善的特点,在对成本敏感、不需要高能量密度的场景中保有稳固份额。行业产出不再依靠新增需求拉动,很大一部分来自存量电池的到期更换,同时锂电在两轮车、储能领域持续渗透,对铅酸电池新增需求形成挤压,产量整体保持高位平台运行,难以实现大幅上行。
图表:2021-2025年中国铅酸蓄电池产量情况
数据来源:国家统计局、中经百汇研究中心
2、铅酸蓄电池核心驱动因素分析
(1)燃油车保有量持续带动启动电池替换需求。国内燃油汽车保有量基数巨大,汽车启动铅酸电池使用寿命通常在2至4年,到期需要更换,庞大的存量车辆形成稳定持续的替换需求,是铅酸电池最重要的支撑来源。
(2)电动两轮车市场保有量提供稳定需求底盘。电动自行车、电动轻便摩托车保有量规模高,尽管锂电替代趋势明显,但下沉市场、低端车型仍大量配套铅酸电池,叠加存量电池定期更换,持续支撑铅酸电池生产排产。
(3)通信、工业备用电源存在刚性配套需求。通信基站、机房UPS、轨道交通、电力变电站等场景对备用电源可靠性要求高,铅酸电池技术成熟、维护体系完善,在这类备用储能场景形成刚性采购需求,受新能源锂电冲击相对缓和。
(4)完善的回收再生体系保障供给成本优势。国内铅酸电池回收渠道成熟,再生铅占原料比重较高,有效控制原材料成本,使得铅酸电池在价格敏感场景中维持竞争力,厂商生产意愿保持稳定。
(5)叉车、低速车等工业专用场景持续配套。场内叉车、观光车、低速工程车辆等对续航要求不高、重视采购成本,铅酸电池仍是主流配套方案,形成细分稳定需求。
3、铅酸蓄电池未来增长预判
(1)总产量大概率缓慢下行,进入减量平台阶段。锂电性价比持续提升,在电动两轮车、小型储能等场景替代节奏加快,新增配套需求持续萎缩;虽然存量替换需求能够托底产量,但不足以抵消替代带来的减量,整体产量长期呈现缓慢回落态势。
(2)产品结构持续优化,高寿命、低维护产品占比提升。普通经济型铅酸电池竞争激烈,阀控式密封铅酸电池、胶体电池等长寿命产品需求占比提升,行业增长逻辑由单纯产量扩张转向产品升级,单位产品附加值有所抬升。
(3)回收与绿色生产成为行业核心主线。环保监管持续趋严,生产、冶炼、固废排放标准不断收紧,环保投入门槛抬升,缺乏合规回收与清洁生产能力的中小企业加速退出,产能向头部合规企业集中。
(4)细分场景出现分化,备用电源赛道韧性更强。汽车启动电池、工业后备电源替代速度相对平缓,需求韧性更强;而民用两轮车领域替代压力最大,该赛道铅酸电池出货持续收缩,成为产量下滑的主要来源。
(5)政策与循环经济重塑行业发展逻辑。随着再生铅产业规范化发展,“生产—使用—回收再造”闭环体系进一步完善,行业重心逐步从扩产增量转向循环利用、降本减排,单纯新增产能的空间被持续压缩。
更多研究内容详见中经百汇编撰的《中国铅酸蓄电池行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


