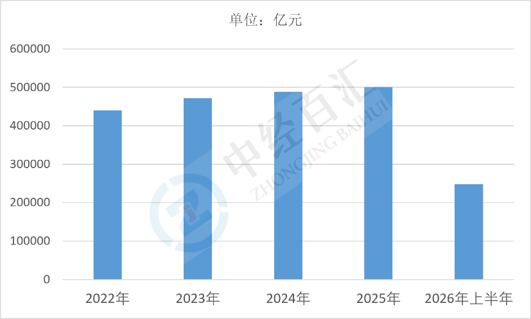
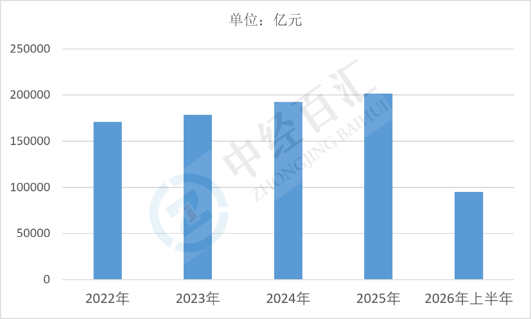
2026年上半年全国社会消费品零售总额248722.1亿元,限上单位消费品零售额95111.5亿元,消费市场延续恢复态势,但结构性分化明显:政策驱动的耐用品消费与日常必需品表现相对稳健,可选消费与改善型消费仍受收入预期和消费信心制约。
1、社会消费品零售总额分析:总量保持扩张但内部分化,商品消费托底、服务消费提速
(1)总体规模与增长特征。2026年上半年全国社会消费品零售总额248722.1亿元,市场规模继续扩张,消费仍是拉动经济增长的主要动力之一。从结构看,商品零售占绝对主体,餐饮收入占比相对较小但恢复弹性更强;线上实物商品零售增速持续高于社零整体,即时零售、直播电商、社区团购等新业态贡献增量,而传统百货、大卖场等线下业态承压,渠道分化明显。
图表:2022-2026年上半年全国社会消费品零售总额
数据来源:国家统计局、中经百汇研究中心
(2)政策驱动成为重要支撑力量。消费品以旧换新政策持续显效,家电、汽车、家装厨卫、手机数码等耐用品在补贴和置换需求带动下形成集中释放,是上半年社零保持增长的关键支撑。但需注意,政策带来的需求具有一定前置性和透支效应,补贴退坡后相关品类增速可能回落,社零增长的可持续性依赖居民收入改善与消费信心修复。
(3)品类与区域分化持续加深。粮油食品、饮料、日用品等必选消费刚性强、增长平稳;金银珠宝、化妆品、服装等可选消费受金价、促销节奏和客流影响波动较大;汽车类受新能源渗透率提升与价格战影响,销售额增长与销量增长并不同步。区域上,一线城市消费趋于饱和,三四线城市及县域市场受以旧换新、下沉渠道完善带动,增速快于高线城市,成为社零增量的重要来源。
(4)服务消费与新型消费扩容。文旅、餐饮、体育赛事、演出经济、健康养老等服务消费保持较快增长,居民消费支出从"买商品"向"买体验"迁移,服务消费在总消费中的比重逐步上升。这一变化使社零指标对整体消费的代表性有所下降,需结合服务零售额等指标综合判断消费真实景气度。
2、限上单位消费品零售额分析:头部渠道份额稳定但增速偏弱,受大宗耐用品与价格因素影响显著
(1)规模占比与统计含义。2026年上半年限上单位消费品零售额95111.5亿元,占社会消费品零售总额的38.24%,是观察规模化商贸企业经营状况的核心指标。限上口径主要覆盖达到规模标准的批发零售、住宿餐饮企业,样本集中于连锁商超、品牌专卖店、汽车4S店、石油石化、大型电商自营等,因此该指标对汽车、成品油、家电等大宗品类以及头部渠道的景气变化更为敏感。
图表:2022-2026年上半年全国限上单位消费品零售额
数据来源:国家统计局、中经百汇研究中心
(2)结构集中于大宗耐用品,波动性高于社零整体。限上零售额中汽车类、石油及制品类合计占比较高,二者受价格因素影响突出:汽车价格战导致销售额增长弱于销量增长,国际油价波动直接影响石油制品零售额,这些品类一旦走弱即显著拖累限上增速。相比之下,粮油食品、饮料、日用品等必选品类在限上渠道表现平稳,起到稳定器作用。
(3)渠道竞争分流,头部份额承压。电商平台、即时零售、会员店、折扣零售、社区团购等多元渠道崛起,分流传统商超与百货客流,限上企业整体增速低于社零整体,说明增量更多由中小商家、新兴渠道贡献。限上企业占比38.24%,意味着超过六成零售额来自限额以下单位与新业态,流通格局趋于分散化、碎片化。
(4)经营质量分化,转型压力上升。具备供应链效率、自有品牌能力和全渠道运营能力的限上企业仍能保持盈利韧性,而依赖联营扣点、品类结构老化的传统百货与大卖场持续收缩门店。限上零售额的增速偏弱,本质上是流通企业从"规模扩张"转向"存量效率竞争"的体现,未来增长需依靠品类调改、即时零售履约能力与会员运营提升客单价和复购率。
更多研究内容详见中经百汇编撰的《中国零售行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


