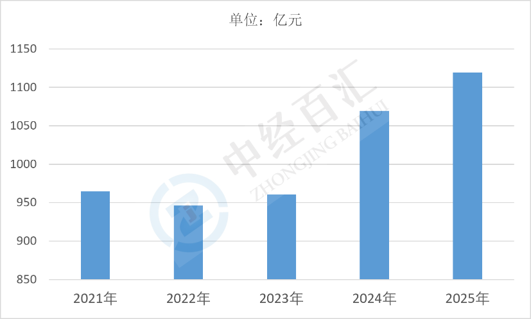
2025年中国汽车模具行业市场规模约1119.13亿元,汽车模具是整车开发与零部件成型的关键工艺装备,市场规模与车型投放节奏、整车产量、新能源车型迭代速度紧密相关;行业正处在需求向新能源与一体化压铸倾斜、国产化率提升、竞争加剧的结构调整阶段。
1、汽车模具行业市场规模分析:产品结构随整车技术路线切换而重塑
2025年中国汽车模具行业市场规模约1119.13亿元,市场规模站上千亿元台阶。从产品结构看,覆盖件模具、内外饰件模具、结构件模具、压铸模具以及检具夹具等构成主要市场,其中覆盖件模具技术难度最高、单套价值量最大,是行业产值的重要来源。需求来源上,新能源车型开发周期压缩、换代频率加快,带动模具订单批次增加但单批数量下降,模具从"大批量长周期"向"多品种小批量"演变,设计工时与调试成本上升,单位产值随之抬升。区域上,模具产能集中于长三角、珠三角、成渝及东北等整车与零部件集聚区,头部模具企业多与整车厂、一级供应商形成长期定点合作。整体看,行业规模扩张不再依赖整车产量增长,而更多由新车型投放数量、新能源与轻量化工艺应用带来的模具技术升级驱动。
图表:2021-2025年中国汽车模具行业市场规模情况
数据来源:国家统计局、中经百汇研究中心
2、汽车模具行业核心驱动因素分析:新能源车型迭代与工艺升级形成双轮拉动
(1)新车型投放节奏加快带来高频模具需求。新能源车企产品迭代周期明显缩短,改款、换代、衍生车型密集推出,每款车型均需成套覆盖件模具与结构件模具,车型数量增长直接转化为模具订单增量。同时自主品牌市场份额提升,其模具开发多采用国内供应商,为本土模具企业带来更集中的需求。
(2)一体化压铸与轻量化工艺提升模具价值量。大型一体化压铸件替代数十个零件焊接,超大型压铸模具单价与技术要求显著高于传统模具;铝合金、高强钢、热成形工艺的广泛应用,对模具材料、冷却系统、精度和寿命提出更高要求,推动单套模具价格上行,是市场规模提升的核心变量。
(3)整车产量与出口配套支撑基础需求。国内整车产量维持较高水平,同时整车与零部件出口增长带动配套模具需求,海外整车厂、造车新势力以及东南亚、中东等市场的产能建设,为中国模具企业提供出口订单,海外项目毛利率通常高于国内,对规模与盈利均有贡献。
(4)国产化替代与产业链协同深化。国内模具企业在CAE分析、高速加工、精密检测、调试交付方面能力提升,逐步替代外资模具供应商,中高端覆盖件模具国产化率提高;整车厂与模具厂同步开发、早期介入的合作模式普及,缩短开发周期并提升订单黏性。
(5)产能过剩与价格竞争部分抵消增长。模具行业门槛相对有限,中小模具厂数量多、同质化竞争激烈,在整车厂年降压力和招标压价下,单套模具报价持续走低,行业出现"订单增长、产值增长慢于订单"的现象,低端模具产能过剩成为规模扩张的抑制因素。
3、汽车模具行业未来增长预判:总量温和增长,高端化与集中化决定行业价值分配
(1)市场规模保持平稳增长,增速依赖车型迭代而非整车产量。国内整车产量趋于平台化,模具需求增长主要来自新车型投放数量与单车模具价值提升;若新能源车型迭代节奏放缓或整车厂压缩开发预算,模具订单将同步承压,行业增长呈现较强的项目周期性。
(2)产品结构向大型、精密、复杂方向持续上移。一体化压铸模具、热成形模具、高精密内外饰模具、电池托盘与电驱壳体模具需求占比提升,传统中小型普通模具逐步萎缩。技术能力将成为订单获取的决定因素,具备大型模具设计制造与调试能力的企业将获得更高溢价。
(3)行业集中度提升,中小模具厂加速出清。整车厂对模具精度、交付周期、质量追溯要求不断提高,倾向于选择具备全流程能力的头部供应商;年降压力与垫资模式使资金实力弱、技术积累不足的中小企业难以维系,行业整合加快,市场份额向头部集中。
(4)海外业务与全球化配套成为增量来源。中国模具凭借性价比与交付速度优势,出口至海外整车厂与零部件企业的规模持续扩大;随着国内车企海外建厂,模具企业跟随配套出海,海外收入占比提升,同时对企业的项目管理与国际标准适配能力提出更高要求。
(5)数字化转型重构盈利模式。模具设计仿真、智能排产、在线检测、模具全生命周期管理逐步普及,企业从单纯交付模具向"模具+工艺调试+维护服务"延伸,服务收入占比提升有助于平滑订单波动;但数字化投入与人才培养成本较高,短期内对中小企业形成新的门槛。
更多研究内容详见中经百汇编撰的《中国汽车模具行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


