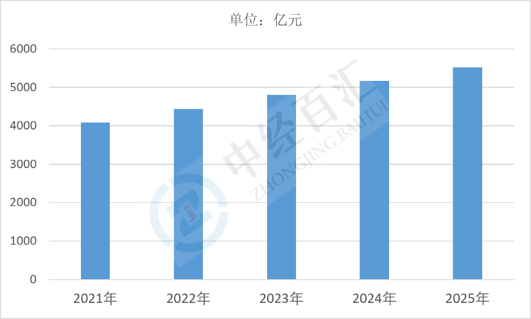
2025年中国消防产业市场规模5521亿元,行业以消防工程建设为主导、消防产品制造为支撑、消防服务为补充,在城市建设安全标准提升与存量设施维保需求释放的双重驱动下保持稳步扩张,但内部结构差异明显、竞争格局分散。
1、消防产业市场规模分析:总体规模稳步扩张,政策标准与存量维保需求共同支撑增长
(1)总体规模与需求来源。2025年中国消防产业市场规模5521亿元,需求主要来自新建与改扩建工程的消防设计施工验收、消防产品配套销售以及既有建筑的检测维保与更新改造。城市建设、产业园区、轨道交通、能源化工、大型商业综合体与公共建筑是主要需求场景,其中新能源、储能、锂电池生产、数据中心等新兴业态的消防安全要求提升,成为行业重要增量。
图表:2021-2025年中国消防产业市场规模情况
数据来源:中经百汇研究中心
(2)政策与标准体系是核心驱动力量。消防验收与备案抽查制度、建设工程消防设计审查验收管理规范、消防安全责任制以及各类场所消防技术标准持续完善,强制性标准提高直接扩大合规性支出,推动消防设施从可选配置转为刚性投入。高层建筑、老旧小区、人员密集场所的消防改造政策持续推进,带动存量市场释放需求。
(3)行业竞争格局分散,区域化特征明显。消防工程施工领域企业数量众多,资质分级下中小企业集中于低端市场,价格竞争激烈,项目回款周期长、垫资比例高;消防产品制造中,报警主机、灭火系统等核心品类由少数头部企业主导,管件、阀门、灭火器等标准化产品则产能过剩、同质化严重。行业整体集中度偏低,市场分散于各地,跨区域整合能力有限。
(4)存量改造与运维服务成为新的增长支点。大量既有建筑消防设施进入老化更换周期,消防设施检测、维护保养、消防安全评估、智慧消防物联网监控等需求持续上升,行业竞争从工程承包向服务运营延伸。智慧消防、电气火灾监测、消防物联网平台建设推动了行业技术含量和单项目价值提升。
2、消防产业细分市场规模占比分析:工程环节占据主导、消防产品为支撑、服务环节体量最小但成长潜力突出
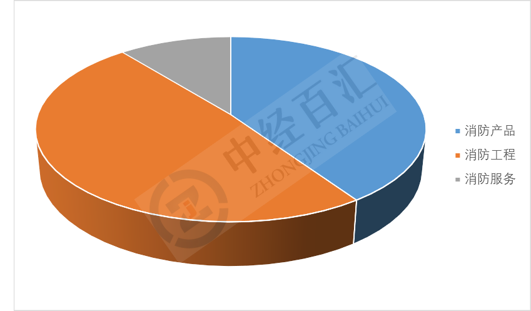
(1)消防工程是产业规模的主体。消防工程在消防产业中占比最高,涵盖消防设施安装施工、系统集成、验收调试与改造升级,其体量最大源于工程建设环节本身投入密集、单个项目金额高。该环节议价能力强,但毛利率受招标竞价、垫资成本和验收周期影响,利润空间相对被挤压,行业呈现规模大而盈利薄的特点。
图表:2021-2025年中国消防产业细分市场规模占比
数据来源:中经百汇研究中心
(2)消防产品制造承担配套支撑功能。消防产品占比位居第二,主要包括火灾自动报警系统、自动灭火系统、消防给水设备、灭火器、防火门窗与防火材料、应急照明与疏散指示等。产品环节技术门槛与附加值高于工程施工,其中报警与灭火系统等核心品类集中度较高、毛利较优,而标准化程度高、进入门槛低的产品则面临产能过剩和低价竞争。
(3)消防服务环节体量最小,但成长性最强。消防服务占比最低,包含消防设施检测维保、消防安全评估、消防技术咨询与消防安全培训等。该环节受资质、人员与技术能力约束,单个合同金额较小,但具备经常性、可续约、现金流好的特征,随着既有建筑存量累积与监管对维保质量的要求提高,服务市场的稳定性和成长性明显优于工程与产品环节。
(4)结构演变的整体方向。消防产业正由以工程建设一次性收入为主导,向工程、产品、服务协同发展的格局演进。工程环节受地产与基建周期影响波动较大,产品环节依靠技术升级与合规要求维持增长,服务环节则依托存量资产规模持续扩张。三者的组合使行业从项目驱动型转向运营驱动型,服务与智慧化能力将成为企业差异化竞争的关键。
更多研究内容详见中经百汇编撰的《中国消防产业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


