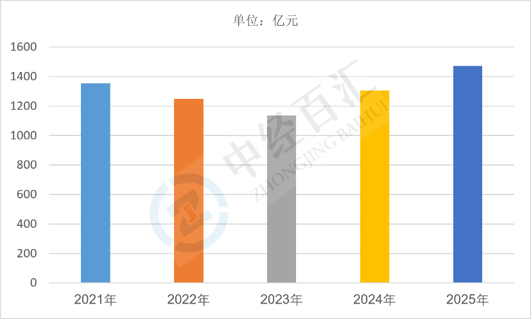
2025 年中国热处理行业市场规模约 1473 亿元,行业是装备制造业的基础工艺环节,需求与机械、汽车、航空航天等下游行业景气度高度相关;当前市场以工艺加工服务为主、热处理装备销售为辅,整体呈现总量平稳、结构升级、绿色化转型加速的特征。
1、热处理行业市场规模分析:市场体量平稳增长,服务型加工收入撑起主体
2025 年中国热处理行业市场规模约 1473 亿元,市场主要由热处理加工服务(含专业热处理厂、主机厂内部热处理车间外协)与热处理装备和工艺材料(热处理炉、感应加热设备、淬火介质、渗碳及氮化材料等)两部分构成,其中加工服务收入占比较高,是行业规模主体。需求分布上,汽车零部件(变速箱齿轮、传动轴、轴承)、工程机械、紧固件、模具、刀具及航空航天零部件是主要下游,汽车与通用机械合计贡献近半需求。行业呈现 "点多面广、集中度低" 特征,专业热处理企业数量众多但单体规模偏小,区域性加工厂服务半径有限;高端真空热处理、可控气氛渗碳、感应热处理等工艺占比逐步提升,单位加工价值量上行,对冲传统普通热处理加工价格竞争带来的增长压力。
图表:2021-2025年中国热处理行业市场规模情况
数据来源:中经百汇研究中心
2、热处理行业核心驱动因素分析
(1)装备制造业零部件产量支撑基础加工需求。汽车、工程机械、农机、紧固件、轴承等行业零部件产量规模庞大,齿轮、轴类、弹簧、模具等工件对硬度、耐磨性、疲劳强度的要求必须通过热处理实现,形成稳定持续的加工需求底盘,是市场规模的基本支撑。
(2)高端装备升级推动高价值工艺需求增长。航空航天、新能源汽车电驱系统、精密减速器、高端模具对零件性能一致性、变形控制、表面完整性要求显著提升,真空热处理、低压渗碳、离子渗氮、激光与感应表面改性等高附加值工艺需求上升,拉动加工单价与市场规模同步提升。
(3)专业化分工深化推动外协加工比例提高。主机厂为聚焦主业、降低环保与能耗负担,逐步将热处理工序外包给专业热处理企业,第三方加工市场持续扩容;专业化企业通过集中生产提高设备利用率、降低单位能耗,形成成本优势,进一步替代自建热处理车间。
(4)节能环保政策倒逼设备更新与工艺升级。热处理属于高能耗工序,能耗双控、环保排放标准趋严,老旧箱式炉、盐浴炉面临淘汰,真空炉、连续式可控气氛生产线、感应加热设备替换需求释放,设备更新与环保改造成为行业规模增长的重要来源。
(5)智能制造与数字化改造提升行业效率。热处理炉温控制、炉内气氛监测、工艺数据追溯、智能排产系统应用普及,减少废品率与返工率,提升加工质量稳定性;数字化能力使企业可承接高端客户的质量体系认证要求,拓宽高端市场准入空间。
3、热处理行业未来增长预判
(1)总量保持低速平稳增长,增长动力来自价值提升而非数量扩张。下游机械制造产量增长趋于平缓,热处理加工量难有大幅扩张;市场规模增长更多依靠高端工艺渗透率提升与加工价格结构优化,行业整体增速预计维持在个位数区间。
(2)高端工艺与装备占比持续上行,结构性升级是主线。真空热处理、低压渗碳、感应热处理等工艺在新能源汽车零部件、航空航天件、精密模具领域的渗透率将继续提高;配套的高端热处理炉、气氛控制系统、工艺软件需求同步增长,低端普通热处理产能面临持续压缩。
(3)行业整合与专业化集聚加速。环保与能耗门槛抬升、客户质量体系要求提高,使得小型分散的热处理作坊式企业生存压力加大;专业化热处理园区、区域集中加工中心模式逐步推广,产能向具备工艺研发能力、设备先进、质量体系完善的规模企业集中。
(4)绿色低碳成为行业准入与成本核心变量。节能型热处理装备、余热回收、清洁淬火介质、低碳工艺路线将逐步成为主流,单位加工能耗与碳排放水平成为客户选择供方的重要考量;碳成本内部化将推动行业落后产能退出,同时也为节能改造服务与设备厂商带来新增市场。
(5)服务模式向 "工艺 + 检测 + 数据" 综合方案延伸。单纯来料加工利润空间有限,具备工艺开发、失效分析、金相检测、质量数据追溯能力的企业将获得更高议价能力;与主机厂深度协同的同步开发、工艺定制服务模式有望成为头部企业增长重点,推动行业从加工承揽向技术服务的价值升级。
更多研究内容详见中经百汇编撰的《中国热处理行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


