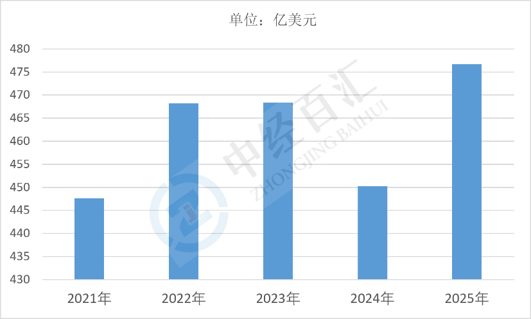
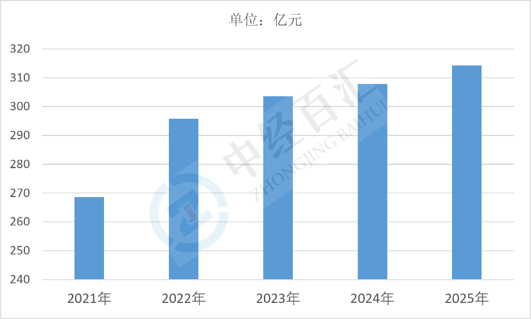
2025年全球地毯行业市场规模476.7亿美元,中国地毯行业市场规模314.29亿元,全球地毯市场保持平稳增长,中国既是重要的生产与出口基地,也形成了以内需装修和外贸出口并重的需求结构。
1、全球地毯行业市场规模及核心驱动因素分析:住宅装修与商业更新共同托底需求
(1)市场规模与产品结构。2025年全球地毯行业市场规模476.7亿美元,产品以机制地毯为主体,簇绒地毯、方块地毯占据主要份额,阿克明斯特等高端机织地毯和手工地毯规模较小但单价高。从区域看,北美、欧洲合计占据全球过半市场,住宅翻新与商业空间装修需求稳定;亚太地区是增长最快的区域,中国、印度、土耳其既是产能集中地,也是重要的出口来源。
图表:2021-2025年全球地毯行业市场规模情况
数据来源:Statista、中经百汇研究中心
(2)住宅新建与存量翻新构成需求底盘。地毯铺装成本相对可控、施工快捷、脚感舒适,在北美和欧洲住宅市场渗透率高。新房交付与二手房翻新形成持续替换需求,家居装修周期、房屋成交量与居民消费信心直接影响地毯消费节奏,存量房翻新在当前高利率环境下成为主要需求来源。
(3)商业与公共空间装修提供稳定增量。办公楼、酒店、会展中心、学校、医院、养老机构等场所普遍采用方块地毯,便于局部更换、吸音降噪、图案定制,商业地产更新改造、公共设施建设与文旅项目投入直接带动中高端地毯采购,且该类需求对住宅周期波动具有一定对冲作用。
(4)汽车内饰与交通配套形成配套需求。汽车脚垫、行李厢衬垫、商用车内饰铺装消耗大量簇绒与针刺地毯,全球汽车产量与新能源车型内饰升级带动单车内饰地毯用量和品质要求提升,是地毯行业重要的工业配套市场。
(5)材料升级与环保要求重塑竞争格局。尼龙、丙纶、聚酯纤维替代羊毛成为主流,再生PET、可回收底背、低VOC环保胶黏剂应用扩大,欧美市场对地毯环保认证、碳足迹披露要求趋严,具备绿色材料与认证能力的企业获得准入优势;同时数码印花、个性化定制降低了图案开发门槛,推动高端化与小批量定制并行发展。
2、中国地毯行业市场规模及核心驱动因素分析:出口与内需双轮驱动、产业集群化特征突出
(1)市场规模与产业结构。2025年中国地毯行业市场规模314.29亿元,按约7.1的汇率折算约44亿美元,占全球市场规模不足10%。产品以机制地毯为主,簇绒地毯、方块地毯、针刺地毯占比高,手工地毯、艺术地毯属于高附加值小众品类。产业布局高度集中,山东、河北、江苏、浙江形成主要生产基地,新疆、内蒙古等地依托原料与民族工艺发展特色地毯,集群化生产带来成本优势,也带来同质化竞争压力。
图表:2021-2025年全球地毯行业市场规模情况
数据来源:Statista、中经百汇研究中心
(2)住宅装修与家装消费升级拉动内需。国内住宅交付、二手房改造、租房软装需求持续存在,地毯作为软装品类在客厅、卧室、儿童房场景渗透率逐步提升,消费偏好由实用转向颜值与舒适,整铺地毯、拼块地毯、可机洗小地毯形成差异化需求,带动中端产品销量增长。
(3)商业公装与公共建筑配套需求稳定。酒店、写字楼、商场、影院、展馆、学校医院等项目建设与改造,对阻燃、耐磨、吸音的商用方块地毯需求较为刚性,工程渠道订单单笔体量大、稳定性强,是行业规模的重要支撑。
(4)汽车脚垫及内饰配套形成工业需求。国内汽车产量维持高位,新能源车型对内饰品质要求提升,簇绒脚垫、全包围脚垫、行李厢垫等汽车后市场产品需求旺盛,带动针刺与簇绒地毯产能消化,形成区别于家装渠道的独立需求板块。
(5)出口与跨境电商拓宽市场空间。中国地毯凭借性价比与产能优势出口至欧美、中东、东南亚、俄罗斯等市场,跨境电商与海外仓模式使中小厂商可直接触达海外终端消费者,出口订单对平滑国内需求波动作用明显;但贸易壁垒、反倾销调查与汇率波动也对出口稳定性构成扰动。
(6)渠道变革与成本压力并存。线上电商、直播带货、内容种草成为地毯销售的重要渠道,推动小规格、快时尚、可机洗产品放量;同时羊毛、尼龙、丙纶等原料价格波动、人工与环保投入上升挤压利润空间,木地板、石塑地板等替代材料在部分场景形成竞争,行业增长更多依赖产品结构升级与渠道效率提升,而非单纯产能扩张。
更多研究内容详见中经百汇编撰的《中国地毯行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


