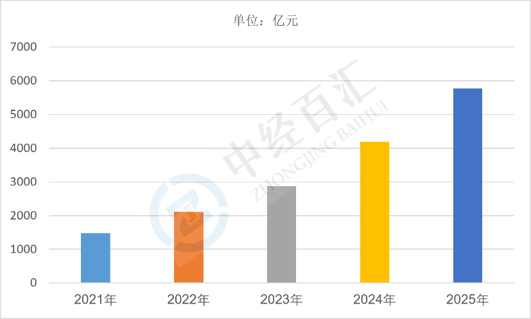
2025年中国全过程工程咨询行业市场规模约5777亿元,行业整合原本分散的勘察、设计、监理、造价、招标代理等环节,为工程建设项目提供一体化咨询服务;在固定资产投资结构转型与工程建设管理改革的推动下,市场渗透率持续提升,但增速受制于建筑业整体景气度。
1、全过程工程咨询行业市场规模分析:规模接近五千八百亿元,服务链条整合带来结构性增长
2025年中国全过程工程咨询行业市场规模约5777亿元,业务范围覆盖前期策划、勘察设计、招标代理、造价咨询、工程监理、项目管理及运营维护咨询等全生命周期服务。从构成上看,传统监理、造价咨询、招标代理仍是规模主体,但占比逐步下降;而真正意义上的一体化全过程咨询、项目管理总承包式咨询服务的比重持续提升,成为规模增长的主要来源。区域分布上,东部沿海与经济发达省份的政府投资项目、城市更新、产业园区和大型公共建筑采用全过程咨询模式的比例较高,中西部地区渗透率相对偏低但增长较快。市场需求主体仍以政府投资工程和国有资本主导的重大项目为主,房地产类项目需求收缩明显,交通、水利、能源、市政、文化教育等公共领域项目成为主要支撑。
图表:2021-2025年中国全过程工程咨询行业市场规模分析
数据来源:中经百汇研究中心
2、全过程工程咨询行业核心驱动因素分析
(1)工程建设管理体制改革推动模式推广。相关政策持续鼓励政府投资项目、装配式建筑、大型公共工程采用全过程工程咨询,破除碎片化管理的制度障碍,明确咨询单位权责,促使建设单位从分别委托多个专项服务机构转向委托一家综合性咨询单位,直接扩大了市场容量。
(2)固定资产投资结构变化带来增量需求。房地产开发投资收缩,但交通基础设施、水利工程、能源电力、城市更新、产业园区建设投入保持一定强度,这些项目普遍体量大、专业复杂、协调难度高,对一体化咨询服务的需求更强烈,形成替代性增量。
(3)建设单位降本增效与风险管控需求上升。工程建设周期长、环节多,分专业委托造成接口责任不清、变更频繁、投资失控等问题,全过程咨询通过统一管理投资、进度、质量与合同,帮助业主控制造价与合规风险,尤其在政府投资项目审计约束趋严背景下,需求持续释放。
(4)行业数字化转型提升服务效能与附加值。建筑信息模型BIM、数字化项目管理平台、智慧工地、造价数据平台的应用,使咨询服务能够贯通设计、施工与运维数据,从传统人工审核转向数据驱动的全过程管控,服务内容与专业深度拓展。
(5)人才与资质体系的整合提升供给能力。咨询企业通过并购重组、资质补全、专业团队建设,逐步具备覆盖设计、监理、造价、招标的完整能力,头部企业综合服务能力提升,使全过程咨询从概念走向可规模化交付的服务产品。
3、全过程工程咨询行业未来增长预判
(1)总量保持稳健增长,但增速受建筑业周期影响。行业增长与固定资产投资强度、新开工项目数量强相关,在建筑业整体增速放缓背景下,市场规模难有高速扩张,预计维持中低速平稳增长;存量项目改造、运维咨询等后周期服务有望补充部分增量。
(2)市场渗透率持续提升,但区域与项目类型分化明显。政府投资、国有投资的大型复杂项目渗透率将继续提高,成为主要需求池;民营开发类项目受成本敏感与习惯约束,渗透速度偏慢。东部地区市场趋于成熟,中西部与县域市政、水利、乡村振兴类项目是未来增量重点。
(3)行业集中度提升,头部综合咨询企业优势扩大。资质整合与项目业绩积累需要通过长期投入实现,中小专项咨询机构独立承接全过程项目的能力不足,将更多转为专业分包或联合体成员;具备全专业能力、数字化平台与品牌业绩的头部企业市场份额将持续扩大。
(4)服务内容向“咨询+数字化+运营”延伸。单纯阶段性管理服务利润空间有限,行业将向项目全生命周期延伸,涵盖前期策划咨询、投融资咨询、数字化交付、运维管理咨询等;数字化咨询、碳管理与绿色建筑咨询等新兴方向有望形成新的收入增长点。
(5)收费模式与价值认可仍需突破。当前全过程咨询收费水平总体偏低,部分项目以低价中标,制约服务投入深度与行业盈利水平;随着取费标准逐步完善、业主对咨询价值认可提升,行业盈利能力有改善空间,但短期内价格竞争压力仍将持续存在。
更多研究内容详见中经百汇编撰的《中国全过程工程咨询行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


