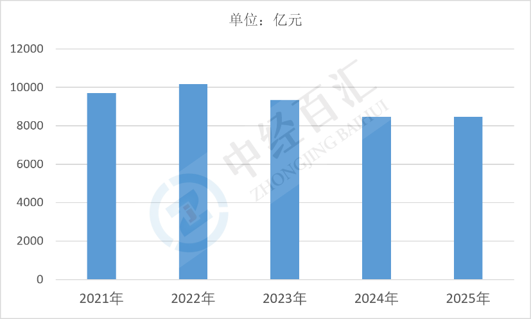
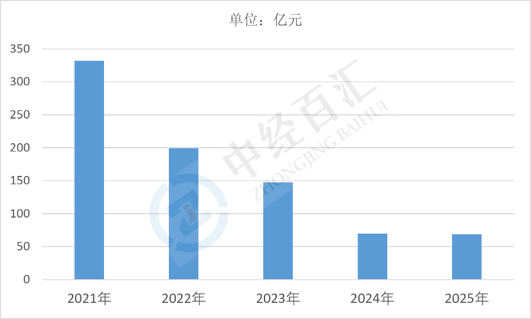
2025年中国食用植物油加工行业营业收入约8467.30亿元,利润总额约68.78亿元,行业呈现典型的"大营收、薄利润"特征,收入规模庞大但盈利空间极窄,是农产品初加工环节微利运行的缩影。
1、食用植物油加工行业营业收入分析:收入体量大但由原料价格主导,行业规模扩张空间有限
2025年中国食用植物油加工行业营业收入约8467.30亿元,收入规模在食品加工业中位居前列。行业收入主要由大豆油、菜籽油、棕榈油、花生油、玉米油等品类的加工与销售构成,其中大豆油依托进口大豆压榨占据最大份额,菜籽油、花生油等区域性品类次之。收入变动高度依赖原料价格与加工量两大变量:大豆、菜籽、棕榈油等油料高度依赖进口,国际期货价格、海运费与汇率波动直接传导至加工品售价,价格上行年份收入随之抬升,价格回落则显著拖累营收,收入增长往往体现为"价"的贡献而非"量"的扩张。需求端,居民食用油消费已趋于饱和,人均消费量增长乏力,餐饮渠道与家庭消费结构稳定,行业难以依靠销量实现规模跃升。同时,行业集中度较高,头部压榨企业与外资、地方国企并存,中小油厂在原料采购与成本控制上处于劣势,收入呈现向头部集中的态势。
图表:2021-2025年中国食用植物油加工行业营业收入
数据来源:国家统计局、中经百汇研究中心
2、食用植物油加工行业利润总额分析:利润率不足百分之一,微利运行与周期波动特征突出
2025年中国食用植物油加工行业利润总额约68.78亿元,对应营业收入利润率仅约0.81%,盈利水平在工业行业中处于极低区间,反映出行业本质上是低附加值的加工中介环节。利润微薄的核心原因在于:一是原料成本占比极高,大豆等油料采购成本占营业成本八成以上,加工环节可获取的增值空间有限;二是行业产能过剩,压榨产能利用率不足,企业为争夺原料与市场份额压低加工利润,甚至出现压榨利润为负的情况,只能依靠油脂精炼、小包装油品牌溢价或副产品(豆粕)销售弥补;三是价格传导能力弱,成品油零售价格受商超、餐饮渠道议价与终端促销制约,原料上涨难以完全转移至下游。此外,豆粕作为压榨主要副产品,其价格受养殖业饲料需求影响较大,豆粕与豆油的比价关系直接决定压榨利润,行业盈利因此呈现较强的周期性波动。头部企业依靠规模化采购、套期保值、期货点价与全产业链布局平抑波动,中小油厂则在原料成本与资金压力下持续承压,盈利分化明显。
图表:2021-2025年中国食用植物油加工行业利润总额
数据来源:国家统计局、中经百汇研究中心
更多研究内容详见中经百汇编撰的《中国食用油行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


