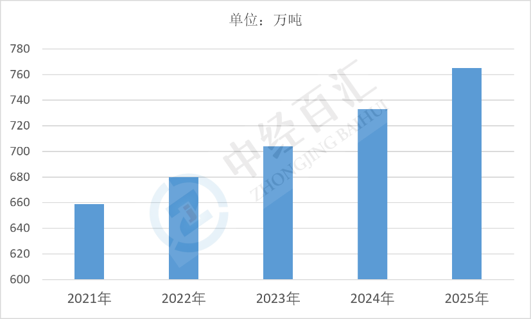
2025年中国润滑油产量765万吨,表观消费量773.03万吨,国内需求略高于产量,缺口由少量净进口补充,行业整体处于供需基本平衡、总量增长乏力、产品结构向高端与新能源专用油迁移的阶段。
1、润滑油产量分析:总量趋于平台,调合产能充裕而高端基础油仍是短板
(1)产量规模与产业格局。2025年中国润滑油产量765万吨,产能与产量规模位居全球前列。供给主体包括中石化、中石油旗下润滑油品牌,美孚、壳牌、嘉实多等外资品牌,以及数量众多的民营调合厂。国有企业依托基础油资源与全国渠道占据主流份额,外资品牌在高端车用油与OEM认证配套上优势明显,民营企业则以价格与区域渠道见长,行业整体产能利用率不高、结构性过剩特征突出。
图表:2021-2025年中国润滑油产量情况
数据来源:中经百汇研究中心
(2)原料基础油结构决定产品上限。润滑油由基础油与添加剂调合而成,基础油品质直接决定产品等级。国内加氢基础油产能持续扩张,Ⅰ类基础油逐步被Ⅱ类、Ⅲ类替代;但高端Ⅲ类及以上基础油、聚α烯烃等合成基础油仍部分依赖进口,添加剂复合配方长期由国际公司主导。原料端的这一短板,使国内产量结构集中在中等品质产品,高端产品产量提升受限。
(3)产品结构与下游分布。车用润滑油是产量主体,包括汽油机油、柴油机油、摩托车油与变速箱油;工业润滑油涵盖液压油、齿轮油、变压器油、金属加工液、压缩机油、汽轮机油等,与制造业、电力、钢铁、工程机械景气度相关。产量分布上,车用油比重高但受乘用车保有量与换油频次影响,工业油品类多、批量小、定制化程度高。
(4)产量增长的制约因素。新能源乘用车渗透率提升,纯电车型不消耗内燃机油,直接压缩车用油长期需求空间;废油回收再生与环保监管趋严,抬高调合企业合规成本;调合环节技术门槛低、产能过剩,价格竞争使企业开工意愿受利润约束。产量增长因此更多来自出口与高端替代,而非国内总量的持续扩张。
2、润滑油表观消费量分析:需求略高于产量,消费升级与新能源场景共同重塑需求结构
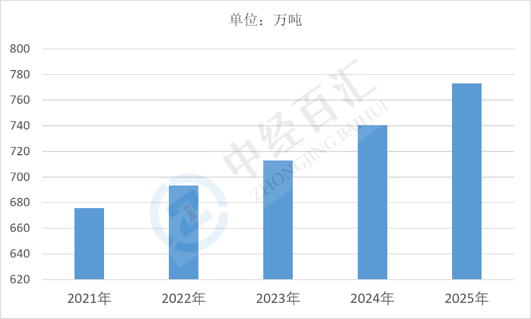
(1)表观消费量口径与规模特征。2025年中国润滑油表观消费量773.03万吨,按产量加进口减出口测算,消费量略高于产量,差额约8.03万吨,占产量约1.05%,说明国内供需基本自平衡,净进口规模很小。这一特征表明中国润滑油产业已具备较强自给能力,消费规模的变动主要由国内汽车保有量、工业开工率与换油周期决定,而非依赖外部供给。
图表:2021-2025年中国润滑油表观消费量情况
数据来源:中经百汇研究中心
(2)消费结构以车用为主导,工业需求随制造业波动。车用润滑油消费量占比最高,与汽车保有量、年均行驶里程、换油周期直接相关,商用车因里程长、换油频次高,单车的润滑油消耗显著高于乘用车。工业润滑油消费随制造业投资、电力设备运行、工程建设与农机作业波动,具有明显的行业周期性,其中变压器油、汽轮机油等电力相关品类需求相对稳定。
(3)消费品质持续升级,低粘度与长换油周期成主流。随着发动机技术升级与排放标准趋严,API、ACEA等规格不断迭代,低粘度、低灰分、长换油周期的产品成为主流,合成油与半合成油在车用市场的消费占比持续提升。消费升级带来两个结果:一是单位车辆的年用油量下降,二是单升售价与毛利上升,消费量增长放缓但消费金额与产品附加值提升。
(4)新能源与新兴场景带来结构性增量。纯电动车减少内燃机油需求,但电驱系统冷却油、减速器专用油、混动专用发动机油形成新的消费品类;风电、储能、数据中心液冷、工业机器人等场景对特种润滑油、冷却液与润滑脂的需求快速增长。消费总量趋于平台化,但品类结构由通用内燃机油向专用化、功能化产品迁移,是未来需求变化的主线。
更多研究内容详见中经百汇编撰的《中国润滑油行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


