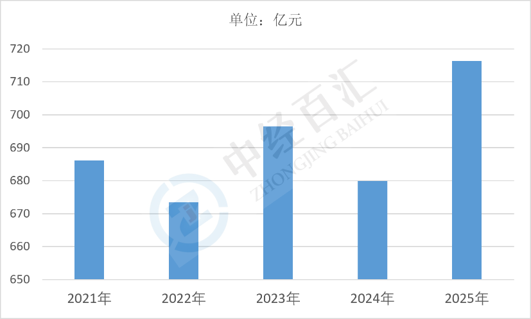
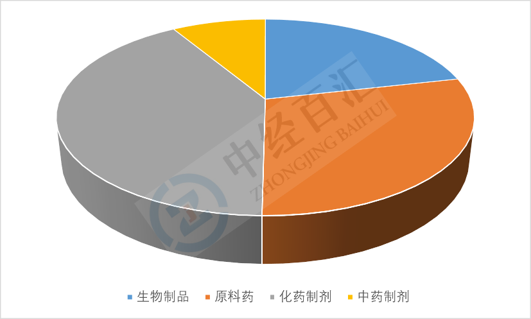
2025年中国兽药销售总额716.32亿元,行业整体保持平稳,养殖端疫病防控的刚性需求构成基本盘,政策监管、养殖模式升级与宠物医疗扩容共同改变行业格局;产品结构上形成原料药、化药制剂、生物制品与中药制剂分工互补的格局,其中化药制剂体量最大,中药制剂成长性最突出。
1、兽药销售总额及核心驱动因素分析:养殖刚需托底市场盘子,监管与结构升级带动行业规模变化
(1)销售总额规模与品类结构。2025年中国兽药销售总额716.32亿元。从总量看,行业规模保持稳定,化药制剂与原料药合计接近七成,构成销售额主体;生物制品受强制免疫与疫病防控政策支撑,规模相对稳定;中药制剂占比最小但增速较快。销售额的区域分布与畜禽养殖主产区高度重合,山东、河南、四川、湖南、河北等地贡献主要份额。
图表:2021-2025年中国兽药销售总额情况
数据来源:中国兽药协会、中经百汇研究中心
(2)畜禽养殖体量构成基础需求。生猪、家禽、反刍动物等养殖存量规模庞大,疫病常态化防控是养殖生产的刚性支出,防疫、驱虫、促生长类兽药持续形成稳定需求底盘,养殖存栏的周期性波动会直接带动兽药采购量同向变动,是影响销售总额最基础的变量。规模化养殖场对生物安全的投入强度高于散户,单位存栏的兽药支出相应更高,养殖结构变化因此成为销售额的重要驱动。
(3)疫病流行节奏拉动阶段性需求。重大动物疫病与季节性常见病的暴发,会推动养殖场加大预防性与治疗性兽药备货,生物制品在疫病高发阶段需求弹性更高;疫病监测体系完善与主动免疫、提前防控理念的普及,持续抬升疫苗类产品的长期需求。疫病防控的强制性免疫政策,使生物制品的销售额具备较强的政策托底属性。
(4)行业监管趋严重塑供给与需求结构。兽药GMP、兽药残留管控、禁抗与减抗政策持续落地,淘汰不合规产品与小作坊产能,限制部分抗生素在饲料中的使用;政策倒逼企业转向中药制剂、微生态制剂等替代品类,同时抬高合规产品的市场份额与单价水平,销售额的增长因此更多来自合规替代与产品升级,而非单纯的数量扩张。
(5)宠物赛道与出口形成增量来源。伴侣动物医疗市场持续扩容,宠物用疫苗、驱虫药、抗感染类兽药需求快速增长,成为行业新的增长曲线;原料药出口面向全球养殖与制药市场,海外订单为销售额提供外循环支撑。两者共同对冲传统畜禽养殖板块的周期下行压力,使销售总额在猪价与禽价波动中保持相对稳定。
2、兽药细分产品市场占比分析:制剂品类占据主流,不同赛道成长性差异显著
(1)化学制剂在细分市场中占据主导地位。化学制剂的应用场景覆盖抗菌治疗、驱虫、消炎及代谢调节等多个方向,产品管线丰富、交付成熟,适配畜禽养殖日常疫病治疗需求,下游采购频次高,是市场体量最大的品类。其竞争力集中在原料自给能力、制剂工艺与合规注册资源,产品同质化程度较高,价格竞争最为激烈,利润率整体低于生物制品与中药制剂。
图表:2025年中国兽药细分产品销售总额占比
数据来源:中国兽药协会、中经百汇研究中心
(2)原料药是产业链上游基础环节。原料药为下游制剂企业提供生产投入,除供给国内制剂加工之外,还有相当部分用于出口,其市场占比跟随下游制剂生产节奏与出口订单同步变动,属于行业必不可少的基础板块。原料药环节对环保、工艺与产能规模要求高,行业集中度高于制剂环节,价格随上游化工原料与环保限产波动,是产业链中利润弹性较大的部分。
(3)生物制品以疫苗为核心,技术壁垒与政策属性最强。生物制品偏向预防性防疫,涵盖猪、禽、反刍动物及宠物用疫苗,技术门槛高、研发周期长、产品价值高,在强制免疫与常规免疫场景中不可或缺。其市场占比受疫病流行情况与免疫政策直接影响,需求相对刚性但波动明显;新产品(多联多价疫苗、基因工程疫苗)的推出是份额提升的主要路径。
(4)中药制剂属于成长性赛道,替代逻辑清晰。中药制剂受益于禁抗、减抗的政策导向,凭借低残留、绿色安全、可长期使用的特点,在调理、促生长与抗生素替代方向持续渗透。虽然当前市场占比相对偏小,但产品注册门槛相对可控、养殖端接受度提升较快,长期具备持续扩容的潜力,也是中小兽药企业差异化竞争的主要突破口。
更多研究内容详见中经百汇编撰的《中国兽药行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


