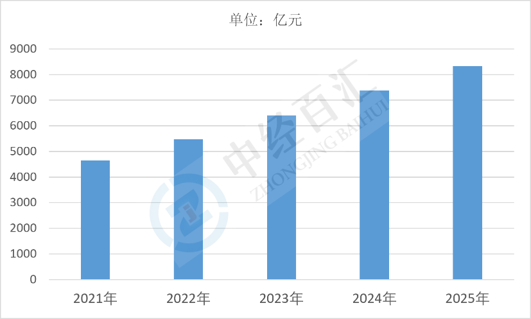
2025年中国生物制药行业市场规模约8332亿元,行业保持稳健扩张,在创新药械加速获批、生物类似药替代进口与生物制造工艺升级的共同作用下,市场结构从仿制与进口依赖转向自主创新与产能本地化,但价格端的集采与谈判压力持续重塑盈利格局。
1、生物制药行业市场规模分析:总体规模稳步抬升,创新药与生物类似药共同支撑增长
2025年中国生物制药行业市场规模约8332亿元,行业保持较快增长。从品类结构看,抗体类药物(PD-1/PD-L1、TNF-α、HER2、VEGF等靶点)仍是规模最大的细分,重组蛋白、疫苗、血液制品、细胞与基因治疗、生物类似药构成其余主体;其中单抗生物类似药的国产替代持续推进,价格下行但使用量快速上升,形成"以价换量"的规模扩张路径。从供给格局看,本土创新药企业、传统生物制品研究所与外资在华产品共同竞争,市场规模的增长动力已从增量患者渗透转向创新产品上市与适应症拓展。从支付端看,医保谈判与集采使单品价格持续下探,行业规模的增长更多依托处方量与新适应症,量价分化明显,市场整体呈现"规模上升、单品收入承压"的双重特征,渠道则由院内市场向院外DTP药房、基层医疗与线上诊疗延伸。
图表:2021-2025年中国生物制药行业市场规模情况
数据来源:Frost & Sullivan、中经百汇研究中心
2、生物制药行业核心驱动因素分析:创新供给、支付结构与产能本地化共同塑造市场空间
(1)创新药获批节奏加快,供给端扩容直接带动市场增长。审评审批制度改革、优先审评与附条件批准机制降低了创新药上市的时间成本,国产抗体、双抗、ADC、细胞治疗产品的获批数量持续增加,新适应症拓展扩大了可治疗的患病人群,是市场规模扩张最直接的来源。创新产品的单价虽高但渗透率快速提升,形成规模增量。
(2)生物类似药替代进口,以价格换使用量。随着国产单抗生物类似药陆续获批并进入临床路径,原有进口产品的价格体系被打破,单支价格显著下降,但处方量与覆盖医院数量快速上升,市场规模在单价下行中仍能保持增长,同时提升了生物药的可及性。
(3)医保准入与支付结构决定市场放量速度。医保谈判使创新药在上市后较短周期内获得报销资格,商业健康险与地方惠民保补充了高价产品的支付能力,患者自付比例下降带动使用量提升;反之,集采降价与医保控费会压缩成熟产品的市场规模,使增长更依赖创新端的高值产品。
(4)生物制造工艺与产能本地化降低成本曲线。大规模细胞培养、纯化工艺、一次性反应器与培养基国产化水平提升,使单位生产成本持续下降,国产产能替代进口原液与制剂,既支撑了降价空间,也提升了本土企业的供给能力,是规模扩张的重要物质基础。
(5)人口结构与疾病谱变化提供长期需求支撑。老龄化加速、肿瘤与自身免疫性疾病患病率上升,扩大了生物药的潜在用药人群;同时慢性病管理与精准诊疗普及提升了生物药在临床路径中的地位,需求端具备较强的刚性。
3、生物制药行业未来增长预判:总量延续扩张,结构向创新与出海倾斜
(1)市场规模保持增长,但增速逐步放缓。创新药与生物类似药的使用量仍将上升,支撑市场规模继续扩张;但集采与医保谈判带来的价格下行将持续对冲销量增长,市场规模增速将回落至温和区间,量价背离成为常态。
(2)创新产品结构占比继续提升。ADC、双抗、细胞与基因治疗等高值品类进入商业化阶段,逐步接替PD-1等成熟靶点成为新的增长引擎;成熟靶点产品因竞争激烈、价格下行,规模贡献趋于平缓,行业增长的重心向具备差异化临床价值的产品迁移。
(3)出海与license-out成为重要增量。国内创新药企业通过授权许可、合作开发与自主出海拓展海外市场,海外收入占比提升;这一趋势既缓解了国内价格竞争压力,也改变了行业规模的构成,海外权益收入成为估值与收入增长的重要来源。
(4)产能与成本竞争加剧,行业集中度提升。生物药产能扩张后,具备规模效应、工艺效率与成本控制能力的企业在降价环境中仍能维持份额,缺乏差异化产品的中小企业面临退出,行业资源向头部创新药企与专业化CDMO集中。
(5)支付端改革与国际化标准接轨带来双重约束。医保控费、按病种付费与药品价格监测将持续压缩成熟产品空间,而国际监管标准(GMP、ICH)趋严则提高了出海门槛;未来行业规模的扩张,更多取决于产品临床价值、成本效率与全球化能力的综合竞争。
更多研究内容详见中经百汇编撰的《中国生物制药行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


