2025年统计口径下中国生物医药产业园产值约4.8亿元,园区经济总体仍处于培育与集聚阶段,产值释放依赖创新药械管线兑现、专业化服务配套与入驻企业产能爬坡;产业园区已从载体建设阶段转入运营提效阶段,产值增长的核心变量由"建成面积"转向"企业产出"。
1、生物医药产业园产值分析:产值规模仍处培育期,产出高度集中于创新药械与专业服务环节
2025年中国生物医药产业园产值约4.8亿元。这一口径通常指纳入统计的园区内生物医药企业合计产出,与建成面积、入驻企业数量相比,产值规模仍显薄弱,反映园区普遍处于"载体先行、产出滞后"的阶段。从产出结构看,园区产值主要由创新药与改良型新药、体外诊断与高端影像设备、生物制品与CDMO外包服务、医用材料与耗材等环节构成,其中研发服务与委托生产因收入确认快、订单可见性强,是产值贡献相对稳定的部分;新药研发类企业多处于临床阶段、收入尚未形成规模,是产值与园区体量不匹配的主要原因。区域上,产值集中于长三角、粤港澳、京津冀与成渝的生物医药专业园区,中西部园区以医疗器械、中药与大健康产品为主,同质化布局与招商竞争进一步摊薄单体园区产出。
图表:2021-2025年中国生物医药产业园产值情况
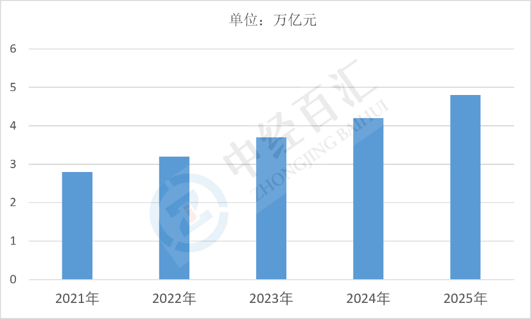
数据来源:中经百汇研究中心
2、生物医药产业园核心驱动因素分析:创新管线、专业配套与产业政策共同决定产出水平
(1)创新药械管线进度决定产值的兑现节奏。园区产值高度依赖入驻企业的产品上市与放量,一类新药从临床到商业化通常需要数年,创新医疗器械需经历注册检验与审批,期间园区只能获得研发投入与少量服务收入。管线密度、进入临床后期阶段的项目数量,是园区产值能否跨越式增长的关键前置条件。
(2)专业化服务与共享平台降低企业运营成本。实验动物中心、GMP中试车间、检验检测、临床样本库、合规注册服务等共享平台,能显著缩短企业从研发到生产的周期,提升企业留在园区并就地转化的概率。配套完善度越高,企业越倾向于在园内完成工艺放大与生产,产值留存率相应提升。
(3)园区招商质量与企业成熟度影响单位面积产出。以研发型初创企业为主的园区,产值贡献小但成长性强;以生产企业、CDMO与流通企业为主的园区,产值规模大但增长弹性有限。招商环节对成熟期企业、上市许可持有人、龙头药企子公司的引入力度,直接决定园区产值的基本盘。
(4)产业政策与支付环境支撑产出转化。创新药械审评审批加速、医保谈判与商业保险补充、地方对创新产品的首台套与研发补贴,均能提升企业产品上市后的放量速度,从而带动园区产值。反之,集采降价、医保控费会压缩成熟产品的产值空间,使园区产值结构被动向创新端迁移。
(5)空间载体与环评、能耗等要素保障构成硬约束。生物医药生产对洁净厂房、污水处理、危废处置、蒸汽与电力供应要求高,园区若缺乏专业化的环保与能源配套,企业落地后难以扩产,产值增长受限;土地与厂房成本、审批效率也直接影响企业选址与投产节奏。
3、生物医药产业园未来增长预判:由载体扩张转向产出提效,产值增速取决于管线兑现与产能落地
(1)产值增长节奏由"建设驱动"切换为"运营驱动"。前期大规模建成的园区进入招商与培育期,新增产值主要来自已入驻企业的产品上市与产能释放,而非新增载体。园区运营能力、企业服务质量与产业链协同水平,将比建筑面积更能决定产值增速。
(2)创新药械上市放量是产值跃升的主要来源。随着前期投入的临床管线陆续获批、创新医疗器械进入商业化,园区产值具备向上突破的基础;但产品放量受医保准入、医院覆盖与商业化能力制约,短期难以集中兑现,产值增长更可能是渐进式而非跳跃式。
(3)CDMO与专业服务外包成为产值的稳定支撑。生物药原液与制剂委托生产、细胞与基因治疗CDMO、检验检测与临床研究服务,订单可预期、收入确认周期短,将成为园区产值中占比提升的部分,也有助于平滑新药研发企业收入波动带来的产值起伏。
(4)园区整合与专业化分工加速。同质化园区在招商与政策上的内卷难以持续,区域间将通过分工定位(研发孵化、中试放大、商业化生产)形成梯度协作,部分缺乏产业基础的园区面临企业流失与载体闲置,产值向产业基础扎实、配套完整的头部园区集中。
(5)政策与支付端变化带来结构性影响。创新药械支持政策延续有利于产值向高端产品倾斜,但集采与医保控费将持续压缩成熟仿制药与常规耗材的产值贡献;园区产值结构将更依赖创新产品与外包服务,产值增长的稳定性取决于产品组合的迭代能力。
更多研究内容详见中经百汇编撰的《中国生物医药产业园行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


