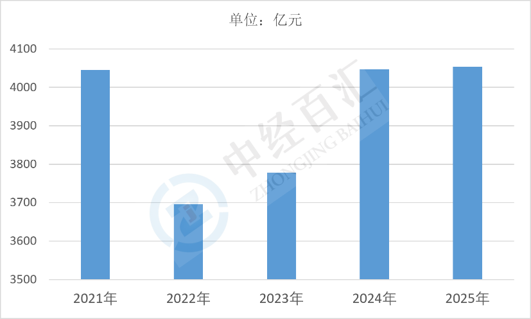
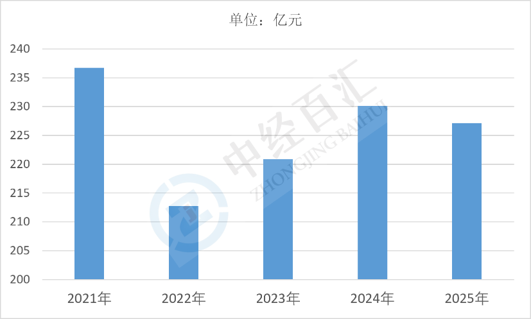
2025年中国肉制品加工行业营业收入4053.54亿元,实现正向增长;利润总额227.15亿元,同比回落。行业呈现典型的"增收不增利"格局,收入端受益于品类扩张与渠道下沉,利润端则被原料成本、渠道费用与价格竞争持续挤压。
1、肉制品加工行业营业收入分析:需求托底带动营收抬升,品类与渠道重构收入结构
(1)营收增长依托大众消费刚需底盘。肉制品属于居民日常刚需消费品,腌腊制品、低温熟食、调理肉制品等品类持续支撑基础消费,叠加预制菜与即食肉类产品的消费普及,带动行业整体营业收入实现正向增长。2025年中国肉制品加工行业营业收入4053.54亿元。消费场景由家庭餐桌延伸至餐饮门店、便利店、团餐与户外即食,渠道边界拓宽,收入来源更加多元。
图表:2021-2025年中国肉制品加工行业营业收入
数据来源:国家统计局、中经百汇研究中心
(2)产品结构调整拉动收入增量。传统高温肉制品市场趋于饱和,低温肉制品、生鲜调理肉、休闲肉零食等附加值更高的品类扩张速度更快,成为拉动营收的主要力量。企业持续推出小包装、轻量化、适配单人食用的新品,通过丰富SKU与提升客单价,带动整体销售收入上行。
(3)渠道变革重塑收入分配格局。线上电商、社区团购、直播带货持续分流传统商超份额,连锁生鲜门店与餐饮直供渠道同步扩张。直供模式缩短中间环节、提升出货体量,有利于营收规模增长;但线上渠道促销频繁,容易压低单品售价,使收入增长的质量受到一定牵制。
(4)原料供给稳定与出口补充提供支撑。国内畜禽产能总体稳定,保障加工企业原料供应与排产节奏;具备资质的企业将调理肉制品、熟制肉类出口海外,形成增量收入。同时国内餐饮复苏带动B端订餐需求回暖,B端业务占比提升,成为营收增长的重要助力。
2、肉制品加工行业利润总额分析:盈利水平承压下行,多重因素挤压利润空间
(1)上游原料成本波动侵蚀毛利。生猪、肉牛、肉羊等生鲜原料在肉制品生产成本中占比极高,原料价格阶段性上行时,终端售价调整存在明显滞后,成本难以同步向下游传导,直接压缩加工环节毛利,是利润总额下滑最主要的诱因。2025年,肉制品加工行业利润总额227.15亿元。
图表:2021-2025年中国肉制品加工行业利润总额
数据来源:国家统计局、中经百汇研究中心
(2)市场竞争激烈,终端价格战持续。行业企业数量多、进入门槛相对较低,头部品牌与地方中小厂商在商超、线上、餐饮渠道争夺资源,打折、满减、搭赠等促销常态化。低价竞争压低产品毛利率,即便营收规模上行,利润总额依然出现回落。
(3)营销与渠道费用刚性上升。为抢占消费者心智,企业持续投入广告投放、主播佣金、平台服务费、门店进场与陈列费用,销售费用率居高不下。新增渠道的推广投入抬高期间费用,进一步吞噬产品毛利,拖累整体盈利表现。
(4)产品升级投入与冷链布局抬升固定开支。布局低温肉制品与预制肉类需要新建生产线并配套冷链仓储物流,冷链运维与设备折旧成本偏高;新品研发、工艺改良与品质检测持续投入资金,收益兑现周期较长,短期内对行业整体利润形成额外压制。
更多研究内容详见中经百汇编撰的《中国肉制品加工行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


