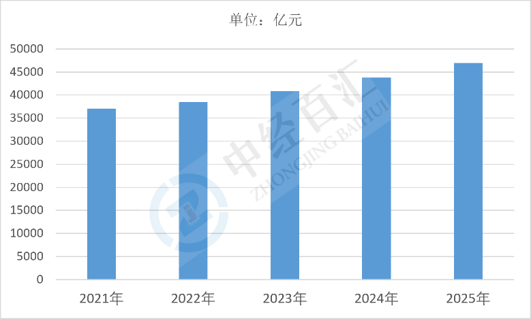
2025年中国售电市场总体容量约46945.56亿元,售电侧市场化程度继续提升,市场规模随全社会用电量增长与电价机制改革同步扩张;市场结构从电网企业统购统销向多元售电主体竞争转型,绿电交易、现货市场与中长期合同共同构成售电业务的价格体系。
1、售电市场总体容量分析:市场体量随用电量增长稳步扩张,交易结构向市场化与绿色化演进
2025年中国售电市场总体容量约46945.56亿元,对应全国售电量与平均售电价格的乘积,反映电力销售环节的整体商业规模。从需求侧看,容量增长主要依托全社会用电量的上升,第二产业用电(有色金属、化工、钢铁、建材、数据中心)构成主体,第三产业与居民用电随电气化率提升持续扩张,新能源汽车充电、数据中心算力用电、热泵与电采暖成为新的增量来源。从供给与交易结构看,售电侧改革推进后,电网企业代理购电、发电企业直接售电、社会资本售电公司、增量配电与绿电专营主体共同参与,市场化交易电量占比持续上升,中长期合同仍占主导,现货市场与辅助服务市场逐步完善。价格机制上,燃煤发电上网电价市场化改革与峰谷分时电价、容量电价机制共同作用,售电价格从中长期看趋于稳定并伴随波动。绿电与绿证交易规模扩大,出口型企业与大型用能企业对绿色电力的支付意愿提升,带动售电业务结构由单纯电量销售向"电量+绿证+综合能源服务"延伸,市场容量的内涵相应扩展。
图表:2021-2025年中国售电市场总体容量情况
数据来源:中国电力企业联合会、中经百汇研究中心
2、售电市场总体容量核心驱动因素分析:用电需求、价格机制与市场开放共同塑造市场空间
(1)全社会用电量增长构成容量的基本盘。制造业升级、数据中心与算力基础设施扩张、电气化替代(工业电锅炉、电窑炉、电动汽车、电采暖)持续推进,拉动用电量刚性增长。用电量是售电容量的数量基础,其增速直接决定市场规模的扩张幅度,其中新兴产业用电增速明显高于传统高耗能行业。
(2)电价市场化改革重塑容量与价格结构。燃煤发电上网电价全部进入市场、工商业用户全部进入市场,售电价格由中长期合同、现货市场与代理购电价格共同决定。峰谷分时电价、容量电价与现货价格波动,使售电企业的购售电价差成为核心盈利来源,价格机制的变化直接影响市场容量的计价基础与售电主体的经营空间。
(3)售电侧开放吸引多元主体进入,扩大可交易规模。售电公司准入放宽、增量配电业务试点推进、分布式电源与虚拟电厂参与交易,使原本由电网统购统销的电量转为市场化交易。参与主体增多带来交易电量扩张和用户选择权提升,售电公司通过套餐设计、偏差考核管理与负荷聚合获取价差收益,市场容量在交易化过程中被系统性放大。
(4)绿电消费需求提升单位电量价值。碳边境调节机制、出口产品碳足迹核算、头部企业碳中和承诺,推动绿电与绿证需求快速增长。绿电交易通常伴随环境溢价,使同等电量产生更高的销售收入,同时带动储能、分布式光伏与综合能源服务捆绑销售,提升了售电市场的单位价值与业务深度。
(5)电网投资与输配电价机制影响容量分配。特高压与配电网投资规模扩大,输配电价核定与监管周期调整直接影响过网费水平,进而影响终端售电价格与售电企业的成本结构。跨省跨区交易规模扩大则提升了资源优化配置空间,使容量在区域间的分布随电力流向而变化。
更多研究内容详见中经百汇编撰的《中国售电公司分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


