1、客流规模托底收入盘子,收入结构持续优化转型
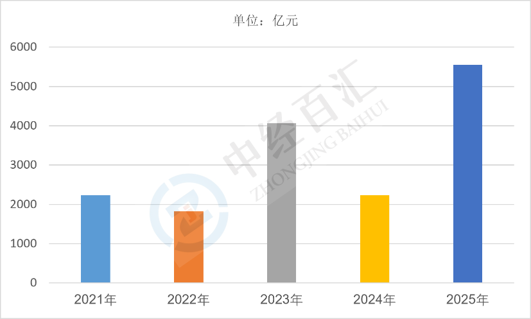
2025年全国A级景区实现旅游收入5544.9亿元,全年接待游客总量75.1亿人次,A级景区仍是国内大众出游的核心载体。全国A级景区总数达到16994家,供给体量庞大,客源覆盖跨省长途游、周边短途游、研学团建等多元场景。伴随国有景区门票降价、免票政策持续落地,行业收入结构持续调整,门票收入占比逐步下降,景区内交通、演艺、文创、餐饮住宿等二次消费成为收入增长主力,行业逐步摆脱传统门票经济依赖,整体收入增长重心向综合体验消费转移。
图表:2021-2025年中国A级旅游景区旅游收入
数据来源:国家文旅部、中经百汇研究中心
2、A级景区核心驱动因素分析
(1)国内居民出游意愿稳定释放,节假日客流集中贡献增量。居民休闲旅游需求常态化,小长假、暑期、黄金周形成周期性客流高峰,周边游、微度假成为主流出行方式,持续为A级景区输送基础客流,是支撑景区收入的底层需求来源。城乡居民收入水平、消费信心的变化,直接影响游客在景区内的消费意愿与客单价水平。
(2)文旅内容创新带动二次消费提升。各地景区持续打造沉浸式演艺、夜游项目、研学课程、特色节庆活动,拉长游客停留时长,带动餐饮、文创、游乐项目消费增长。差异化的内容供给能够有效提升景区附加值,对冲门票降价带来的收入损失,成为很多优质景区增收的关键抓手。
(3)交通配套与宣传渠道赋能客流导入。高速公路、高铁网络完善,降低偏远景区可达门槛;短视频、直播、文旅达人种草等线上新媒体营销,加速小众景区出圈,拓宽客源市场。同时地方政府文旅扶持政策、文旅消费券发放,进一步激活本地及跨区域旅游消费。
3、A级景区未来增长预判
(1)收入增速由高速转向温和增长,分化格局持续加剧。整体客流增量空间逐步放缓,景区收入很难再现爆发式增长;资源禀赋强、运营能力优秀的头部5A、精品主题景区收入韧性更强,而同质化观光类中小景区客流与收入承压,行业马太效应凸显,低效景区动态清退常态化。
(2)业态持续向体验化、多元化升级。景区将持续降低对门票的依赖,大力发展夜游、研学、康养、户外露营等新业态,开发高附加值的定制化产品,构建“门票+二次消费+配套服务”多元营收结构,通过提升复游率、客单价实现收入提升。
(3)数字化、智慧化运营成为增收新抓手。数字导览、线上预约、虚拟文旅项目、私域会员体系逐步普及,借助大数据精准匹配游客需求,优化景区调度与营销投放;同时文旅融合、景城联动成为主流模式,景区和城市商圈、乡村资源联动,打破单一景区边界,拓展全域旅游收入空间。
更多研究内容详见中经百汇编撰的《中国旅游景区行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


