1、沥青供给体量保持高位,基建需求主导产量格局
2026年中国石油沥青产量达到3791.1万吨,石油沥青作为道路基建核心原材料,产量规模与国内基建投资节奏高度绑定,供给端主要由国内炼厂的原油加工、焦化及调合装置产出,产能布局集中在沿江、沿海及北方炼化基地。沥青产品以道路沥青为主,同时兼顾建筑防水、水工工程等小众应用品类,国内炼厂根据季节性施工节奏灵活排产,通常集中在上半年、三季度集中释放产量,整体供给规模维持较高水平,是全球最主要的沥青生产国。
图表:2021-2025年中国石油沥青产量情况
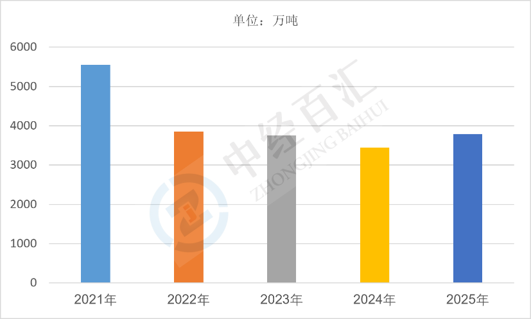
数据来源:中经百汇研究中心
2、石油沥青核心驱动因素分析
(1)公路交通基建投资是核心支撑。高速公路、国省道改扩建、农村公路建设养护项目持续落地,道路新建与日常养护形成稳定的沥青刚性需求,是拉动炼厂排产、支撑沥青产量的首要因素。在稳增长政策导向下,交通基建项目储备充足,直接带动炼厂维持较高开工负荷。
(2)原油加工供给条件保障原料基础。国内炼厂原油加工总量稳定,重质原油、渣油资源供应充足,为沥青生产提供原料保障;炼厂根据成品油、沥青的价差效益动态调整生产方案,当沥青生产经济性较好时,炼厂会优先提高沥青产出比例。
(3)出口及防水、水工等细分领域补充需求。部分高标号沥青、特种沥青出口至海外基建市场,同时建筑防水卷材、水利堤坝、机场跑道等场景持续消耗特种沥青,形成辅助需求,拉动专用牌号沥青的生产放量。
3、石油沥青未来增长预判
(1)产量整体维持平台区间,大幅增长空间有限。国内公路主干网建设逐步进入存量养护时代,新建道路规模放缓,沥青新增需求边际减弱,未来产量难以出现持续大幅上行,整体在相对稳定区间波动,产量变化更多跟随基建项目投放节奏呈现季节性、阶段性起伏。
(2)产品结构持续向特种沥青倾斜。普通道路沥青产量占比稳中回落,高粘、高弹、水工、机场等高端特种沥青需求提升,炼厂优化产品结构,增加高附加值沥青产能投放,行业重心从单纯追求产量规模转向产品提质升级。
(3)绿色低碳政策约束供给弹性。随着炼化行业节能降碳、环保管控持续收紧,落后小炼厂产能持续出清,新增沥青产能审批门槛抬高;同时低碳沥青、再生沥青等替代材料推广,也会一定程度压制原生石油沥青的长期需求增速。
更多研究内容详见中经百汇编撰的《中国沥青行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


