1、冷链需求持续扩容,市场规模稳步抬升——冷链物流行业市场规模分析
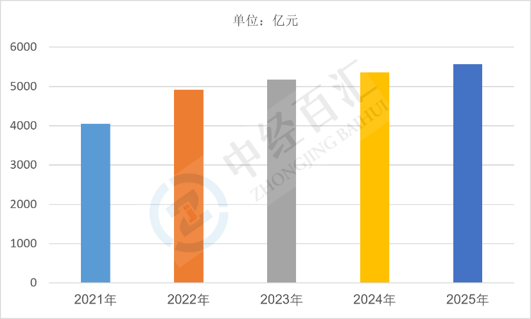
2025年中国冷链物流行业市场规模约5567亿元,行业保持持续扩张态势,生鲜电商、预制菜、医药流通、低温食品贸易等多领域需求共同支撑市场增长,冷链基础设施持续投建,干线运输、区域分拨、城市末端配送等冷链服务网络不断完善,行业逐步向标准化、一体化方向演进。
图表:2021-2025年中国冷链物流行业市场规模情况
数据来源:中国物流与采购联合会、中经百汇研究中心
2、多场景需求共振,基础设施完善拉动行业扩容——冷链物流行业核心驱动因素分析
(1)生鲜与预制菜产业带动冷链需求。居民消费升级推动高品质生鲜、速冻食品、预制菜渗透率提升,产品对温控、保鲜、全程溯源要求更高,倒逼上下游配套冷链仓储与运输服务落地,持续释放冷链订单。
(2)医药冷链刚性需求稳步增长。疫苗、生物制剂、创新药、体外诊断试剂流通对恒温冷链依赖性强,医药流通监管日趋严格,合规化医药冷链配送需求持续增加,成为行业稳定的增长板块。
(3)政策引导冷链基建补短板。国家及地方持续出台农产品冷链扶持政策,鼓励产地冷库、预冷设施建设,补齐田间地头初冷短板,农产品上行通道不断打通,农产品冷链占比持续提升。
(4)供应链数字化赋能效率提升。温湿度监控、物联网溯源、冷链调度系统广泛应用,降低冷链损耗率,提升企业投入意愿,第三方综合冷链服务商逐步替代零散自营冷链。
3、结构优化空间广阔,高质量发展驱动长期增长——冷链物流行业未来增长预判
(1)产地冷链建设成为重点增量。前期冷链投资集中于销端仓储,未来重心向产地前移,田间预冷、产地小型冷库集群加快布局,农产品损耗下降的同时打开新增市场空间。
(2)医药、化工特种冷链占比提升。除传统生鲜冷链外,生物医药、低温精细化工原料等特种温控物流需求快速上升,该赛道溢价能力更强,推动行业整体价值提升。
(3)行业整合加速,第三方一体化冷链成为主流。大量中小冷链企业存在设备老旧、标准不一的问题,市场资源向具备全国网络、多温区仓储、全程数字化能力的头部第三方冷链企业集中,行业集中度持续提高。
(4)绿色低碳冷链成为长期发展方向。新能源冷藏车、节能冷库、低碳制冷剂逐步推广,相关标准持续完善,低碳改造将成为存量冷链资产升级的重要方向,同时催生新的设备与服务需求。
更多研究内容详见中经百汇编撰的《中国冷链物流行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


