1、规模稳步扩容,焚烧发电装机体量持续提升——垃圾焚烧发电装机容量分析
2025年我国垃圾焚烧发电装机容量达到3332万千瓦,垃圾焚烧发电已经成为我国生活垃圾无害化处置、可再生能源供给的重要组成部分,城镇生活垃圾处理需求持续支撑项目落地,区域布局逐步由东部向中西部、县域市场延伸,焚烧处置替代填埋的进程持续推进,行业装机规模保持稳步扩张的态势。
图表:2021-2025年中国垃圾焚烧发电装机容量
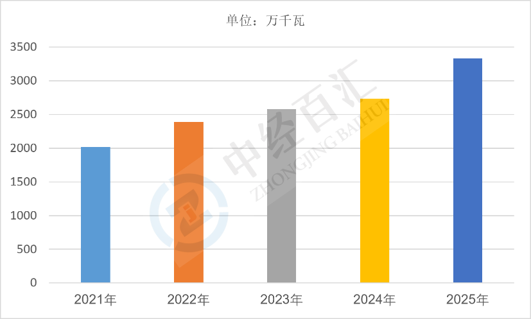
数据来源:国家能源局、中经百汇研究中心
2、无害化处置刚需托底,多重利好拉动装机建设——垃圾焚烧发电核心驱动因素分析
(1)生活垃圾无害化处置政策刚性要求。国内持续推动生活垃圾减量化、无害化、资源化,填埋库容紧张、环保管控趋严,多地优先选用焚烧方式处理生活垃圾,地方配套规划持续布局垃圾焚烧项目,为装机增长提供底层需求。
(2)资源化利用与能源转型协同推进。垃圾焚烧归属于生物质发电范畴,项目可享受相关能源政策支持,焚烧发电实现垃圾能源化利用,契合可再生能源发展方向,同时热电联供模式拓展项目收益渠道,提升项目投资吸引力。
(3)县域及下沉市场补短板建设提速。城市核心区域焚烧设施布局逐步饱和,建设重心转向县城、重点乡镇,下沉地区垃圾收运体系不断完善,带动一批中小型垃圾焚烧发电项目开工投运,拉动新增装机。
3、新增节奏放缓,提质增效成为行业主线——垃圾焚烧发电未来增长预判
(1)新增装机增速逐步回落。大中型城市焚烧设施布局趋于饱和,新建项目审批收紧,单纯以新增处置产能为目标的项目减少,整体装机增速相比前期高速扩张阶段明显放缓,行业由快速建设期转入平稳发展阶段。
(2)存量技改升级成为重要方向。存量老旧焚烧机组将开展提效、环保改造,通过炉膛优化、烟气治理升级、发电效率提升改造挖掘产能,在不显著增加装机的前提下提升垃圾处理量与发电量。
(3)协同处置模式逐步普及。垃圾焚烧项目向污泥、厨余垃圾协同处置方向转型,项目收益结构多元化,不再仅依赖垃圾处置费与发电收入,具备综合固废协同处理能力的项目更具备投资价值。
(4)环保监管趋严倒逼行业出清。烟气排放、渗滤液处置等环保标准持续提高,运营不规范、排放管控能力弱的项目面临整改压力,资金与运维实力较强的龙头企业优势凸显,行业格局持续优化。
更多研究内容详见中经百汇编撰的《中国垃圾发电行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


