1、金属压力容器市场规模企稳,能源化工需求为基本盘
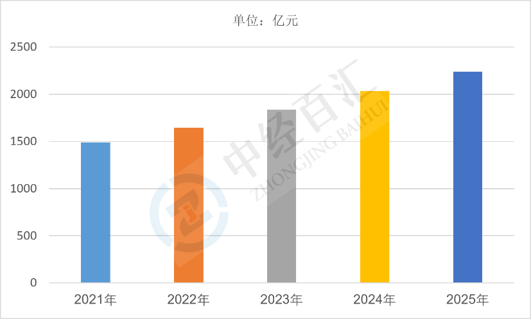
2025年,中国金属压力容器行业市场规模约2240.4亿元,行业整体规模维持高位运行,市场需求集中于化工、油气、核电、新能源等重资产领域;伴随下游项目建设节奏分化,行业告别高速扩张阶段,市场增长由单纯产能拉动转向高端化、特种化产品驱动,普通常压容器竞争趋于白热化,高端承压设备、特种材质压力容器溢价能力更强,行业内部结构性分化特征凸显。
图表:2021-2025年中国金属压力容器行业市场规模情况
数据来源:中经百汇研究中心
2、金属压力容器行业核心驱动因素分析
(1)传统化工与油气保供项目托底基础需求
国内炼化一体化、油气储运、储气库等保供类项目持续落地,储罐、换热容器、反应釜等通用压力容器采购需求稳定,构成行业最核心的需求基本盘;能源保供战略下油气管网、地下储气设施持续布局,持续带动大容量金属压力容器订单释放,支撑行业整体市场规模。
(2)新能源产业扩容带来新增设备需求
氢能、锂电、光伏配套化工、绿氨、储能等赛道快速发展,高压储氢容器、特种承压反应设备、储能换热压力容器需求持续增长;新能源产业链大量新工艺、新装置投产,对耐高压、耐腐蚀、高安全性压力容器形成增量采购,成为拉动市场增长的核心新动力。
(3)产业升级与设备更新改造释放替换需求
大量存量化工、能源装置进入服役中后期,安全监管趋严推动老旧压力容器定期检测、维修与更新替换;同时行业节能降碳改造、工艺升级改造项目增多,配套承压设备更新需求稳步释放,形成稳定的存量替换市场。
(4)国内装备国产化替代持续推进
高端压力容器长期依赖进口的局面逐步改善,核电、精细化工、深海装备配套特种压力容器国产化提速,国内头部制造企业在材料焊接、无损检测、工况设计上技术突破,下游业主国产采购意愿提升,替代进口带来增量市场空间。
3、金属压力容器行业未来增长预判
(1)行业整体增速放缓,进入存量+增量双轮驱动阶段
未来国内金属压力容器行业很难再现前期高速增长态势,市场规模增速逐步回落;增长逻辑由新建大项目集中投放,转变为新建项目增量叠加存量设备更新改造共同支撑,市场整体保持稳健增长,总量扩张节奏放缓。
(2)需求结构持续向新能源、高端精细化工倾斜
传统煤化工、普通炼化领域需求增长空间收窄,氢能储运、核电、绿氢合成、特种精细化工配套压力容器需求占比持续提升;高压、深冷、强腐蚀等工况下的特种压力容器将成为行业主要增量赛道,低端通用容器市场竞争持续加剧。
(3)安全监管趋严抬高行业准入门槛
压力容器属于特种设备,安全规范、材质标准、制造监检要求持续收紧,小型缺乏资质、工艺能力薄弱的中小厂商逐步出清,订单向具备A类压力容器资质、成套交付能力的头部企业集中,行业集中度稳步提升。
(4)出口市场成为重要补充增长曲线
随着海外化工、新能源项目建设,国内压力容器凭借成本、交付周期优势,出口订单有望持续增长;东南亚、中东、拉美地区炼化与氢能项目投资活跃,出口业务将对冲国内传统板块需求波动,为行业带来额外增长空间。
更多研究内容详见中经百汇编撰的《中国金属压力容器行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


