1、精细化工营收规模保持高位,细分赛道差异带动业务结构调整
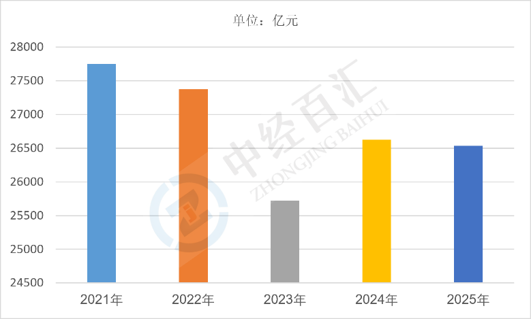
2025年中国精细化工行业营业收入达到26535.68亿元,行业整体营收体量维持在较高水平,依托国内完整化工产业链支撑,下游新能源、医药、电子、涂料、新材料等领域需求形成有力托底,行业增长逻辑逐步从规模扩张转向高端化、专用化产品拉动,通用型精细化学品竞争激烈,电子化学品、高端助剂、医药中间体等高附加值品类营收贡献持续提升,营收结构分化态势明显。
图表:2021-2025年中国精细化工行业营业收入情况
数据来源:国家统计局、中经百汇研究中心
2、精细化工利润实现稳增,高端产品溢价对冲基础品盈利压力
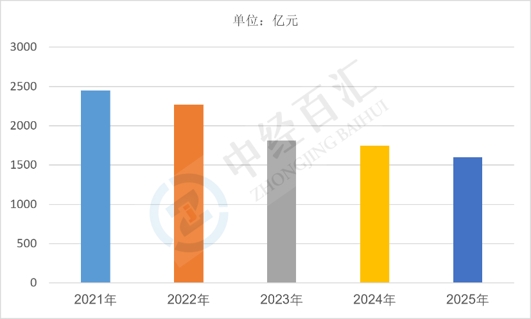
2025年中国精细化工行业利润总额1596.72亿元,盈利水平保持韧性,在大宗原料价格波动、通用品类价格竞争承压的背景下,具备技术壁垒、客户认证门槛的高端精细化工产品维持较好溢价能力,带动行业整体利润修复,同时行业持续推进节能技改、产业链配套降本,部分龙头企业盈利优势进一步凸显,利润向技术领先、一体化布局的头部主体集中。
图表:2021-2025年中国精细化工行业利润总额情况
数据来源:国家统计局、中经百汇研究中心
3、精细化工行业未来发展预判
(1)行业总量稳步扩容,增长主线聚焦新质生产力配套领域
未来精细化工行业营收规模将保持稳健增长,不再依赖低端品类产能扩张,增长重心转向半导体材料、锂电化学品、生物基精细品、高端医药原料等方向,下游新兴产业持续释放配套需求,带动专用精细化学品订单增长,支撑行业规模持续抬升。
(2)国产替代持续深化,技术与认证成为核心竞争壁垒
国内企业将持续攻坚“卡脖子”精细化工材料,加快产品性能对标海外竞品,突破下游客户长期认证周期限制;随着下游产业链自主可控需求提升,高端电子化学品、特种助剂等进口替代空间持续打开,具备研发和稳定量产能力的企业将收获更多市场份额。
(3)环保、安全监管持续收紧,行业加速淘汰落后产能
精细化工生产流程复杂、污染物管控难度较高,安全、环保、能耗监管标准持续趋严,中小作坊式、工艺落后、治理能力不足的企业加速出清,资源、订单持续向合规配套完善、连续化绿色生产的龙头企业集聚,行业集中度持续上行。
(4)绿色化、定制化服务模式成为转型重要方向
绿色工艺、循环化生产、低碳原料路线逐步普及,同时下游客户对小批量、定制化、一体化配方服务需求提升,精细化工企业逐步从单纯产品供应商转向配方解决方案服务商,以此提升产品附加值与客户粘性,塑造长期盈利优势。
更多研究内容详见中经百汇编撰的《中国精细化工行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


