1、市场规模稳步扩容,形成全学段配套产业底盘
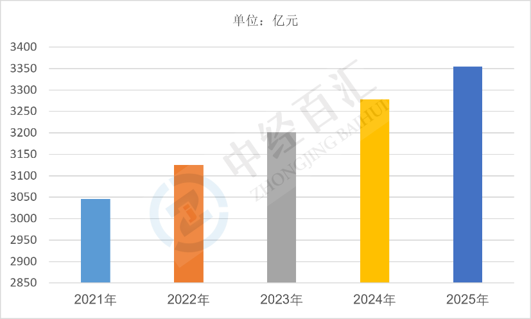
2025年中国教育装备行业市场规模约3354.8亿元,行业依托教育基础设施现代化与办学条件提质改造需求形成稳定市场底盘,产品覆盖智慧教学设备、实验室仪器、体育美育器材、职业教育实训系统、校园后勤与安防装备等多个品类,需求贯穿学前教育、义务教育、高中阶段教育、职业教育与高等教育全学段,是支撑教育强国建设的重要配套产业。当前行业规模与教育财政投入、学校建设节奏及设备更新周期高度绑定,整体呈现存量稳基、结构升级的运行特征。
图表:2021-2025年中国教育装备行业市场规模情况
数据来源:中经百汇研究中心
2、教育装备行业核心驱动因素分析
(1)教育数字化战略与财政投入加码拉动智慧装备采购
国家深入实施教育数字化战略行动,《教育强国建设规划纲要(2024—2035年)》及教育部等九部门《关于加快推进教育数字化的意见》推动大模型与教育教学深度融合,智慧教室、AI教学终端、录播系统、数字化实验平台等信息化装备采购需求持续释放。各地财政教育投入向办学硬件配套倾斜,义务教育薄弱环节改善与能力提升、职业院校实训基地建设等专项工程陆续落地,为行业规模扩张提供了明确的政策导向与资金支撑。
(2)全学段办学条件提质拓展装备应用新场景
美育、体育、劳动教育与特殊教育配套建设提速,带动音体美器材、劳动实践教具、特殊教育辅助设备等增量需求;校园安全防护与后勤智能化改造项目落地,安防装备、校园智能管理设备成为新的需求增长点。新增场景不断拓宽教育装备的应用边界与产品结构,推动市场需求从传统教学仪器向多元化专用装备延伸。
(3)技术迭代与国产替代释放存量设备更新需求
国内教育装备厂商技术能力与供应链国产化水平持续提升,软硬件一体化方案性价比优势凸显;各地学校原有老旧设备进入更新周期,叠加AI教学、虚拟仿真实训、智慧阅卷、数字化实验等新产品快速迭代,存量市场替换需求持续释放,与新增采购需求共同支撑行业规模稳步增长。
3、教育装备行业未来增长预判
(1)整体增速趋缓,结构性机会替代单纯规模扩张
受财政预算约束与学龄人口结构变化影响,整体市场难以维持高速扩张,政府采购更注重性价比与实用性,单纯硬件采购增速将有所回落。行业增长重心从规模扩张转向软硬件一体化解决方案、平台运维与持续增值服务,具备方案集成与长期服务能力的厂商更具竞争空间,行业由硬件增量驱动逐步转向质量与价值驱动。
(2)职业教育与高等教育数字化成为核心增量赛道
职业教育实训装备、高校科研教学仪器、虚拟仿真实训平台需求预计保持相对较好的增速;产教融合政策持续推动校企联合实验室、产业学院与实训基地建设,成为拉动市场规模的主要动力。基础教育阶段以存量更新、科目达标与数字化补短板为主,增量弹性相对有限。
(3)下沉市场持续释放潜力,市场资源向头部集中
县域及乡镇学校信息化补短板、普惠幼儿园配套升级将持续带来下沉市场订单,构成行业中长期的稳定需求来源。与此同时,同质化硬件产品竞争加剧、利润承压,具备AI教育应用、平台运维与持续服务能力的企业竞争优势更强,市场资源将逐步向品牌与技术实力突出的头部厂商集中,行业集中度有望进一步提升。
更多研究内容详见中经百汇编撰的《中国教育装备行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


