1、连锁门店总量由增转降,行业进入存量出清阶段
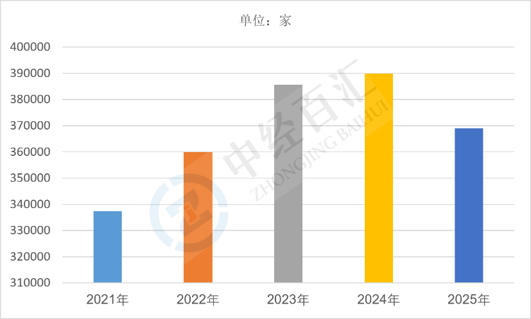
2025年国内连锁药店门店数量为369109家,较上年出现明显下滑,结束了此前多年持续扩张的态势,本轮门店缩减以中型连锁企业的低效门店关停为主,头部连锁企业主动优化网点布局、收缩亏损点位,单体药店减量幅度相对更小。长期快速开店带来门店密度过高、客流稀释、租金人力成本高企等问题逐步显现,叠加集采、医保政策调整压缩药品毛利,行业告别跑马圈地的扩张模式,企业经营重心由新增门店转向存量门店提质增效,行业供给过剩的矛盾持续释放。
图表:2021-2025年中国连锁药店门店数量
数据来源:国家药监局、中经百汇研究中心
2、连锁率小幅回落,连锁化进程阶段性放缓
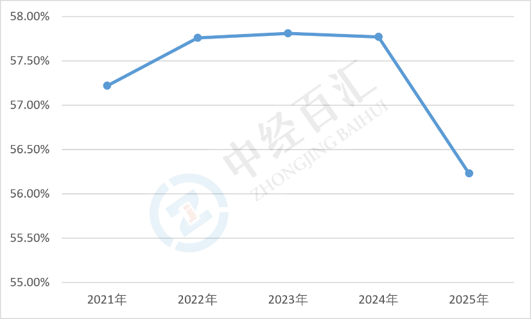
2025年国内药店连锁率为56.23%,同比出现下降,打破了过去连锁率稳步抬升的趋势。连锁率下滑核心原因是连锁门店的缩减幅度超过单体药店,大量经营压力较大的中型连锁集中关闭门店,而单体药店具备经营灵活、成本可控的特点,退出节奏相对平缓。过往依靠加盟快速做大规模的模式弊端暴露,部分加盟门店管控难度高、合规风险突出,连锁总部主动清理不合规加盟门店,叠加并购整合活动降温,使得连锁化率短期承压,行业整合逻辑发生改变。
图表:2021-2025年中国连锁药店门店连锁率
数据来源:国家药监局、中经百汇研究中心
3、连锁药店未来走势分析
(1)门店总量延续优化调整,盲目扩张模式退出主流。未来行业门店总数大概率维持缓慢收缩态势,企业不再追求门店数量规模,持续关停位置差、盈利弱的低效门店,布局策略转向精细化选址,重点深耕县域、社区等优质区域,优先保障单店盈利水平,网点增长节奏显著放缓。
(2)整合模式升级,头部企业市占率长期提升。短期连锁率震荡下行,但中长期行业整合趋势不变,资本实力强、供应链完善的头部连锁,将通过并购、加盟赋能、联盟合作等方式整合中小主体,替代经营能力薄弱的中型连锁,行业资源持续向龙头集中,连锁率有望在调整结束后重新回升。
(3)业务向专业化服务转型,盈利结构重塑。药品差价空间持续收窄,药店将逐步从单纯卖药转向慢病管理、处方流转、健康检测、便民药学服务等增值赛道,线上O2O、私域运营渠道持续完善,依靠专业药学服务构建差异化竞争力,驱动行业从价格竞争转向服务竞争。
更多研究内容详见中经百汇编撰的《中国连锁药店行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


