1、锦纶纤维产量维持稳定,下游应用场景带动结构优化
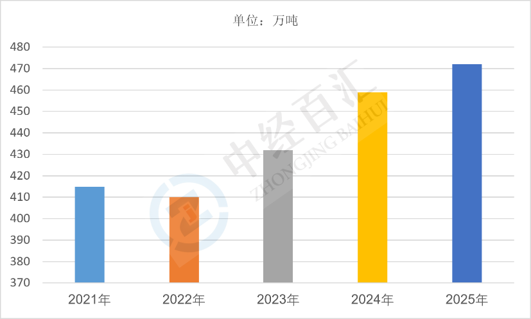
2025年中国锦纶纤维产量达到472万吨,作为第二大合成纤维品种,行业供给体量保持平稳,产量增长动能逐步由产能扩张转向差异化产品升级,常规民用锦纶竞争充分,锦纶工业丝、高强高模、功能性改性锦纶等高端品类占比持续提升,供给端适配纺织、产业用新材料的多元需求,行业呈现总量平稳、产品结构分化的发展特征。
图表:2021-2025年中国锦纶纤维产量情况
数据来源:中国化学纤维工业协会、中经百汇研究中心
2、锦纶纤维核心驱动因素分析
(1)纺织消费需求托底民用锦纶基本盘
锦纶在运动服饰、内衣、家纺、丝袜等领域具备耐磨性、弹性优势,国内消费市场对功能性纺织面料需求稳步提升;跨境电商与海外订单带动锦纶长丝出口需求回暖,支撑民用锦纶稳定生产,构成行业产量的基础支撑。
(2)产业用领域拓展打开增量空间
锦纶工业丝是安全气囊、输送带、土工布、缆绳、过滤材料的核心原料,汽车产业、基建工程、环保产业发展拉动产业用锦纶需求持续上行;产业用锦纶附加值更高,成为企业新增投产、提升开工的重要方向,拉动整体产量提升。
(3)原料供给与成本波动影响企业开工节奏
己内酰胺作为锦纶核心原料,国内产能充足,配套产业链完善,保障锦纶企业稳定投料生产;原料价格的阶段性变化会影响企业盈利水平,进而调节工厂开工负荷,在原料价差合理阶段,企业生产积极性更高,带动产量抬升。
(4)差异化改性技术推动产能落地
下游市场对抗静电、阻燃、抗菌、高强等功能性锦纶需求增加,头部企业加快改性锦纶、生物基锦纶等新产品布局,配套新增及技改产能有序释放,带动高附加值锦纶产品产量增长。
3、纶纤维未来增长预判
(1)总产量增速放缓,告别粗放式产能扩张
未来锦纶行业新增产能审批趋于理性,落后低效常规产能逐步出清,整体产量难以实现高速增长,产量增长重心不再是普通民用长丝,行业由规模扩张转向提质增效,总产量保持低速稳步增长。
(2)供给结构持续向产业用、功能性产品倾斜
民用常规锦纶供给趋于饱和,增长空间有限;汽车安全气囊、高端土工材料、海洋缆绳、环保过滤等产业用锦纶,以及生物基锦纶、可降解改性锦纶将成为主要增量,产业用锦纶产量占比持续提高。
(3)出口市场成为产量消化的重要渠道
依托完整产业链优势,国内锦纶面料、锦纶丝制品出口竞争力较强,东南亚、欧美市场的纺织及产业材料需求,持续消化国内供给,对冲国内消费波动,稳定行业开工与产量水平。
(4)绿色低碳政策约束供给端扩张节奏
双碳、能耗管控政策持续落地,锦纶属于高耗能化纤品类,新建产能能耗、环保门槛抬升,高耗能老旧装置加速淘汰,倒逼企业优化产品结构,绿色低碳工艺生产线占比提升,限制低端产能无序增产。
更多研究内容详见中经百汇编撰的《中国锦纶纤维行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


