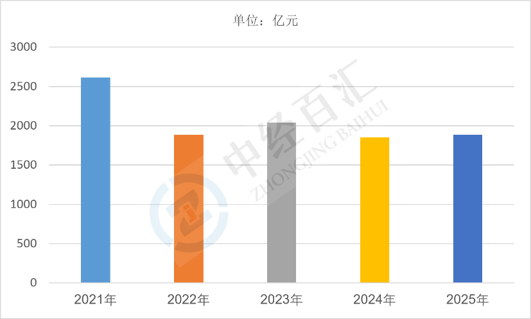
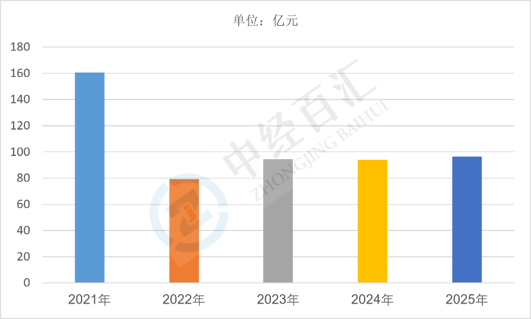
2025年中国起重机行业营业收入约1888亿元,利润总额约96.38亿元,行业整体运行在千亿级体量区间,工程机械周期调整与产品结构升级并行,行业正由规模驱动转向质量与效益驱动。
1、起重机行业营业收入分析:营收体量维持千亿规模,需求结构加速切换
2025年中国起重机行业营业收入约1888亿元,整体维持在千亿级营收体量。从需求端看,起重机作为工程机械核心品类,营收主要由汽车起重机、履带起重机、塔式起重机、随车起重机以及港口、冶金专用起重机等产品构成。下游需求呈现明显结构性切换:传统房地产、基础设施建设带动的塔机、汽车起重机需求趋弱,而风电吊装、新能源基地建设、水利水电、矿山开采、海外工程施工等场景带动大吨位履带起重机、全地面起重机需求保持韧性。同时海外市场成为营收重要支撑,出口占比持续提升,国内厂商在东南亚、中东、非洲、拉美等区域的项目配套订单增多,一定程度对冲了国内需求的波动。
图表:2021-2025年中国起重机行业营业收入
数据来源:国家统计局、中经百汇研究中心
2、起重机行业利润总额分析:盈利水平总体稳健,品类与区域分化明显
2025年中国起重机行业利润总额约96.38亿元,对应营收利润率约5.1%,行业整体盈利水平处于稳健但不算丰厚的区间。盈利结构上,大吨位、高附加值起重机产品毛利率相对更高,是利润的主要贡献来源;常规中小吨位产品同质化竞争激烈,价格竞争压缩了毛利空间。成本端,钢材等原材料价格波动、人工与研发投入上升,对毛利形成持续挤压;但头部企业通过规模采购、供应链协同、产品结构优化维持了相对稳定的盈利水平。行业内部分化突出,具备核心技术、海外渠道与后市场服务能力的龙头企业盈利较为稳定,而中小厂商在需求收缩与价格竞争中利润压力明显加大。
图表:2021-2025年中国起重机行业利润总额
数据来源:国家统计局、中经百汇研究中心
3、起重机行业未来发展走势分析
(1)国内需求结构持续调整,传统品类承压、新兴场景托底。房地产相关吊装需求难以回到历史高位,塔式起重机等传统品类增量空间有限;风电、新能源、水利、矿山、港口等应用场景将持续贡献结构性增量,大吨位、专用化、场景定制化产品成为需求重点,行业营收结构进一步向高端品类倾斜。
(2)出口与全球化布局成为增长主线。国内工程机械周期波动加大,海外市场对营收与利润的支撑作用持续提升。头部企业加快海外本地化生产、渠道建设与售后服务网络布局,从单纯整机出口转向"整机+配件+服务+租赁"的综合出海模式,提升海外业务盈利质量,同时规避贸易壁垒与汇率风险。
(3)电动化、智能化升级重塑产品竞争力。在绿色施工与低碳要求推动下,电动起重机、混合动力产品逐步导入市场,新能源工程机械配套需求增长;智能控制、远程运维、无人吊装、设备数字化管理加速落地,产品竞争从单纯的吨位与性能比拼,转向可靠性、能耗、智能化水平的综合竞争,推动行业附加值提升。
(4)后市场与租赁业务成为利润稳定器。新机销售增速趋缓后,设备租赁、二手设备流通、配件供应、维修再制造等后市场业务价值凸显,行业盈利重心逐步从新机销售向全生命周期服务延伸,具备完善后市场体系的企业抗周期能力更强。
(5)行业整合与产能优化持续推进。在需求总量平台化背景下,低效产能与缺乏差异化竞争力的中小企业面临出清压力,市场资源向技术领先、全球化布局完善、服务体系健全的头部企业集中,行业集中度有望进一步提升,竞争格局趋于理性。
更多研究内容详见中经百汇编撰的《中国起重机行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


