2025年中国汽车物流行业市场规模约10061.6亿元,正式迈入万亿级别,业务覆盖整车、零部件、售后配件等多品类运输,伴随汽车产业电动化与供应链重构,行业由简单转运向一体化供应链物流转型。
1、汽车物流行业市场规模分析:市场规模突破万亿大关,业务板块多元协同发展
2025年中国汽车物流行业市场规模约10061.6亿元,业务主要包含整车入厂物流、整车商品车运输、零部件物流、售后配件物流、报废车逆向物流等板块。其中商品车整车运输与零部件入厂物流是规模占比最高的两大板块,与整车生产、下线发运节奏紧密挂钩;售后配件物流依托庞大汽车保有量持续稳定扩容,受产销周期扰动更小。随着新能源汽车产业扩张,动力电池、三电零部件等特殊货品对温控、防震、安全防护提出更高标准,拉高单位物流服务价值。同时整车出口快速增长,跨境滚装、集装箱整车物流业务增量明显,对冲国内整车产销波动,支撑行业整体规模站稳万亿区间。
图表;2021-2025年中国汽车物流行业市场规模情况
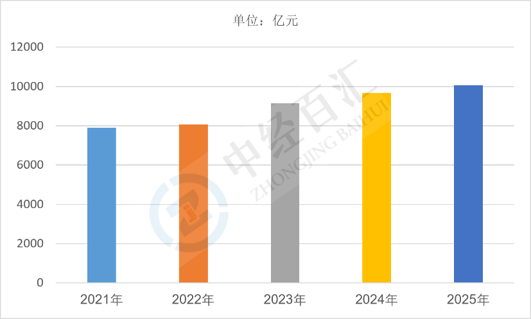
数据来源:国家统计局、中经百汇研究中心
2、汽车物流行业市场规模核心驱动因素分析
(1)国内整车生产与新车流通带来基础物流需求。国内乘用车、商用车的排产下线,持续产生商品车仓储、板车运输、园区中转等需求;主机厂持续推进精益生产,零部件JIT、JIS配送模式普及,带动入厂零部件物流精细化需求增长,是行业最核心的需求底盘。
(2)汽车出口高速扩张带动跨境汽车物流增量。国内自主品牌整车出海规模持续走高,带动滚装船运力租赁、海外目的港分拨、跨境零部件供应链物流需求释放,海外业务成为拉动市场规模抬升的重要新增力量。
(3)存量维保市场持续拉动售后配件物流。国内汽车保有量不断提升、平均车龄上行,维修保养、配件更换需求持续增加,覆盖全国的配件仓配网络、同城调拨、连锁维保门店配送需求稳步释放,售后物流具备强抗周期特征。
(4)新能源汽车供应链催生高附加值物流需求。动力电池属于危险品,运输资质、包装、温控、安防要求严苛,物流溢价更高;同时新能源工厂多为新建产能,配套的入厂物流布局、循环料架周转、电池逆向回收物流同步兴起,推高行业整体价值量。
(5)供应链专业化外包趋势持续深化。主机厂逐步剥离自有物流板块,将运输、仓储、分拣、包装、循环器具管理等业务外包给第三方汽车物流企业,第三方渗透率持续提升,推动行业市场化规模进一步扩大。
3、汽车物流行业市场规模未来增长预判
(1)总量保持平稳增长,增长重心由国内产销转向跨境与售后。国内新车增量逐步放缓,商品车传统运输业务增速回落;整车出口、海外工厂配套物流、售后配件、动力电池逆向物流将成为主要增量来源,行业增长动力切换。
(2)物流服务模式向一体化供应链升级。单纯干线板车运输利润空间持续被压缩,具备仓运配一体化、循环包装管理、供应链数字化调度能力的服务商更具优势,行业盈利从运输费转向综合供应链服务收入,单位服务价值提升。
(3)动力电池物流、报废车逆向物流迎来持续扩容。动力电池运输、梯次利用、回收拆解的逆向链条不断完善,配套合规物流需求持续释放;报废机动车回收规范化推进,带动拆解零部件转运、整车回收物流发展,开辟全新细分赛道。
(4)运力结构与运输方式持续优化。公路商品车运输受政策、成本约束,水路滚装、铁路商品车专列占比持续提升,多式联运占比提高,能够降低长途运输成本;跨境端滚装船资源争夺加剧,具备稳定海外运力资源的企业将抢占先机。
(5)行业整合加速,合规门槛持续抬升。整车运输超限治理、危化品(动力电池)运输监管趋严,中小零散运力服务商生存压力加大;头部企业依托资金、运力网络、数字化系统优势持续整合市场资源,行业集中度稳步提升。
更多研究内容详见中经百汇编撰的《中国汽车物流行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


