2025年国内汽车玻璃需求量达到20234.88万平方米,需求由新车配套与存量替换两大板块共同支撑,在汽车电动化、智能化浪潮下,单车玻璃面积持续抬升,对冲整车产销波动,行业需求呈现总量平稳、结构升级的特征。
1、汽车玻璃需求量分析:需求体量保持高位,配套与替换双轮构成需求底盘
2025年,中国汽车玻璃需求量为20234.88万平方米,整体维持较高需求规模。需求主要分为前装配套市场和后装替换市场,前装配套随整车产量、出口交付节奏变动,是需求的基础来源;后装替换市场依托国内庞大汽车保有量,受交通事故、石子磕碰、老化损耗、贴膜更换等因素驱动,需求具备更强的抗周期属性。伴随新能源汽车普及,全景天幕、大尺寸侧窗、无边框车窗、智能调光玻璃逐步渗透,单车玻璃使用面积明显高于传统燃油车,成为拉动单位车型耗材提升的重要变量,抵消部分传统乘用车产销波动带来的需求压力。
图表:2021-2025年中国汽车玻璃需求量情况
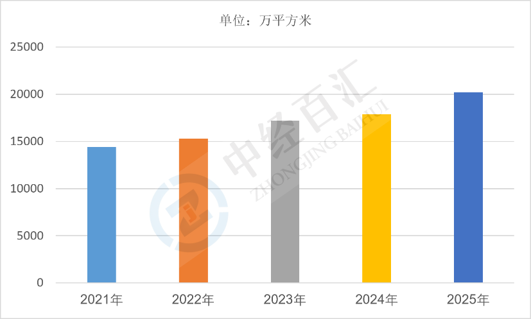
数据来源:中国汽车工业协会、中经百汇研究中心
2、汽车玻璃核心驱动逻辑分析
(1)整车产销及汽车出口拉动前装配套需求。国内乘用车、商用车生产以及整车出口持续释放配套订单,海外整车基地配套、KD散件出口进一步扩大汽车玻璃外供规模,是前装需求的核心支撑。新能源车型产能投放节奏,直接决定高附加值大尺寸玻璃的配套增量。
(2)存量汽车保有量持续增厚替换需求。国内汽车保有量持续走高,车龄不断上移,车辆前挡风、车窗玻璃破损更换的频次稳步提升;随着车险体系、线下汽修门店、连锁维保渠道完善,玻璃更换服务触达性增强,后市场替换需求长期保持稳定释放。
(3)新能源与智能座舱升级推高单车玻璃用量。新能源车型为优化风阻、提升座舱通透感,广泛采用全景天幕、大尺寸前挡风、隔音隔热夹层玻璃,单车玻璃面积显著提升;HUD抬头显示、调光玻璃、车载传感集成玻璃等智能化方案落地,进一步提高单车玻璃价值与使用面积,形成结构性增量。
(4)安全、节能法规倒逼高性能玻璃普及。机动车安全法规、隔音降噪、隔热防晒、防爆相关标准持续完善,夹层玻璃、中空隔音玻璃、低辐射镀膜玻璃渗透率提升;商用车、专用车辆的安全升级,同样带动高性能汽车玻璃的配套需求。
3、汽车玻璃未来增长预判
(1)总需求增速放缓,进入平稳平台期。传统燃油车配套需求逐步见顶,整车产量难现过往高增,整体汽车玻璃需求不会出现爆发式上涨,总量维持温和增长,增长重心由单纯靠车辆数量扩张转向单车玻璃价值提升。
(2)全景天幕、智能玻璃带来结构性增量。全景天幕在新能源乘用车中的渗透率继续上行,调光、电致变色、集成传感的智能玻璃逐步从高端车型向中端车型下沉,单车玻璃面积持续提升,将成为需求增量最重要来源。
(3)后装替换市场占比稳步抬升。随着保有量持续累积,后市场替换需求占总需求比重持续提高,相比前装配套,替换市场受整车周期扰动更小,能够平滑行业需求波动,成为需求的稳定压舱石。
(4)海外配套出口打开长期增长空间。国内头部玻璃企业持续跟随整车厂出海,在海外建设生产基地,配套海外新能源车企,出口配套规模持续扩张,对冲国内整车需求波动;同时海外汽车维保市场也为国产玻璃替换出口带来增量。
(5)行业竞争聚焦产品附加值提升。普通白玻竞争趋于饱和,市场增量集中在高隔音、隔热、智能集成类产品;若后续轻量化、光伏天幕等创新方案规模化落地,有望进一步打开汽车玻璃需求天花板,但技术成熟度、成本控制会成为落地节奏的约束条件。
更多研究内容详见中经百汇编撰的《中国汽车玻璃行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


