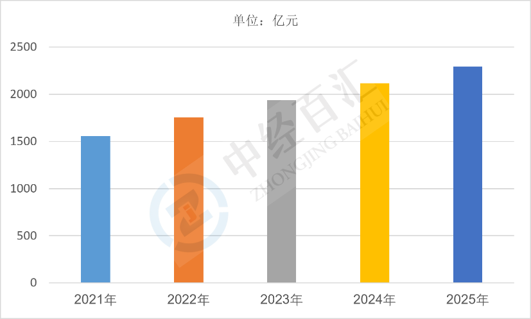
2025年中国汽车租赁行业市场规模约2295亿元,行业需求正从商务出行、旅游自驾向通勤代步、网约车运力供给等多元场景延伸;车企与平台深度参与行业后,行业资产运营模式正由传统长租向灵活短租、订阅服务转型。
1、汽车租赁行业市场规模分析:市场规模保持两千亿级体量,业务结构持续多元分化
2025年中国汽车租赁行业市场规模约2295亿元,业务主要涵盖短租自驾、长租用车、企业车队租赁、网约车运力租赁、融资租赁等形态。从结构看,长租业务主要面向企业客户、政务用车、网约车平台运力供应,合同周期长、车辆利用率高,构成租赁规模和稳定现金流的基础;短租自驾业务受节假日出游、商旅出行驱动,旺季需求集中,价格弹性较大;订阅式用车、灵活换车等新型租赁形态逐步兴起,满足年轻群体对低门槛用车的需求。区域上,一线及新一线城市受牌照资源约束、停车成本高、共享出行成熟等因素影响,租赁需求较为稳定;下沉市场及旅游目的地的自驾租车需求增长较快,成为规模增量的重要来源。
图表:2021-2025年中国汽车租赁行业市场规模情况
数据来源:中经百汇研究中心
2、汽车租赁行业核心驱动因素分析
(1)商旅出行与旅游自驾需求持续释放。国内旅游市场稳步复苏,跨城自驾、落地自驾成为主流出行方式之一,节假日、暑期形成集中用车高峰,机场、高铁站网点租车需求旺盛,直接拉动短租业务规模增长。
(2)企业轻资产用车需求推动长租业务扩张。企业为降低固定资产占压、规避车辆管理成本,逐步将公务用车、销售用车、工程用车由自购转为长租,网约车平台、货运平台同样通过租赁方式扩充运力,为长租市场带来稳定订单。
(3)牌照政策与限购约束催生租赁替代需求。部分城市汽车限购、牌照获取难度大,催生“以租代购”需求,个人与小微企业通过长租方式获得用车能力,租赁成为替代自购的现实选择。
(4)新能源汽车普及降低租赁运营成本。新能源车购置成本与用电成本更低,维保简便,在租赁场景中经济性突出,租赁企业加速车队电动化,降低单车运营成本,提升租赁定价弹性与盈利能力。
(5)数字化平台提升供需匹配效率。线上预订、信用免押、自助取还车、车辆远程管理、智能调度系统普及,显著降低门店与人工成本,扩大服务半径,提升车辆周转率,支撑行业规模化扩张。
3、汽车租赁行业未来增长预判
(1)总量保持中速增长,增量重心向旅游自驾与下沉市场转移。商旅、旅游出行需求持续修复,自驾游渗透率提升带动短租业务扩张;一线城市市场趋于饱和,二三线城市及热门旅游目的地成为新增网点布局重点,行业规模增长具备支撑。
(2)行业竞争加剧,价格战与资产效率成为关键。租车平台数量增多、车队规模扩张,部分区域出现供给过剩,日租金水平承压;企业竞争焦点转向车辆周转率、残值管理、运营成本控制与会员复购,粗放扩张模式难以为继。
(3)新能源车队占比持续提升,重塑成本与运营模型。租赁企业加速替换为新能源车型,充电网络的完善缓解里程顾虑;但新能源车残值波动大、折旧速度快,对租赁企业的资产管理和定价能力提出更高要求,也推动行业向订阅制、长短租结合等模式创新。
(4)自动驾驶与共享化融合带来长期变量。Robotaxi商业化推进将替代部分网约车运力租赁需求,同时可能催生新的车辆资产运营模式;短期来看影响有限,中长期将对行业需求结构产生影响,企业需提前布局资产与技术合作。
(5)行业规范化与整合并行。车辆登记、押金管理、保险责任、违章处理等环节监管趋严,小型、不规范租赁企业面临出清压力;具备规模车队、全国网点、数字化运营能力的头部企业优势扩大,行业集中度有望逐步提升。
更多研究内容详见中经百汇编撰的《中国汽车租赁行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


