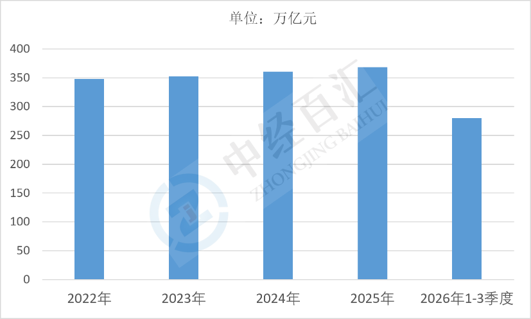
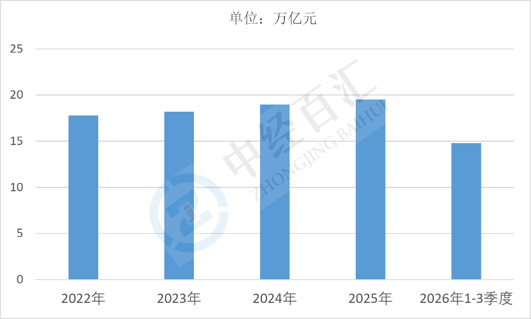
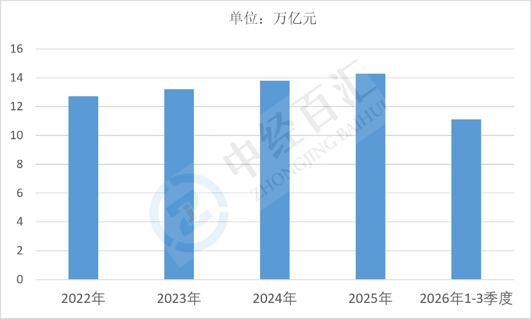
2026年前三季度,全国社会物流总额280.0万亿元,同比增长4.9%;社会物流总费用14.8万亿元,增长4.2%;物流业总收入11.1万亿元,增长4.3%。物流需求保持平稳扩张,费用增速略低于需求增速,运行效率小幅改善。
1、社会物流总额分析:需求规模稳步扩张,增长动力由工业主导转向内外需协同
2026年前三季度全国社会物流总额280.0万亿元,按可比价格计算同比增长4.9%,对应上年同期约266.9万亿元。从构成看,工业品物流仍是主体,装备制造、新能源汽车、电子设备与化工产品的运输需求支撑了基本盘,制造业升级带动单位货物价值提升,使物流总额增速略高于实物量增速;进口物流在国际贸易波动中保持一定韧性,能源、矿产与农产品等大宗商品的进口规模稳定;单位与居民物品物流受线上消费、即时零售与快递业务带动,继续保持较快增长,是增速最高的板块;再生资源物流随循环经济政策推进而扩张,农产品物流在冷链设施完善下稳步增长。总体看,物流需求已从单一工业驱动转向工业基本盘、消费物流与外贸物流共同支撑,增长质量较前期改善,但宏观经济增速中枢下移使物流总额的增长斜率趋于平缓。
图表:2022-2026年1-3季度全国社会物流总额
数据来源:中国物流与采购联合会、中经百汇研究中心
2、社会物流总费用分析:费用增速低于需求增速,物流运行效率小幅改善
2026年前三季度社会物流总费用14.8万亿元,同比增长4.2%,对应上年同期约14.2万亿元,费用增速低于社会物流总额增速。费用构成中,运输费用占比最高,受公路货运价格、燃油与铁路运价影响;保管费用与仓储租金、库存水平相关;管理费用随信息化与组织效率提升而趋稳。以社会物流总费用与社会物流总额之比衡量,前三季度物流费用率约5.29%,较上年同期小幅下降,说明单位物流需求的成本负担有所减轻。效率改善主要来自三方面:多式联运与"公转铁""公转水"推进降低了长距离运输成本;物流枢纽与仓储网络布局优化减少了中转环节;数字化调度、智能配载与自动化仓储降低了空驶率与人工成本。但公路货运市场运力过剩、价格竞争激烈,部分环节成本被压低的同时也压缩了承运方利润,费用率的下降在一定程度上是价格下行而非效率提升的结果,行业盈利改善仍需依赖运输结构优化与服务附加值提升。
图表:2022-2026年1-3季度全国社会物流总费用
数据来源:中国物流与采购联合会、中经百汇研究中心
3、物流业总收入分析:收入保持扩张,增速与需求基本同步但盈利质量分化
2026年前三季度全国物流业总收入11.1万亿元,同比增长4.3%,对应上年同期约10.64万亿元。收入增长与物流总额增速基本同步,说明物流服务价格总体平稳,行业未出现明显的量价背离。收入结构上,运输服务收入仍占主体,快递与快运业务随电商与即时零售发展保持较快增长,仓储、配送、冷链与供应链管理服务收入占比逐步提升,一体化供应链服务成为头部企业收入增长的主要来源。盈利层面呈现明显分化:具备网络规模、数字化能力与仓运配一体化服务的企业通过提高服务附加值获得较好利润;而以单一运输、低价竞争为主的中小物流企业,受运价下行与人工、租金成本上升的双重挤压,利润率持续偏薄。总体看,物流业收入规模保持扩张,但行业增长已从"规模扩张"转向"效率与服务质量竞争",收入的质量与结构比总量增速更值得关注。
图表:2022-2026年1-3季度全国物流业总收入
数据来源:中国物流与采购联合会、中经百汇研究中心
更多研究内容详见中经百汇编撰的《中国物流行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


