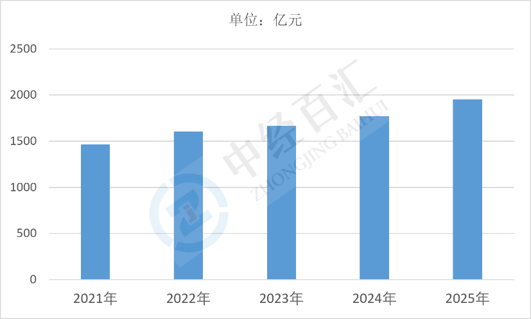
2025年中国铁塔行业市场规模约1955亿元,通信铁塔仍是主体,电力铁塔构成重要支撑,新能源与特种铁塔形成补充。行业需求由通信网络建设、电网投资与新能源并网共同驱动,制造与工程服务能力持续向头部集中。
1、铁塔行业市场规模分析:总量逼近两千亿,制造与工程服务一体化特征突出
2025年中国铁塔行业市场规模约1955亿元。铁塔行业涵盖铁塔的设计、制造、热镀锌防腐、运输安装与运维服务,产品包括通信单管塔、景观塔、角钢塔、拉线塔、楼顶抱杆等通信铁塔,输电线路角钢塔、钢管塔、钢管杆等电力铁塔,风电塔筒、光伏支架等新能源塔架,以及消防训练塔、监控塔、瞭望塔、广播电视塔、铁路接触网支柱与各类钢结构配套件。市场以钢材为主要原料,成本受钢价、锌价与镀锌加工费影响显著,行业集中度较高,具备规模化生产、镀锌配套与全国性安装交付能力的企业占据主要份额。需求端呈现"通信稳、电网增、新能源快"的格局,铁塔制造企业正从单一结构件供应向"制造+工程+运维"一体化服务延伸。
图表:2021-2025年中国铁塔行业市场规模情况
数据来源:中经百汇研究中心
2、铁塔行业细分市场规模占比分析:通信铁塔占据主体,电力铁塔形成第二支柱
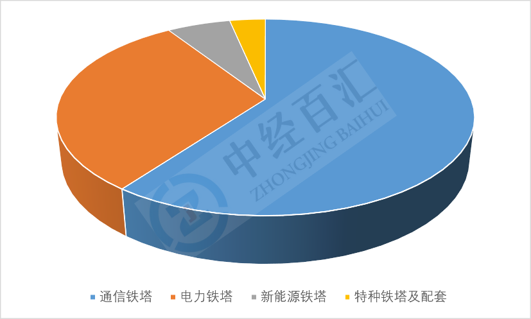
2025年中国铁塔行业细分市场中,通信铁塔占比60.09%。通信铁塔依托5G基站建设、站址加密与存量塔改造保持主体地位,单管塔与景观塔因占地小、建设快而占比提升;电力铁塔随特高压与配网工程建设稳定扩张,钢管塔与钢管杆在大跨越、城市走廊场景应用增加,是行业第二支柱;新能源铁塔受风电与光伏装机带动增长较快但基数较小,风电塔筒的大型化提高了单吨价值;特种铁塔及配套面向消防、监控、广播、铁路等专用场景,体量最小但定制化程度高、毛利率相对较优。四类产品占比呈现"一主一辅、两头补充"的结构,行业收入对通信运营商与电网投资节奏的依赖度较高。
图表:2025年中国铁塔行业细分市场规模占比
数据来源:中经百汇研究中心
3、铁塔行业核心驱动因素分析:通信建设、电网投资与新能源装机形成三重支撑
(1)5G网络深度覆盖与站址加密支撑通信铁塔需求。5G基站建设从广覆盖转向深度覆盖与室内外协同,城区站址密度提升、宏站与微站配合布点,带动单管塔、楼顶抱杆与灯杆塔需求;同时存量铁塔的共享改造、天面加挂与结构加固形成持续的更新市场。通信铁塔的需求不再单纯依赖新建站址数量,而更多来自网络优化与共享改造,需求韧性相对较好。
(2)电网建设与特高压工程拉动电力铁塔需求。特高压交直流工程、跨省跨区输电通道与配电网升级改造持续推进,输电线路角钢塔、钢管塔需求随线路里程增长;新能源大规模并网要求电网补强,进一步扩大铁塔用量。电力铁塔单基重量大、技术标准严格,对企业的放样设计、焊接质量与镀锌工艺要求较高,是行业技术门槛与毛利水平相对较好的板块。
(3)风电光伏装机扩张带动新能源塔架需求。风电装机持续增长、机组大型化使塔筒高度与单吨重量提升,海上风电对塔筒与基础结构的防腐、焊接与吊装提出更高要求;光伏支架随集中式与分布式电站建设同步放量,跟踪支架渗透率提升增加了结构复杂度。新能源塔架虽在铁塔行业中占比不高,但增速快、单价高,是行业增量的重要来源。
(4)原材料价格与镀锌环节影响行业盈利水平。钢材在铁塔成本中占比高,钢价波动直接传导至产品价格与毛利;热镀锌的锌锭价格、加工费与环保合规成本构成另一项关键成本。行业普遍采用"钢材价格+加工费"的定价模式,价格上行可部分传导,但传导存在时滞,钢价剧烈波动时企业毛利承压,成本管理能力成为竞争要素。
(5)行业集中与一体化服务能力提升竞争壁垒。铁塔制造需要规模化产线、镀锌配套、放样设计与现场安装资质,具备全国交付网络与运维能力的企业更容易获得运营商与电网客户的长协订单。行业集中度提升使中小厂商在价格与交付上处于劣势,头部企业通过设计、制造、镀锌、运输、安装与运维的一体化服务提高客户黏性,也提升了单项目的价值贡献。
(6)共享共建与集约化建设改变需求结构。通信基础设施共建共享、电力与通信杆塔资源复用、多运营商共用站址,使新建铁塔数量增速放缓,但单塔承载能力与改造需求上升。集约化建设降低了重复投资,也使铁塔行业从"卖塔"转向"卖站址服务与运维服务",需求结构由数量驱动转向质量与服务水平驱动。
更多研究内容详见中经百汇编撰的《中国铁塔行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


