2025年全国通用航空呈现"主体扩容、机队稳增、飞行量收缩"的组合特征:持证传统通航企业净增13家至773家,在册航空器3140架,但全年飞行小时同比下降9.1%。需求结构明显分化,载客与载人类增长,其他类与非经营性作业收缩,行业正处于从规模扩张向运营质量提升的调整期。
1、通用航空企业数量分析:主体数量稳中有增,行业进入理性扩容阶段
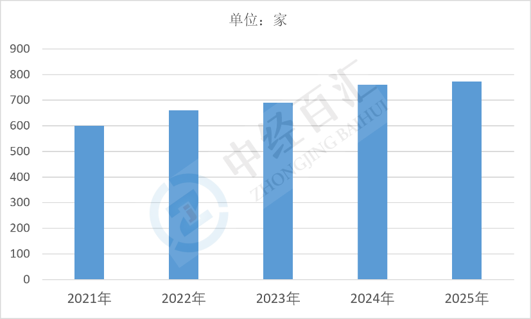
截至2025年底,获得通用航空经营许可证的传统通用航空企业773家,比上年底净增13家。企业数量的增长幅度明显小于过去几年的高速扩张期,反映行业从"抢牌照、铺摊子"转向稳健经营。增量主体主要来自飞行培训、航空应急救援、无人机与有人机协同作业、航空摄影与巡查、短途运输等细分领域,以及地方国资平台与产业资本布局的低空经济项目;同时也有部分企业因经营困难、安全事故或合规问题退出或暂停运营,形成"进略多于出"的净增格局。企业数量增长趋缓与飞行小时下降并存,说明行业竞争重心已从牌照资源转向实际运营能力、安全记录与客户资源,单纯依靠新增主体拉动规模的时代基本结束,行业将进入以存量整合、专业分工与运营效率为核心的理性扩容阶段。
图表:2021-2025年中国通用航空企业数量情况
数据来源:中国民用航空局、中经百汇研究中心
2、通用航空机队规模分析:在册航空器保持增长,教学训练机占比偏高
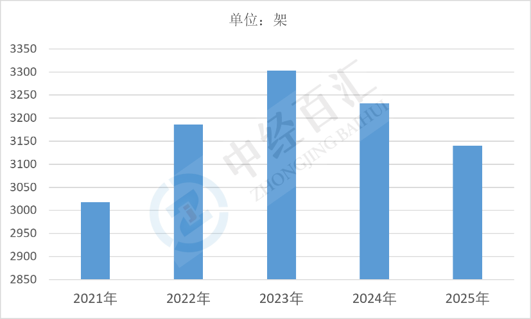
2025年底,通用航空在册航空器总数达到3140架,其中教学训练用飞机1274架,占比约40.57%。机队结构上,教学训练飞机(初教机型、单发活塞与部分双发训练机)占据最大份额,与飞行培训市场的扩张直接对应;其余为公务与商务飞行用的涡桨、轻型喷气机,农林喷洒与航空护林的作业型飞机,医疗救援与警用直升机,以及航空摄影、物探与巡查用的多用途机型。机队规模保持增长但增速放缓,反映企业在运力投放上更趋谨慎,新机引进更多以替换老旧机型、提升作业效率为目的。教学训练机占比偏高,一方面说明培训业务是国内通航最稳定的需求来源,另一方面也意味着机队整体的作业能力与商载能力有限,面向高端公务、支线运输与重型作业的有效运力仍显不足,机队结构有待向多元化、专业化方向优化。
图表:2021-2025年中国通用航空在册航空器总数
数据来源:中国民用航空局、中经百汇研究中心
3、通用航空飞行小时分析:总量同比下降,需求结构呈现明显分化
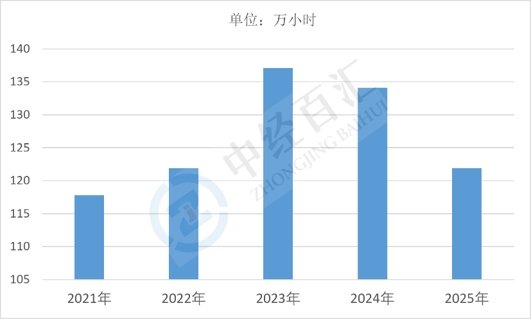
2025年,全国通用航空共完成飞行121.9万小时,比上年下降9.1%。分项看,载客类完成2.5万小时,同比增长2.8%,反映短途运输与通勤航线的培育取得一定成效;载人类完成19.5万小时,同比增长9.5%,空中游览、跳伞、飞行体验等消费型飞行需求保持活跃,是增长最快的板块;其他类完成52.3万小时,同比下降18.4%,降幅最为明显,主要受农林喷洒作业量减少、航空物探与巡查项目节奏放缓、部分作业类业务需求收缩影响;非经营性作业完成47.6万小时,同比下降4.4%,主要对应飞行训练、试飞与调机等,下降与培训市场增速放缓、部分航校控制训练量有关。四类合计121.9万小时,结构上以其他类与非经营性作业为主体。总体看,消费型与运输型飞行在增长,作业型飞行在收缩,飞行量的下降并非需求全面萎缩,而是作业类市场周期性回落与结构转型共同作用的结果。
图表:2021-2025年中国通用航空飞行小时情况
数据来源:中国民用航空局、中经百汇研究中心
4、通用航空行业未来走势分析:低空经济打开空间,短期以结构调整与安全合规为主线
(1)短期飞行量仍以筑底为主,作业类需求恢复依赖下游景气。农林喷洒、航空物探、电力巡线与航空摄影等作业类飞行的规模与农业、能源、基建投资节奏强相关,在下游需求与项目预算未明显改善前,作业类小时数难以快速回升。飞行总量在短期内更可能维持低速波动,行业增速的修复需等待作业类市场回暖与新兴场景形成规模。
(2)消费型与运输型飞行继续成为增长主引擎。低空经济政策推进、空域管理改革试点扩围与通用机场与起降点建设,为空中游览、短途运输、公务出行与应急救援提供基础设施条件。消费升级带动低空文旅、飞行体验与航空运动需求增长,载人类与载客类飞行有望保持较快增速,逐步替代传统作业类成为拉动飞行量增长的主要力量。
(3)企业格局向专业化与规模化整合演进。在飞行量承压与安全监管趋严的背景下,小型、单一业务、安全记录薄弱的企业将加速退出或被并购,资源向具备机队规模、维修能力、专业运营团队与稳定客户的企业集中。行业将形成以飞行培训、短途运输、应急救援、作业服务与低空文旅为主的专业化分工格局,头部企业通过规模化运营摊薄成本、提升安全水平。
(4)机队结构向多用途与新型航空器优化。机队更新将以提升作业效率与降低单位小时成本为导向,增加多用途涡桨机、中型直升机与专业作业机型比重;电动垂直起降航空器(eVTOL)与大型无人机的适航审定与试点运行推进,将在短途运输、城市空中交通与物流配送场景形成新增运力,逐步改变以教学训练机为主的机队结构。
(5)安全合规与人才供给构成行业增长的关键约束。通航运行安全监管、飞行员资质与训练标准、维修与适航管理要求持续收紧,事故与违规事件会直接影响企业运营资质与市场信心;同时飞行员、机务与运行管理人员供给偏紧,培训周期长、成本高,制约运力扩张速度。安全能力与人才储备将成为企业能否承接低空经济增量的分水岭。
更多研究内容详见中经百汇编撰的《中国通用航空行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


