2025年全国共销售挖掘机235257台,同比增长17%,国内与国际市场同步回暖。内销受基建与设备更新拉动,出口依托海外产能建设与中资工程承包保持增长,电动挖掘机虽体量仍小但已形成结构性看点,行业进入内外需共振的修复阶段。
1、挖掘机销量分析:内外销同步高增,规模重回上升通道
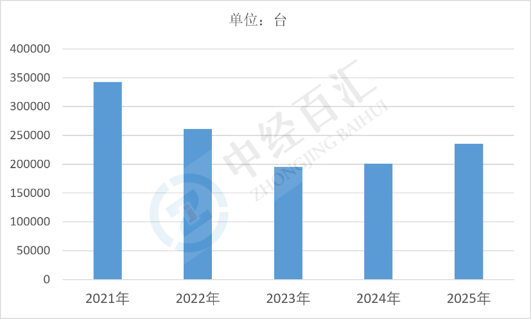
2025年全国共销售挖掘机235257台,同比增长17%。其中,国内销量118518台,同比增长17.9%,占总销量约50.38%;出口116739台,同比增长16.1%,占比约49.62%。国内市场在经历前期下行后重回增长,反映基建投资落地、水利与农田改造项目开工以及存量设备的更新替换需求释放;出口延续增长态势,反映海外矿产资源开发、基础设施建设与中资工程承包项目对国产挖掘机的持续需求。内外销几乎各占一半的结构,使行业从过去高度依赖国内周期的单极模式转向双向支撑,抗周期能力明显改善。产品结构上,中小挖仍是销量主体,中大挖在矿山、水利与大型基建场景中占比提升;电动挖掘机方面,2025年12月销售39台,吨位分布上以18.5至28.5吨级为主,6吨级以下、6至10吨级、10至18.5吨级与28.5至40吨级均有分布,电动化产品尚未形成规模销量,但已进入工程施工与市政场景的试点应用阶段。
图表:2021-2025年挖掘机销量分析
数据来源:中国工程机械工业协会、中经百汇研究中心
2、挖掘机核心驱动因素分析:基建投资、设备更新与出口拓展形成三重支撑
(1)基建与水利投资落地带动国内需求回升。交通、水利、能源与城市更新项目的开工节奏直接影响土方工程量,进而决定挖掘机需求。水利工程、高标准农田建设、防洪排涝与管网改造等项目对中小挖需求集中,大型交通与矿山项目拉动中大挖。专项债与超长期特别国债支持的基建项目落地,是2025年国内销量回升的主要推动力,也使销量呈现跟随项目周期的季节性波动。
(2)存量设备更新与国四排放切换释放替换需求。挖掘机保有量庞大,设备使用年限超过八至十年的存量机器进入集中更新期,更新需求构成销量的稳定基础盘。非道路移动机械国四排放标准实施后,老旧设备淘汰与新车替换加快,二手机出口也分流了部分存量,使新机销售获得额外支撑。更新需求的刚性较强,受短期投资波动的影响小于新增需求。
(3)海外市场与中资工程承包项目提供第二增长曲线。国产挖掘机凭借性价比、交付速度与配件供应优势,在东南亚、中东、非洲、拉美与俄罗斯等市场持续渗透;中资企业承揽的海外基建与矿山项目带动设备随工程出海。出口增长使行业销量不完全依赖国内投资周期,是2025年销量高增的关键变量,也使国内厂商的产能利用率与盈利稳定性改善。
(4)矿山与大型工程需求推动产品结构上移。矿产资源开发、大型水利与港口工程建设对中大挖、超大挖的需求增加,高吨位产品单价与毛利更高,带动行业销售额增速快于销量增速。大吨位产品的技术门槛集中在液压系统、结构件可靠性与智能控制,是国产替代由中小挖向中大挖延伸的方向,也提升了单台设备的价值贡献。
(5)电动化与智能化转型形成新的需求切入点。电动挖掘机在市政、隧道、港口与封闭矿区等对排放与噪声敏感的场景具备优势,使用成本低、维护简便;但受电池成本、续航与充电设施制约,销量规模仍小。智能化方面,远程操控、辅助作业与机群管理逐步落地,提升了设备作业效率与租赁运营价值,为后续替换需求提供新的产品卖点。
(6)租赁市场与二手机流通影响新机销售节奏。工程机械租赁占比提升,租赁商根据开工率决定采购节奏,使新机销量对下游施工景气更为敏感;二手机与拍卖平台的活跃流通,为成本敏感型客户提供了替代选择,也在一定程度上抑制了新机需求的释放速度。租赁与二手机市场的规范化程度,间接影响新机销量的结构与质量。
3、挖掘机未来增长预判:内外需双轮驱动延续,电动化与结构升级成为主线
(1)国内市场进入温和修复通道,波动幅度收窄。基建投资保持一定强度、水利与农田改造项目持续推进、存量设备更新需求稳定释放,国内销量有望维持在修复区间。但由于房地产土方需求恢复缓慢、地方项目资金到位存在不确定性,国内销量难以重现上一轮高速增长,更可能呈现"总量温和、季度波动"的特征。
(2)出口仍是最具确定性的增长来源。海外矿产资源开发、中东与东南亚基建投资、非洲城市化建设与中资工程承包项目,为国产挖掘机提供持续需求;国产设备在价格、配件与售后服务上的竞争力提升,海外渠道与本地化组装布局完善,出口有望保持增长。需关注部分市场贸易政策变化、汇率波动与本地竞争加剧的风险。
(3)产品结构向中大挖与高附加值机型上移。随着矿山、水利、港口等大型工程需求增加,中大挖与超大挖的销量占比将提升,行业销售额增长快于销量增长。国产厂商在液压件、结构件与控制系统上的技术积累,将支撑其从中小挖市场向中大挖市场拓展,产品结构升级是行业盈利改善的主要路径。
(4)电动化进入加速渗透期,但短期仍以试点为主。电池成本下降、快充与换电模式推广、排放敏感场景的政策要求提升,将推动电动挖掘机销量逐步放量,市政、隧道、港口与矿山封闭作业场景是主要突破口。受续航、充电基础设施与购置成本制约,电动产品短期内难以成为销量主体,但将成为差异化竞争与出口欧洲市场的重要抓手。
(5)智能化与后市场服务重塑竞争维度。远程诊断、机群管理、辅助施工与预测性维护的普及,使设备价值从单机性能转向全生命周期服务能力;后市场的配件、维修与再制造业务占比提升,改善厂商的收入结构与抗周期能力。未来竞争将更多围绕服务网络、数据能力与客户运营展开,而非单纯的价格与销量比拼。
(6)风险在于投资节奏与保有量消化。国内基建投资增速、地方资金到位情况与房地产开工恢复程度构成需求的主要不确定性;行业保有量已处高位,若更新需求不及预期,新增销量空间将受限。同时出口市场面临贸易摩擦与本地化要求提升的压力,需通过渠道下沉与服务能力建设对冲外部风险。
更多研究内容详见中经百汇编撰的《中国挖掘机行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


