2025年中国危废处置行业市场规模约2248.81亿元,行业在产能扩张与监管趋严中保持增长。工业产出规模、处置价格与合规要求共同塑造市场容量,行业正从"牌照红利"转向"运营效率与资源化能力"竞争,结构性分化加剧。
1、危废处置行业市场规模分析:规模维持两千亿级体量,价格下行与产能过剩并存
2025年中国危废处置行业市场规模约2248.81亿元。危险废物处置行业涵盖收集、运输、贮存、焚烧、填埋、物化处理与资源化利用等环节,市场收入主要来自处置服务费与资源化产品的销售。从需求侧看,危废产生量随工业生产规模与环保监管力度变化,来源覆盖化工、石化、冶炼、电镀、医药、涂装、电子与新能源制造等行业;从供给侧看,全国危废经营许可证核准产能已明显超过实际处置量,行业整体开工率偏低,焚烧与填埋的处置单价在多数区域持续下行,资源化类项目因产品价格波动而收益不稳。市场规模的增长已从"产能扩张驱动"转向"实际处置量增长与结构升级驱动",行业内企业盈利明显分化:具备区域网络、多工艺组合与资源化技术的企业保持较好利润率,单一工艺、区位劣势的企业面临产能闲置与价格战压力。
图表:2021-2025年中国危废处置行业市场规模情况
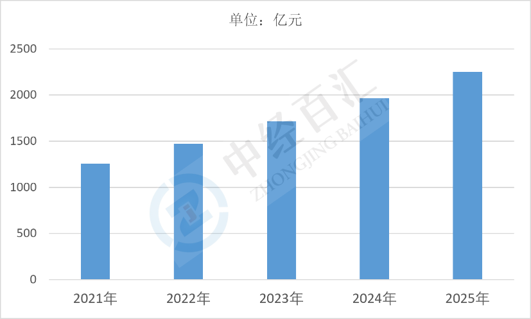
数据来源:中经百汇研究中心
2、危废处置行业核心驱动因素分析:工业产废、监管趋严与资源化升级共同作用
(1)工业生产规模与产废强度决定处置需求总量。危废产生量与化工、冶炼、电镀、医药、汽车涂装等行业的开工水平直接相关,制造业产出扩张会同步推高处置需求;新能源电池、光伏、电子等新兴制造的快速扩张,也带来含氟废物、废酸、废有机溶剂与废旧电池等新的废物类别。工业景气度的波动会直接反映在处置量与市场收入上,是市场规模最基础的需求变量。
(2)监管趋严与合规要求提升推动规范化处置比例。固体废物污染环境防治法、危废名录动态调整、转移联单与全过程信息化监管、打击非法倾倒与跨省转移管控等措施,使企业不敢再将危废交由不合规渠道处理。合规处置比例提升意味着更多危废进入持证经营体系,直接扩大正规市场的处置量与收入规模,监管强度事实上构成行业需求的政策性放大器。
(3)处置价格与产能利用率决定收入的实际兑现。核准产能过剩导致区域间价格竞争激烈,焚烧、填埋单价下行压缩单吨收入;企业通过提高开工率、优化配伍与降低药剂能耗来维持毛利。市场规模的扩张不完全等于盈利改善,产能利用率与单吨处置价格是决定收入质量的关键,也是行业从"卖牌照"转向"拼运营"的直接体现。
(4)资源化利用与再生材料价格影响收入结构。废溶剂回收、废催化剂提纯、含铜含镍废物再生、废矿物油精制与废旧电池梯次利用等资源化路径,收入依赖再生材料的市场价格。金属价格上行时资源化项目收益显著改善,价格下行时则盈利承压。资源化业务占比提升改变了行业收入结构,使市场对金属与化工原料价格的敏感度上升。
(5)区域产业布局与跨省转移政策塑造市场格局。危废产生与处置能力在区域间分布不均,长三角、珠三角与环渤海等工业密集区产废量大但处置能力紧张,中西部部分地区产能相对富余。跨省转移审批的严格程度影响区域间的供需匹配,也决定了处置企业的服务半径与议价能力。区域壁垒与运输半径限制使市场竞争呈现明显的地域分割特征。
(6)技术工艺与一体化服务能力提升单客户价值。具备焚烧、物化、固化填埋与资源化多工艺组合的企业,可承接成分复杂的综合废物,为客户提供从诊断、收集、运输到处置的一站式服务,单客户收入规模与黏性显著高于单一工艺企业。面向大型工业园区的"环保管家"式服务,将危废处置与环境咨询、排污监测、应急服务打包,提升了单位客户的价值贡献。
3、危废处置行业未来增长预判:总量温和增长,结构向资源化与集中化迁移
(1)市场总量保持增长但增速趋缓。工业产废量随制造业规模扩张而稳步增加,监管持续收紧使合规处置比例提升,两者共同支撑处置需求的增长。但产能过剩与价格下行的格局短期难以扭转,市场收入增长更多依赖处置量提升而非单价上涨,整体增速将低于产能扩张期的水平,进入"量增价稳"的温和增长阶段。
(2)行业集中度提升,落后产能加速出清。价格竞争与环保合规成本上升使小型、单一工艺、开工率低的企业难以为继,龙头企业通过并购区域项目、整合处置资质与网络布局扩大份额。行业将从分散竞争走向区域集中,具备多工艺组合、跨区域网络与资金实力的企业成为整合主体,市场格局的集中化是未来数年的主线。
(3)资源化成为价值增长的核心方向。在填埋与焚烧单价下行的背景下,资源化利用因其产品可销售、处置成本可对冲而成为盈利改善的关键。废电池、废催化剂、废溶剂与含金属废物的再生利用,将吸引更多资本与技术投入;同时资源化项目的资质门槛与技术难度更高,有利于形成差异化竞争壁垒。
(4)新能源与新兴产业的废物流构成增量来源。动力电池退役量增长带来梯次利用与再生利用需求;光伏组件、风电叶片与电子废料的回收处理逐步纳入规范体系;化工新材料、半导体与生物医药产生的特殊废物需要专门工艺处置。新兴废物流的成分复杂、处理难度高,对企业的技术能力提出更高要求,也提供了高于传统危废的处置单价。
(5)监管数字化与全过程追溯提高合规成本。危废信息化监管平台、电子联单、视频监控与运输轨迹追踪的普及,使处置全过程可追溯,非法处置空间被持续压缩;同时企业需投入更多资源用于合规管理、台账记录与应急能力建设。合规成本的上升会进一步淘汰不规范产能,巩固正规企业的市场地位,但也压缩了行业整体的利润空间。
(6)区域供需错配与跨省协同仍待优化。工业产废集中区与处置能力富余区之间的错配,短期内难以通过市场自发调节解决;跨省转移审批效率、区域间处置价格差异与地方保护倾向,仍会影响资源的有效配置。未来若跨区域协同机制改善,将提升整体产能利用率,缓解部分区域的价格战压力,但推进节奏取决于政策协调力度。
更多研究内容详见中经百汇编撰的《中国危废处置行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


