2026年全国重点优特钢企业钢材产量98368332吨,较上年下降,产量收缩反映下游需求走弱与优特钢企业主动调整品种结构;特钢行业则围绕高端产品替代、绿色低碳工艺与产业链协同持续升温,行业重心由规模扩张转向质量与结构升级。
1、重点优特钢企业钢材产量分析:产量同比下滑,需求收缩与品种结构调整共同压制产出
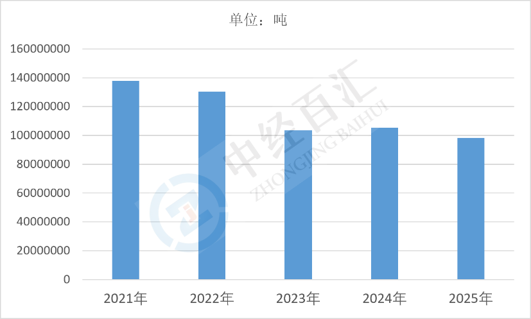
2026年全国重点优特钢企业的钢材产量为98368332吨,较2024年的105285169吨下降6.57%,折合约9836.83万吨。产量下滑主要来自三方面:一是下游需求走弱,汽车、工程机械、机床、风电与轴承制造等特钢主要消费行业订单减少,优特钢企业排产随之收缩;二是品种结构调整,企业主动降低低附加值、低毛利的普碳与低合金钢产量,将产能向轴承钢、齿轮钢、弹簧钢、模具钢与高温合金等高附加值品种集中,总量下降但结构优化;三是成本与环保约束,废钢、电极、合金料价格波动与能耗环保要求提升,使企业按订单排产、减少无效产量。从行业层面看,重点优特钢企业产量下降而产品均价与高端品种占比提升,说明行业已从追求产量转向追求品种与质量,"减量提质"成为当前阶段的主要特征,产量下降并不等同于竞争力弱化,反而体现结构调整的主动性与供给对需求的适配。
图表:2021-2025年全国重点优特钢企业钢材产量情况
数据来源:中经百汇研究中心
2、特钢行业发展热点分析:高端替代、绿色工艺与产业链协同成为行业竞逐焦点
(1)高端产品国产替代加速推进。轴承钢、齿轮钢、弹簧钢、模具钢、高温合金、耐蚀合金与超超临界电站用钢等高端品种,长期依赖进口或外资品牌,国内企业通过纯净度控制、夹杂物水平改善、热处理与锻造工艺优化,逐步进入主机厂供应体系。汽车变速箱、风电主轴与轴承、航空发动机与燃气轮机、核电装备等场景的国产替代,是特钢行业最集中的技术攻关方向与利润增长点。
(2)下游装备升级带动材料性能要求提高。新能源汽车电驱系统高速化、风电主轴轴承大型化、工程机械轻量化与机床高精度化,共同推动特钢向高纯净度、高均匀性、高疲劳寿命方向演进。下游整机厂对材料一致性与批次稳定性的要求趋严,使具备全流程质量控制能力的特钢企业获得配套机会,材料与主机厂的联合开发成为常态。
(3)绿色低碳工艺成为竞争新维度。电炉短流程、氢冶金、绿电冶炼与废钢循环利用的推进,使特钢企业在碳排放约束下重构工艺路线;电炉钢比例提升有利于高合金品种的灵活生产与残渣控制,也契合下游汽车、风电客户的碳足迹要求。低碳认证与产品碳标签逐步成为进入国际供应链的门槛,绿色工艺从成本负担转为竞争资质。
(4)行业集中度提升与专业化分工深化。特钢行业通过兼并重组与产能置换提高集中度,形成以龙头特钢企业为核心、专业化中小企业在细分品种(不锈钢、工模具钢、高温合金、精密带材)深耕的格局。企业从"大而全"转向"专而精",在特定品种上形成工艺积累与客户黏性,避免同质化价格竞争,是行业盈利改善的重要路径。
(5)产业链协同与出口结构升级同步推进。特钢企业与上游合金料、电极、废钢供应商以及下游锻造、热处理、零部件企业构建协同关系,通过联合研发与稳定供货降低整体成本;出口方面,从低端长材转向高附加值特钢棒线材、无缝管与锻件,面向东南亚、中东与欧洲汽车零部件与能源装备客户。产业链协同与出口升级共同拓展了行业的价值空间。
更多研究内容详见中经百汇编撰的《中国特钢行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


