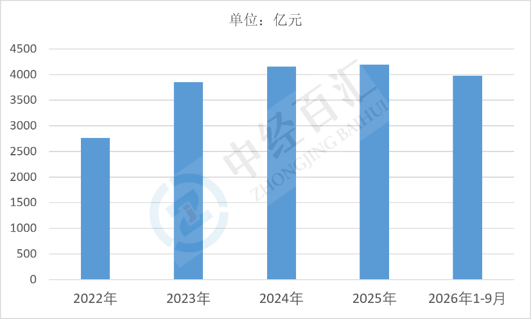
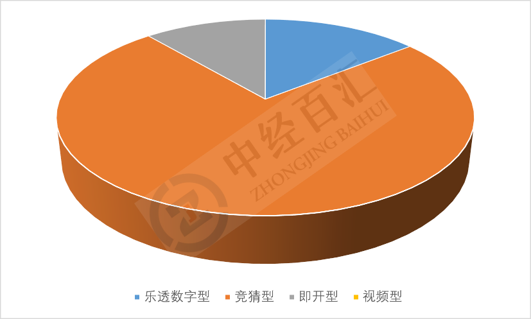
2026年前三季度体育彩票机构销售3977.21亿元,同比增加813.34亿元、增长25.7%,增速处于近年高位。销售高增主要受赛事大年带动,产品结构上竞猜型占据绝对主导,乐透数字型与即开型形成补充,视频型已基本退出市场。
1、体育彩票销售额分析:销量高位跃升,赛事红利与渠道扩张共同驱动
(1)销售规模与增长幅度。2026年1—9月体育彩票机构销售3977.21亿元,同比增加813.34亿元,增长25.7%,对应上年同期约3163.87亿元。在彩票整体销售中,体育彩票保持主体地位,占全国彩票销售比重超过六成。这一增速显著高于近年常态水平,反映单期销售强度与购彩活跃度的同步提升,也说明体育彩票的销售弹性对大型赛事周期高度敏感。
图表:2022-2026年1-9月体育彩票销售额情况
数据来源:国家财政部、中经百汇研究中心
(2)赛事大年是销售放量的核心变量。竞猜型玩法与足球、篮球等赛事高度绑定,国际大型足球赛事与联赛密集举办使竞猜投注场次、玩法种类与参与人数显著增加,单场销售额与复式投注比例上升。赛事周期带来的短期脉冲是销售额跃升的直接原因,也使体彩销售呈现明显的年度波动特征,赛事结束后增速通常回落。
(3)渠道网络扩张与销售场景优化提升触达能力。体彩实体店数量稳中有增,专营店、兼营店与商业综合体、便利店、加油站等场景的布点密度提升,购彩便利性改善;同时终端机具升级、兑奖流程简化与销售员培训强化了门店运营效率。渠道下沉至县域与乡镇,扩大了新购彩人群的覆盖面,为销售增长提供了持续的渠道基础。
(4)即开型与营销活动拉动新客与复购。即开型彩票凭借即买即开、即时兑奖的特点,在年轻群体与休闲消费场景中接受度高,票面主题化设计与联名营销提升了购买意愿。配合阶段性派奖、促销与公益活动宣传,体彩在提升单店客流的同时增强了品牌亲和力,对销售额形成补充支撑。
(5)公益属性与规范监管保障行业可持续运行。体育彩票公益金用于全民健身、竞技体育与体育设施建设,公益属性强化了社会认可度;同时销售渠道合规管理、未成年人保护、责任彩票建设与投注限额等措施持续完善,抑制非理性投注。规范化的监管环境降低了政策风险,为销售额的稳定增长提供了制度基础。
2、体育彩票细分产品销售额占比分析:竞猜型占据绝对主导,产品结构高度集中于赛事类玩法
图表:2026年1-9月体育彩票细分产品销售额占比
数据来源:国家财政部、中经百汇研究中心
(1)竞猜型占比74.41%,是销售额的绝对主体。竞猜型以足球、篮球等体育赛事为标的,玩法包括胜平负、让球胜平负、比分、总进球数、串关等,兼具观赏性与参与感。其占比接近四分之三,意味着体彩销售额对赛事资源、赛程密度与竞猜玩法创新高度依赖,赛事大年的放量效应也正由此放大。该品类单注金额较高、复式与串关投注普遍,是销售额贡献最大的板块,同时也是责任彩票监管的重点领域。
(2)乐透数字型占比14.35%,提供稳定的基础销量。乐透数字型以大乐透、排列类玩法为代表,不依赖具体赛事,销售节奏平稳、受众广泛、单注金额低,是日常购彩的主要载体。其占比虽低于竞猜型,但销售稳定性强,在无大型赛事的年份起到平滑波动的作用,也是体彩品牌认知度最高的品类。
(3)即开型占比11.24%,承担拉新与场景化销售功能。即开型票面设计灵活、购买门槛低、兑奖即时,适合便利店、商业综合体与节庆场景销售,对年轻人群与偶发购彩者吸引力较强。其占比稳定在十分之一以上,是体彩拓展非传统购彩人群、提升门店客流的重要抓手,销售表现与票种主题设计与营销活动强度关系密切。
(4)视频型占比0.0011%,已基本退出销售序列。视频型彩票因涉及终端设备与玩法特性,此前已在监管要求下陆续停止销售,当前占比接近于零,仅为存量结算或统计口径的残余。这一品类实质已不构成对销售额的影响,其退出也反映了彩票行业对玩法风险与销售场景管控的持续收紧。
(5)占比结构显示赛事依赖度过高,结构优化方向明确。四类产品呈现"竞猜独大、乐透与即开补充、视频退出"的格局,销售额高度集中于赛事驱动的竞猜型,使体彩收入随赛事周期大幅波动,抗周期性不足。未来结构优化的重点在于提升乐透数字型与即开型的产品创新与场景渗透,降低对单一品类的依赖,在保持赛事红利的同时增强销售的稳定性与可持续性。
更多研究内容详见中经百汇编撰的《中国体育彩票行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


