2025年中国图书出版行业营业收入约1208.39亿元,规模总体平稳。行业在纸质图书增长乏力与数字化、教育出版结构调整中寻求平衡,少儿、职业教育与主题出版构成结构性亮点,收入增长更多依赖产品结构优化与渠道效率提升。
1、图书出版行业营业收入分析:规模保持平稳,纸书与数字业务结构分化
2025年中国图书出版行业营业收入约1208.39亿元。图书出版行业涵盖策划编辑、版权引进、印刷印制、发行销售与数字内容运营,收入构成主要包括纸质图书销售(含教材教辅、一般图书、少儿与专业图书)、数字出版与在线教育产品、版权授权与衍生开发、图书出口与版权输出等。从渠道看,传统线下书店零售承压,电商平台、直播带货、内容电商与社群团购成为图书销售的主要出口;从品类看,教材教辅受在校生规模与教育政策影响,一般图书受阅读习惯与消费意愿影响,少儿出版与科普类保持相对韧性。行业整体呈现"收入规模稳定、纸书增长趋缓、数字与版权收入占比提升"的特征,成本端则受纸张价格、印制费用与人力成本上行挤压,出版机构的盈利能力呈现分化。
图表:2021-2025年中国图书出版行业营业收入
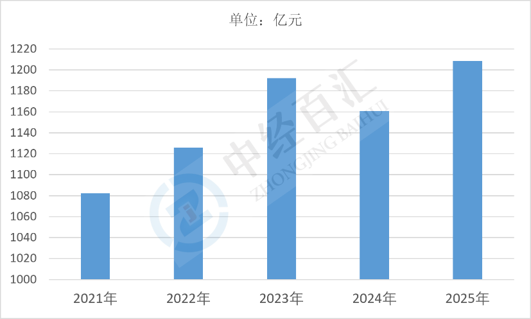
数据来源:国家新闻出版署、中经百汇研究中心
2、图书出版行业核心驱动因素分析:教育需求、内容供给与渠道变革共同作用
(1)教材教辅与教育出版构成稳定收入基本盘。基础教育在校生规模与课程教材版本更新,使教材、教辅、同步练习与学生读物形成刚性需求;职业教育扩招、高等教育专业建设与考试类图书(考研、公务员、职业资格)需求持续存在。教育出版具有订单稳定、回款周期相对可控的特点,是出版机构收入与利润的重要支撑,也使行业整体收入对消费波动的敏感度低于一般消费品。
(2)主题出版与政策类图书提供确定性增量。重大主题宣传、党史党建学习材料、政策解读与时政类图书以组织化采购为主,发行量大、渠道明确,对出版机构收入形成阶段性拉动。此类图书的需求受政策与学习活动安排驱动,具有较强确定性,但也存在出版周期集中、内容同质化的问题,对长期收入结构的贡献有限。
(3)少儿、科普与大众阅读需求支撑一般图书销售。家庭教育投入与儿童阅读推广使绘本、科普、少儿文学与益智类图书保持活跃;成人阅读市场中,心理自助、健康养生、经济管理与人文社科类图书依托话题热度形成畅销品。大众图书的收入高度依赖单品爆款与IP运作,头部作品的销售集中度高,长尾图书动销困难,收入波动性较大。
(4)渠道变革与内容电商重塑销售结构。直播电商、短视频推荐与社群分销使图书销售从"货架陈列"转向"内容驱动",主播与知识博主的推荐能力直接影响单品销量;电商平台的价格战与折扣常态化压低了单册售价,出版机构以让利换取销量,收入增长的"量价结构"发生改变。渠道效率提升扩大了触达面,但也使毛利空间被持续压缩。
(5)数字出版与版权运营拓展收入边界。电子书、有声书、知识付费课程、在线教育与数据库产品,为出版机构提供新的收入来源;优质IP的影视改编、动漫化、文创衍生与海外版权输出形成版权收入。数字业务虽基数较小,但毛利率较高、边际成本低,是收入结构优化与抗周期能力提升的重要方向。
(6)成本压力与库存管理影响收入转化效率。纸张价格、印刷加工费与物流成本波动直接压缩出版机构毛利;图书库存周转慢、退货率高,使账面收入与实际回款存在差距。行业普遍通过控制印量、以销定产、发展按需印刷与预售模式降低库存风险,成本与库存管理能力已成为决定收入质量的关键因素。
3、图书出版行业未来增长预判:总量趋于稳定,结构升级与数字化决定增长质量
(1)收入总量维持平稳,难以出现大幅跃升。纸质图书受阅读时间碎片化、短视频与在线内容分流影响,人均纸质书消费提升空间有限;教材教辅需求随在校生规模变化趋于稳定。行业收入总量在未来数年更可能维持低速波动,增长动力从"扩品类、铺渠道"转向"提单价、优结构",规模扩张的弹性有限。
(2)数字出版与版权运营成为主要增长极。有声书、知识付费、在线教育与数字教材的渗透率提升,将带动数字业务收入占比继续上升;优质IP的多形态开发与版权输出,为出版机构提供非线性增长机会。数字业务的毛利率与资产周转优势,使其对行业收入质量与利润结构的改善作用大于对收入总量的贡献。
(3)品类结构向教育、少儿与专业化方向集中。大众图书市场竞争激烈、单品生命周期短,收入波动大;相比之下,教育出版、少儿科普与专业出版(医学、法律、科技、学术)需求稳定、复购率高。出版机构将资源向确定性需求品类集中,减少对爆款单品的依赖,行业收入结构的稳定性有望改善。
(4)渠道分化加剧,出版机构议价能力承压。电商与内容电商的份额继续提升,线下书店向体验与文化空间转型;平台折扣常态化与流量成本上升,使出版机构的渠道费用与让利支出增加。能否建立自营渠道、控制折扣体系、提升内容营销能力,将决定出版机构在新渠道格局中的收入留存率。
(5)政策支持与阅读推广形成长期利好。全民阅读推广、书香社会建设、农家书屋与公共文化服务投入,为图书消费提供政策与场景支持;版权保护强化、出版准入与内容质量管理规范,有利于行业良性竞争。政策红利更多体现在需求培育与市场秩序改善上,短期内难以直接转化为收入增量,但对行业长期稳定发展构成支撑。
(6)成本与库存约束将促使行业向轻资产运营转型。纸张与印制成本难以下行,库存与退货压力持续存在,出版机构将通过按需印刷、预售定制、减少首印量、加强数字化发行与内容授权等方式降低实物库存,向"内容+服务"的轻资产模式转型。收入增长将更多来源于内容服务与版权授权,而非单纯的图书销量扩张。
更多研究内容详见中经百汇编撰的《中国图书出版行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


