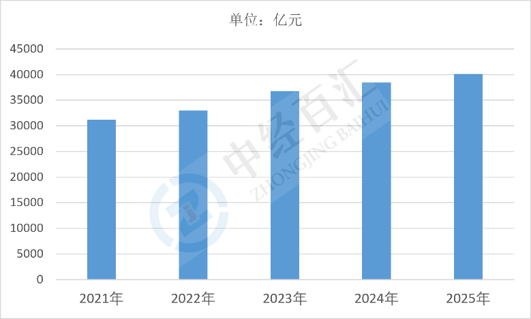
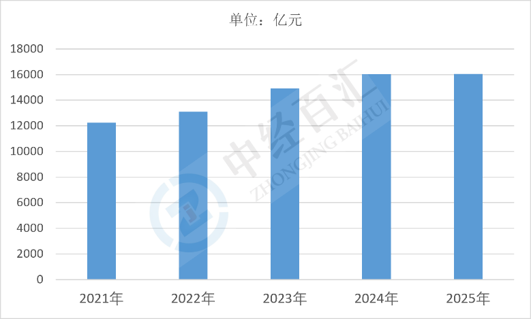
2025年全国体育产业总规模约40102亿元,增加值约16061亿元,产业规模站上四万亿台阶。体育服务业比重持续提升,赛事经济、全民健身与体育消费共同驱动产业扩张,增加值率保持在四成左右,产业质量与结构同步改善。
1、体育产业总规模及核心驱动因素分析:规模跨越四万亿,赛事经济与消费扩容共同拉动
(1)总规模与产业结构。2025年全国体育产业总规模约40102亿元,涵盖体育服务业(竞赛表演、健身休闲、场馆服务、教育培训、传媒与信息服务、体育旅游等)与体育用品及相关产品制造、销售、贸易代理等。产业结构上,体育服务业占比持续提升,成为增长主引擎;体育用品制造业依托出口与内需保持较大体量,但增速相对平稳。产业规模的扩张不再是单一制造业拉动,而是服务与消费双轮驱动,反映出体育从"卖产品"向"卖服务、卖体验"转变。
图表:2021-2025年全国体育产业总规模
数据来源:国家体育局、中经百汇研究中心
(2)赛事经济形成显著的规模拉动效应。大型综合性运动会、国际单项赛事与职业联赛的举办,带动场馆建设改造、赛事运营、转播版权、赞助广告、体育旅游与周边消费。赛事期间的人流集聚效应使举办城市的住宿、餐饮、交通、零售同步受益,赛事IP的商业化开发使单场赛事的产业贡献远超门票收入本身,成为总规模跃升的重要变量。
(3)全民健身与健身休闲消费持续扩容。居民健康意识提升与"体重管理年"等健康行动推进,使健身场馆、健身房、瑜伽与普拉提、户外运动、路跑与骑行、冰雪与水上运动等参与人数增长。健身休闲消费从一线城市向二三线及县域扩散,付费私教、团课、运动康复与体质监测等服务品类丰富,直接扩大了体育服务业的市场容量。
(4)体育用品制造与出口保持韧劲。运动鞋服、健身器材、户外装备、球类与冰雪装备的国内需求稳定,出口面向欧美与东南亚市场,跨境电商渠道拓展了中小品牌的海外空间。国产运动品牌在设计、材料与功能上的进步提升了溢价能力,装备消费的高端化与专业化支撑了用品制造环节的规模。
(5)政策供给与场地设施建设改善产业基础。全民健身场地设施补短板、体育公园与健身步道建设、学校与公共场馆开放共享、体育消费券与赛事审批优化等政策,降低了参与门槛与运营成本。政策从供给端改善了场地、赛事与资金条件,从需求端刺激了消费意愿,是产业总规模稳定扩张的制度性支撑。
2、体育产业增加值及核心驱动因素分析:增加值率保持较高水平,服务业占比提升改善产业质量
(1)增加值规模与增加值率。2025年体育产业增加值约16061亿元,按总规模测算增加值率约40.05%,处于第三产业中较高水平。增加值反映产业自身创造的新增价值,其规模取决于服务业占比与经营效率,服务业的劳动密集型、知识密集特征使其附加值高于单纯的商品制造与贸易,因此服务业比重提升是增加值率维持高位的主要原因。
图表:2021-2025年全国体育产业增加值
数据来源:国家体育局、中经百汇研究中心
(2)体育服务业的高附加值特征支撑增加值增长。竞赛表演、健身休闲、场馆运营、体育培训与体育传媒等服务的核心投入是人力、场地与内容创意,中间投入相对较低,单位收入对应的增加值较高。健身私教、赛事运营、青训培训等业态的定价能力较强,使服务业扩张对增加值的贡献显著高于对总规模的贡献。
(3)赛事运营与场馆服务提升资产使用效率。大型场馆通过赛事、演艺、会展与全民健身的复合运营提高坪效与使用频次,场馆从"建成即闲置"转向"运营即收益",资产周转改善直接提升了行业增加值。场馆运营的社会资本参与与专业化管理,使存量设施的价值释放成为增加值增长的重要来源。
(4)体育培训与体教融合扩大服务供给。青少年体育培训、体育类校外培训规范发展、学校体育课程与俱乐部合作,使培训服务成为体育服务业中增速较快的板块。培训业务的人力成本占比高、场地复用率高,增加值转化效率好,同时带动教练、运营与管理岗位的就业,对增加值的贡献具有持续性。
(5)制造业升级与品牌溢价提高单位价值。体育用品制造通过材料研发、功能设计与智能制造提升产品附加值,国产运动品牌在跑鞋中底材料、户外功能性面料与专业装备上的技术投入,提高了单件产品的价值创造;同时供应链本地化降低了中间投入成本,使制造环节的增加值率有所改善。服务业扩张与制造业升级共同支撑了增加值规模与质量。
更多研究内容详见中经百汇编撰的《中国体育产业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


