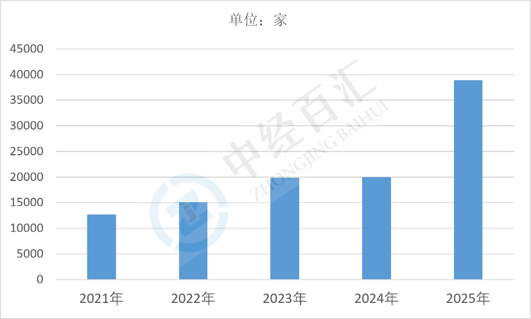
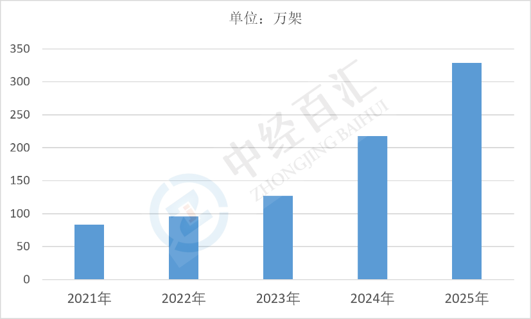
截至2025年底,全国获得无人机运营合格证的单位达38872家,比上年底净增18893家;全行业注册无人机328.7万架,同比增长51.0%。低空经济政策推动下,运营主体与航空器数量同步快速扩张,产业进入规模化起步阶段。
1、无人机运营合格证单位数量分析:运营主体近乎翻倍扩容,区域分布向华东与中南集中
截至2025年底,获得无人机运营合格证的单位共38872家,比上年底净增18893家,增幅接近一倍,是低空经济政策落地与无人机商业化应用提速的直接体现。区域分布上,华东地区11028家居首,占全国约28.4%,依托长三角的制造基础、物流需求与密集的城市应用场景;中南地区8389家,紧随其后,反映珠三角在消费级无人机、物流配送与农业植保领域的活跃度;华北地区5819家、西南地区5821家,两地数量接近,分别对应京津冀的政务巡检、测绘与安防需求和西南山地农业植保、水利巡检与应急救援场景;东北地区3727家,以农业植保与电力巡检为主;西北地区3126家,集中于能源巡检、测绘与生态监测;新疆地区962家,依托大规模农林植保与边境巡防形成特色需求。区域格局呈现东部与中部密集、西部与东北相对稀疏的特征,与地方产业基础、应用场景密度和空域开放程度高度对应。运营主体数量的快速增长既说明市场准入活跃,也意味着行业竞争加剧,如何从"持证"走向"持续合规运营"成为企业面临的实际考验。
图表:2021-2025年中国无人机运营合格证单位数量
数据来源:中国民用航空局、中经百汇研究中心
2、注册无人机数量分析:注册总量高速增长,大中型机型占比仍然偏低
截至2025年底,全行业注册无人机共328.7万架,比上年底增长51.0%,其中大中型无人机42.3万架,占比约12.87%。注册量的高速增长主要来自消费级与轻型无人机,个人娱乐、航拍、巡检与航模活动构成数量主体;实名登记制度、适航与运行管理要求趋严,使此前未登记的存量设备加速纳入统计,也在数据层面放大了增长幅度。结构上,大中型无人机虽占比不足八分之一,但承担物流配送、农林植保、电力与管道巡检、测绘勘察、应急救援与载人飞行等核心商业场景,单机价值与作业能力远高于微型机型,是产业价值的主要承载者;中小型与微型机则以消费娱乐和小范围作业为主,数量大但单机产值有限。机队结构的这种"数量靠轻型、价值靠大中型"的分化,意味着行业的规模扩张更多体现在终端普及,而实际运营收入与作业能力的提升仍依赖大中型机型的渗透与配套服务体系的完善。随着适航审定推进、低空空域管理改革试点扩围与运营合格证制度落地,大中型机型的占比有望逐步提升,注册量增长也将从"存量登记补全"转向"新增应用驱动"。
图表:2021-2025年中国注册无人机数量
数据来源:中国民用航空局、中经百汇研究中心
更多研究内容详见中经百汇编撰的《中国无人机行业分析报告》,请联系客服索取报告目录,咨询报告相关事宜。中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


