1、发电机及发电机组市场体量庞大,多场景需求支撑行业稳定运行
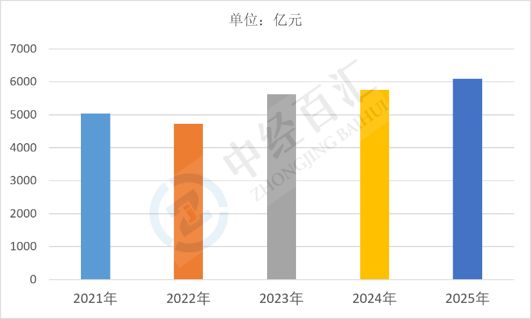
2025年,中国发电机及发电机组行业市场规模约6100.79亿元,发电机及发电机组作为能源转换核心装备,品类涵盖水轮、汽轮、风电机组配套发电机、柴油发电机组等,广泛应用于火电、水电、风电、核电、应急备用电源、工矿、数据中心等领域。国内产业链完整,本土制造能力持续增强,在主力电源设备新建需求、存量机组改造以及应急电源需求共同作用下,行业维持千亿级市场规模,国产装备的市场占比持续提升。
图表:2021-2025年中国发电机及发电机组行业市场规模情况
数据来源:中经百汇研究中心
2、发电机及发电机组行业市场规模核心驱动因素分析
(1)新型电力系统建设推进,各类电源项目拉动主机设备需求。风光基地、水电、核电等清洁能源项目持续落地,配套发电机主机采购需求旺盛;传统火电灵活性改造项目有序开展,存量发电机组升级改造,为行业带来持续的设备订单。
(2)算力基础设施与工业发展,带动应急发电机组需求。数据中心、大型工厂、医院、通信基站等关键负荷场所对备用供电系统需求提升,柴油、燃气应急发电机组采购规模持续增长,成为行业重要增量来源。
(3)老旧设备更新改造释放存量替换市场。国内大量早期投运的发电设备逐步进入服役中后期,设备老化、能效偏低,需要进行检修、改造或者整机更换,存量更新市场持续释放订单,稳定行业基本盘。
(4)海外工程与出口市场拓展,拓宽行业增长空间。国内发电机组制造企业依托性价比优势,积极参与海外能源基建项目,发电机组出口规模稳步增长,海外市场成为拉动行业营收增长的重要补充。
3、行业向高效化、低碳化、智能化转型,清洁能源装备与备用电源为增长重点
未来中国发电机及发电机组行业将保持稳健增长,行业增长重心逐步由传统火电装备转向风光水核等清洁能源发电装备,应急备用电源需求伴随数字基建持续扩容;产品向高效、低能耗、智能化方向升级,数字化监测、远程运维功能逐步普及,低端落后产能持续出清,具备成套设计、制造与服务能力的头部企业优势扩大,行业整体规模稳步提升,产业结构持续优化。
更多研究内容点击详见中经百汇编撰的《中国发电机及发电机组行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


