1、电抗器行业市场规模稳步增长,电力设备配套属性突出
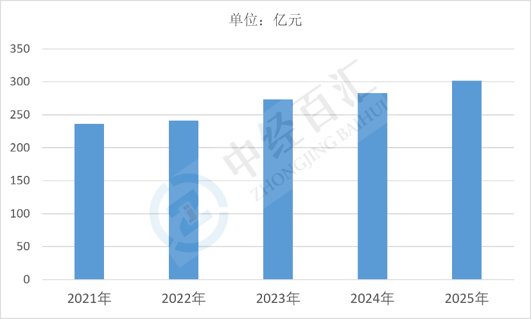
2025年中国电抗器行业市场规模约301.9亿元,电抗器作为电力系统关键无功补偿、限流设备,广泛应用于电网输配电、新能源发电、轨道交通、工业变频等场景,产品品类丰富,可依据结构冷却介质、接法、功能等多个维度划分;国内电力装备产业链配套完善,随着新型电力系统建设持续推进,新能源并网需求拉动电抗器需求扩容,行业整体形成多品类产品协同供给的格局,不同类型电抗器依托自身技术特点适配差异化应用场景,市场结构呈现明显分化特征。
图表:2021-2025年中国电抗器行业市场规模情况
数据来源:中经百汇研究中心
2、电抗器行业市场规模产品占比分析
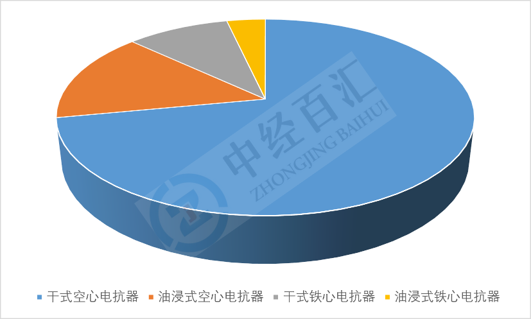
按结构及冷却介质划分,干式空心电抗器在市场中占据绝对主导地位,该类产品具备无油、维护简单、安全性高的优势,在新能源场站、配网补偿场景应用广泛;油浸式空心电抗器多用于大容量高压场景;铁心类电抗器多用于需要高磁导率的工况,整体市场份额相对有限。
图表:2025年中国电抗器行业市场规模占比——按结构及冷却介质划分
数据来源:中经百汇研究中心
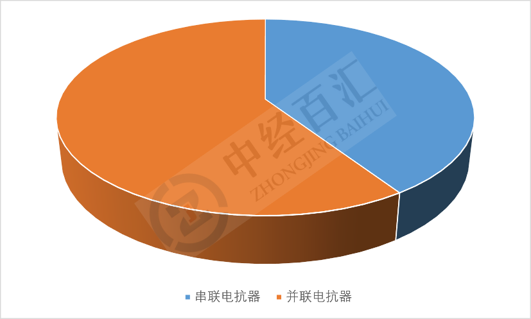
按接法分类来看,并联电抗器主要用于长距离输电线路的无功抑制,串联电抗器多用于谐波治理与故障限流。
图表:2025年中国电抗器行业市场规模占比——按接法划分
数据来源:中经百汇研究中心
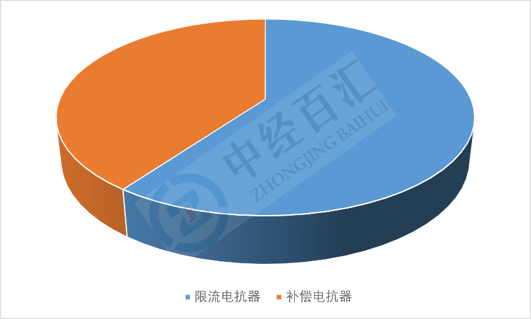
按功能划分,限流电抗器侧重电网故障保护,补偿电抗器聚焦无功调节,功能维度的结构差异反映行业需求兼顾安全防护与电能质量治理两大方向。
图表:2025年中国电抗器行业市场规模占比——按功能划分
数据来源:中经百汇研究中心
3、电抗器行业核心驱动因素分析
(1)新型电力系统建设带动电网侧电抗器需求。国内持续推进特高压、主干电网升级改造,长距离输电线路配套大量并联电抗器,配网改造、电能质量治理工程拉动串联电抗器采购,电网基建投资为电抗器行业提供稳定的需求基本盘。(2)风光新能源大规模并网催生增量需求。风电、光伏电站并网过程中会产生谐波与无功波动,需要配置大量干式空心电抗器进行无功补偿与谐波抑制,新能源电站的持续建设是干式空心电抗器高占比的核心原因,成为行业最主要增长引擎。(3)工业电气化与轨道交通发展拓展应用场景。工业变频、冶金、轨道交通牵引供电系统对限流、谐波治理设备需求持续增加,带动各类电抗器产品需求释放,进一步拓宽行业市场空间。(4)老旧电力设备更新替换带来存量市场机会。早期投运的电抗器逐步进入服役末期,电网、工业用户开展设备更新改造,存量替换市场持续释放订单,与新增项目需求共同支撑行业市场规模。
更多研究内容点击详见中经百汇编撰的《中国电抗器行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


