1、大米行业整体市场规模稳定,作为粮食核心赛道体量庞大
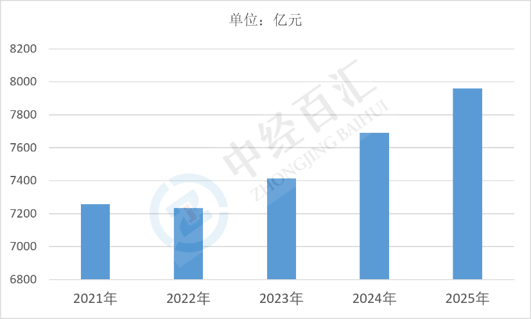
2025年中国大米行业市场规模约7961亿元,大米作为我国居民最主要口粮品类,行业整体盘子体量巨大,需求具备极强刚性,市场规模依托国内庞大的消费人口与稳定口粮需求维持高位;行业下游覆盖家庭日常消费、餐饮、食品加工、工业原料等多元场景,受粮食安全政策托底,整体需求波动较小,但行业传统流通环节长、产品同质化明显,整体行业利润率偏低,市场增长以结构性升级为主,总量层面保持平稳运行。
图表:2021-2025年中国大米行业市场规模情况
数据来源:弗若斯特沙利文、中经百汇研究中心
2、大米市场以散装为主,预包装大米仍有较大渗透空间
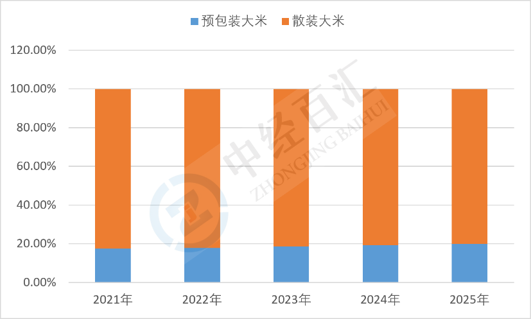
2025年大米市场结构呈现散装大米占据绝对主导、预包装大米稳步扩容的格局。散装大米凭借价格优势,在农贸市场、乡镇及下沉市场广泛流通,是传统消费的主流形式;预包装大米主要布局商超、电商、社区团购等渠道,主打标准化、品质可控、保鲜、品牌化等卖点,在城市家庭消费场景渗透率更高;整体来看,国内大米品牌化进程仍处于发展阶段,相较于米面油其他品类,预包装大米占比仍然偏低,未来品牌化升级将是市场结构变化的核心方向。
图表:2021-2025年中国大米行业市场结构占比
数据来源:弗若斯特沙利文、中经百汇研究中心
3、大米行业核心驱动因素分析
(1)居民口粮刚性需求构成行业基本盘。大米是我国半数以上人口的主食,国内庞大的消费基数带来稳定的基础消费需求,家庭日常食用、餐饮行业、食品加工行业持续产生大米消费需求,口粮消费具备弱周期特征,为大米行业市场规模提供长期稳定支撑,是行业最核心底层驱动力。
(2)消费升级带动预包装大米市场增量。随着居民食品安全意识提升,消费者越来越关注大米的产地、品种、新鲜度、农药残留等指标,品牌预包装大米、有机大米、香米、胚芽米等中高端产品需求持续增长,推动预包装大米占比稳步提升,带动产品客单价上行,成为拉动行业市场规模增长的重要力量。
(3)粮食安全政策托底,保障供给稳定。国家持续落实粮食安全战略,稳定稻谷种植面积与产量,完善稻谷最低收购价政策,保障国内大米供给充足,稳定大米价格中枢,避免市场大幅波动,为行业持续稳定发展提供政策保障,维持行业整体市场规模平稳运行。
(4)餐饮及食品加工需求持续释放。在外就餐、预制菜、米粉、米制休闲食品等产业持续发展,带动工业端、B端餐饮渠道大米需求,B端渠道成为大米消费的重要增量场景,丰富了大米的下游应用场景,对冲部分家庭端口粮消费小幅下滑带来的影响。
更多研究内容点击详见中经百汇编撰的《中国大米行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


