1、造船完工量稳步提升,产能释放持续推进
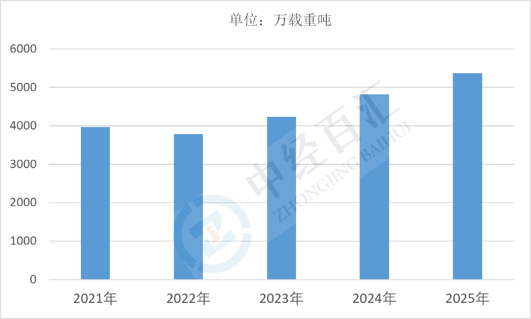
2025年全国造船完工量5369万载重吨,同比增长11.4%,完工规模实现正增长,反映国内船舶制造企业在手订单持续转化交付,骨干船厂产能有序释放。前期承接的大量船舶订单进入集中交付周期,叠加国内造船供应链配套能力持续完善、大型船舶建造工艺不断优化,支撑完工量稳步上行;从产品结构来看,集装箱船、散货船、油轮等主流船型交付保持稳定,绿色船舶、LNG船等高技术船舶交付占比提升,行业在扩大完工体量的同时持续优化产品结构,但交付节奏受船厂产能排布、设备供货周期等因素影响存在区域与企业分化。
图表:2021-2025年中国造船完工量
数据来源:中国船舶工业行业协会、中经百汇研究中心
2、新接订单量小幅回落,市场需求结构分化
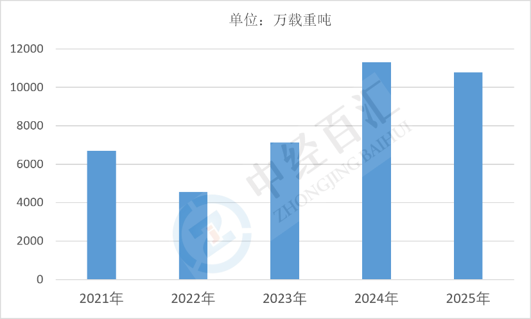
2025年全国造船新接订单量10782万载重吨,同比下降4.6%,新承接订单规模小幅下滑。全球航运市场呈现结构性行情,传统散货船等常规船型新增投资有所降温,叠加全球造船市场竞争加剧、海外船厂争夺部分订单,拖累整体新接订单总量;但订单结构呈现明显分化,低碳动力船舶、大型集装箱船、海上风电安装船等绿色高技术船舶需求保持旺盛,成为订单主力,船东更加偏好低能耗、满足未来碳排放法规的船型,普通老旧替换型订单有所收缩,新订单市场从总量扩张转向高端化、绿色化的结构性机会。
图表:2021-2025年中国造船新接订单量
数据来源:中国船舶工业行业协会、中经百汇研究中心
3、手持订单量大幅增长,行业中长期基本面扎实
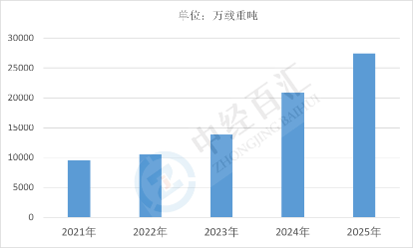
截至2025年12月底,全国造船手持订单量27442万载重吨,同比增长31.5%,手持订单规模大幅攀升,为国内造船行业未来数年的生产交付提供坚实保障。前期大量订单集中落地推高存量订单储备,充足的手持订单有效对冲新接订单短期下滑带来的压力,保障船厂生产连续性;订单结构上高技术、高附加值船舶占比持续提升,不过大量订单也对船厂生产管理、供应链保障、资金周转提出更高要求,同时远期船价波动、国际海事新规变化、原材料价格波动等因素,会对手持订单后续交付收益带来潜在影响。
图表:2021-2025年中国造船手持订单量
数据来源:中国船舶工业行业协会、中经百汇研究中心
更多研究内容点击详见中经百汇编撰的《中国船舶制造行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


