1、橱柜行业市场规模分析
2025年,中国橱柜行业市场规模约1390亿元,行业体量保持稳定,作为家居板块核心赛道,橱柜市场同时覆盖新房精装配套、二手房翻新、老房改造、存量房局部焕新等多元需求场景;地产行业增量回落背景下,市场增长重心逐步由新房零售向存量房翻新、精装集采转移,行业从高速扩张阶段转入存量竞争时代,头部品牌加速渠道下沉与品类拓展,中小区域性厂商则聚焦本地化定制服务,市场呈现总量平稳、内部结构持续调整的特征,定制化橱柜依旧占据市场主流份额,配套厨电、功能五金、收纳系统等增值组件也持续带动产品客单价提升,支撑行业整体规模维持千亿级别。
图表:2021-2025年中国橱柜行业市场规模情况
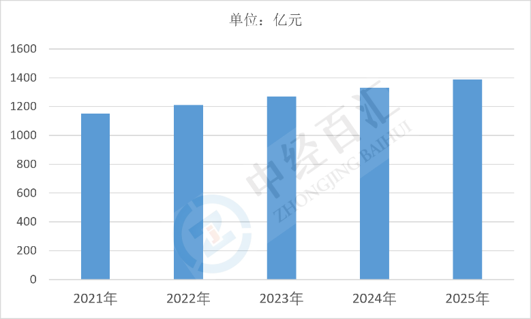
数据来源:中经百汇研究中心
2、橱柜行业核心驱动因素分析
(1)存量房翻新需求持续释放。国内大量城市住宅进入改造周期,二手房交易、旧房局部焕新成为橱柜消费核心来源,消费者不再局限于全屋重装,厨房单独改造需求快速增长,带动橱柜替换需求稳步上行,对冲新房开发端下行带来的增量缺口,成为行业最主要支撑力量。
(2)精装房配套集采需求保持韧性。商品房精装交付仍是房企标准化配套的重要选择,精装项目批量采购橱柜产品,为大型橱柜企业提供稳定B端订单;虽然地产新开工规模承压,但房企更加偏好和具备产能、交付、品控能力的头部橱柜品牌,B端市场呈现订单向龙头集中的特点。
(3)居民消费升级推动客单价提升。消费者对厨房空间的认知从简单储物转向一体化收纳、人性化功能、美学设计、健康环保,更高标准的板材、智能收纳系统、高端五金配件、嵌入式厨电一体化设计普及,推动橱柜产品价值提升,客单价持续增长,拉动行业市场规模扩容。
(4)渠道与产品模式创新拓展市场空间。企业发力下沉市场布局门店,同步布局线上直播、家装公司、整装渠道,打通多元获客路径;整装模式兴起,橱柜作为厨房核心品类被纳入整装套餐,整装渠道带动橱柜产品连带销售,开辟新的需求入口。
3、橱柜行业未来增长预判
中长期国内橱柜行业整体将告别过去地产红利下的高速增长,市场规模维持平稳小幅增长格局,需求结构会进一步向存量旧房改造、整装配套转移,新房零售占比持续收缩;行业竞争焦点从单纯价格比拼转向设计能力、交付服务、供应链效率、环保品质的综合竞争,市场集中度有望持续提升,头部企业依托一体化交付能力抢占整装与翻新市场,中小区域厂商生存空间收窄;同时嵌入式一体化橱柜、极简风格产品、健康环保板材以及智能化收纳组件渗透率持续提升,产品附加值不断提高,成为拉动市场规模的核心抓手,出海业务也将成为部分橱柜品牌新的增长补充,整体行业步入存量为主、品质驱动的高质量发展阶段。
更多研究内容点击详见中经百汇编撰的《中国橱柜行业分析报告》,中经百汇提供行业研究报告、定制报告、可行性研究报告、商业计划书、产业规划、企业战略咨询等服务产品,另外还提供产经新闻、市场研究、产业数据服务、企业排行榜等资讯内容。


